
Seine Geschichte ist eine faszinierende Erzählung, die vom monetären Zerfall der napoleonischen Ära bis zur Etablierung einer weltweit renommierten Währung reicht.
Heute garantieren eine robuste Wirtschaft, eine geringe Verschuldung und die strategische Steuerung durch die Schweizerische Nationalbank (SNB) ihre Solidität.

Quelle : ProRealTime Web
Doch die wahre Stärke des Frankens liegt in den Lehren aus seiner Vergangenheit.
Gehen wir zurück zu den Ursprüngen. B-sharpe, Ihr Wechselpartner, zeigt Ihnen heute, wie und warum der Schweizer Franken zu einer Säule der Stabilität wurde, welche Mechanismen ihn stützen, und wie er sich im Vergleich zum Euro und zum Dollar behauptet.
Die Geschichte des Schweizer Frankens liefert Ihnen die Schlüssel, um den Devisenmarkt zu entschlüsseln und Ihre Transaktionen bei uns zu optimieren.
…Bevor wir in die Tiefen der Geschichte des Schweizer Frankens eintauchen, klären wir zunächst, was eine „starke Währung” ist.
Starke Währung VS schwache Währung: Was sind die Unterschiede?
Der Begriff der starken Währung ist relativ. Eine Währung kann im Vergleich zu einer ersten „stark“ sein und im Vergleich zu einer anderen „schwach“.
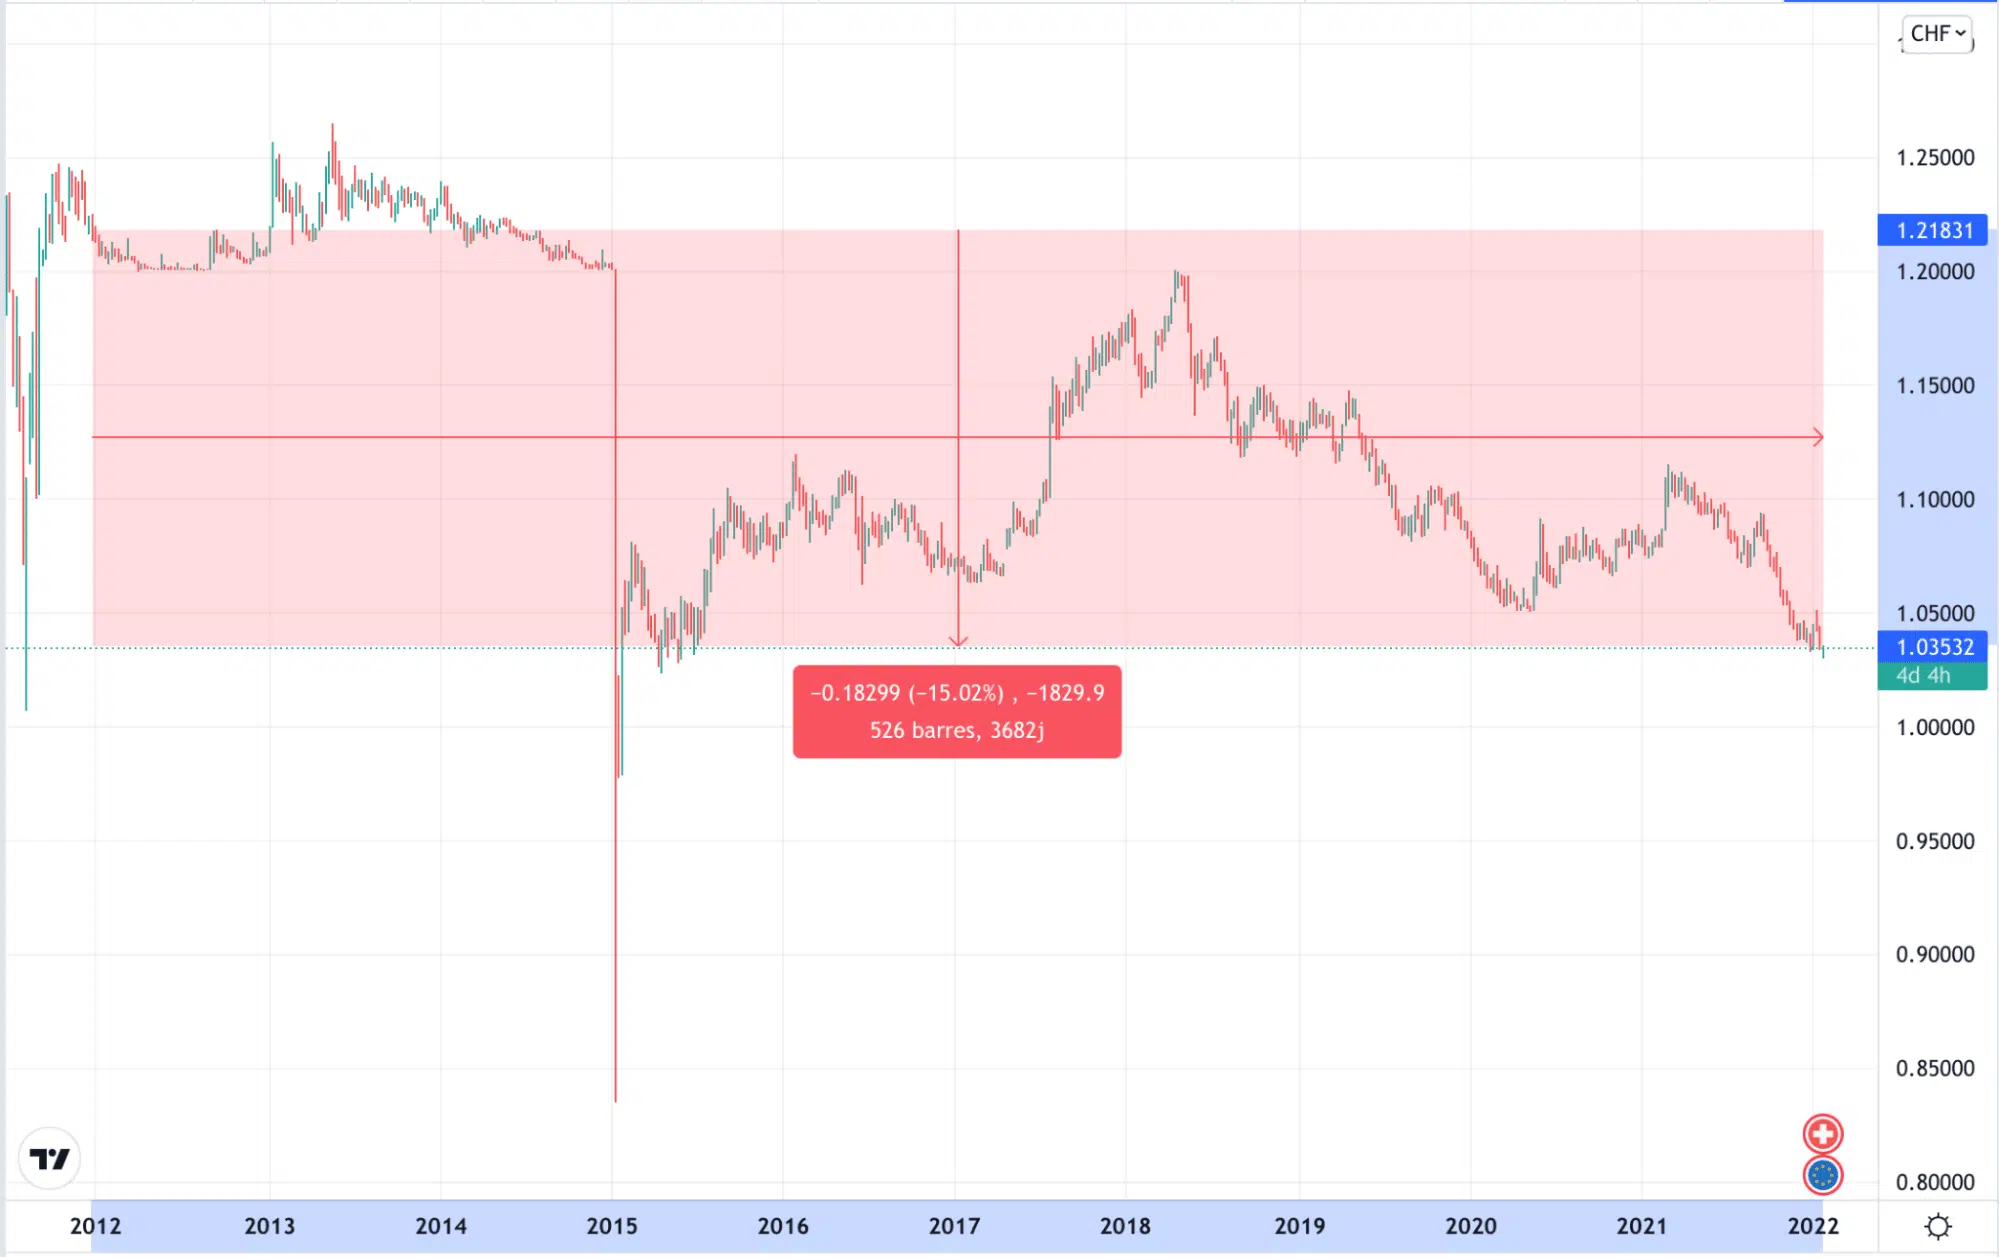
- Nehmen wir als Beispiel das Paar EUR/CHF (anders gesagt, was ein Euro nach der Umrechnung in Schweizer Franken wert ist).
Anfang 2012 mussten Sie rund 1’219 Schweizer Franken ausgeben, um 1000 Euro zu erhalten, während es heute genügt, 1’035 Franken auszugeben, um denselben Betrag zu erhalten.
Auch wenn beide Währungen absolut betrachtet als stark gelten können, gewinnt der Schweizer Franken im letzten Jahrzehnt das Rennen gegen den Euro mit einer positiven Entwicklung des Wechselkurses gegenüber der Einheitswährung.
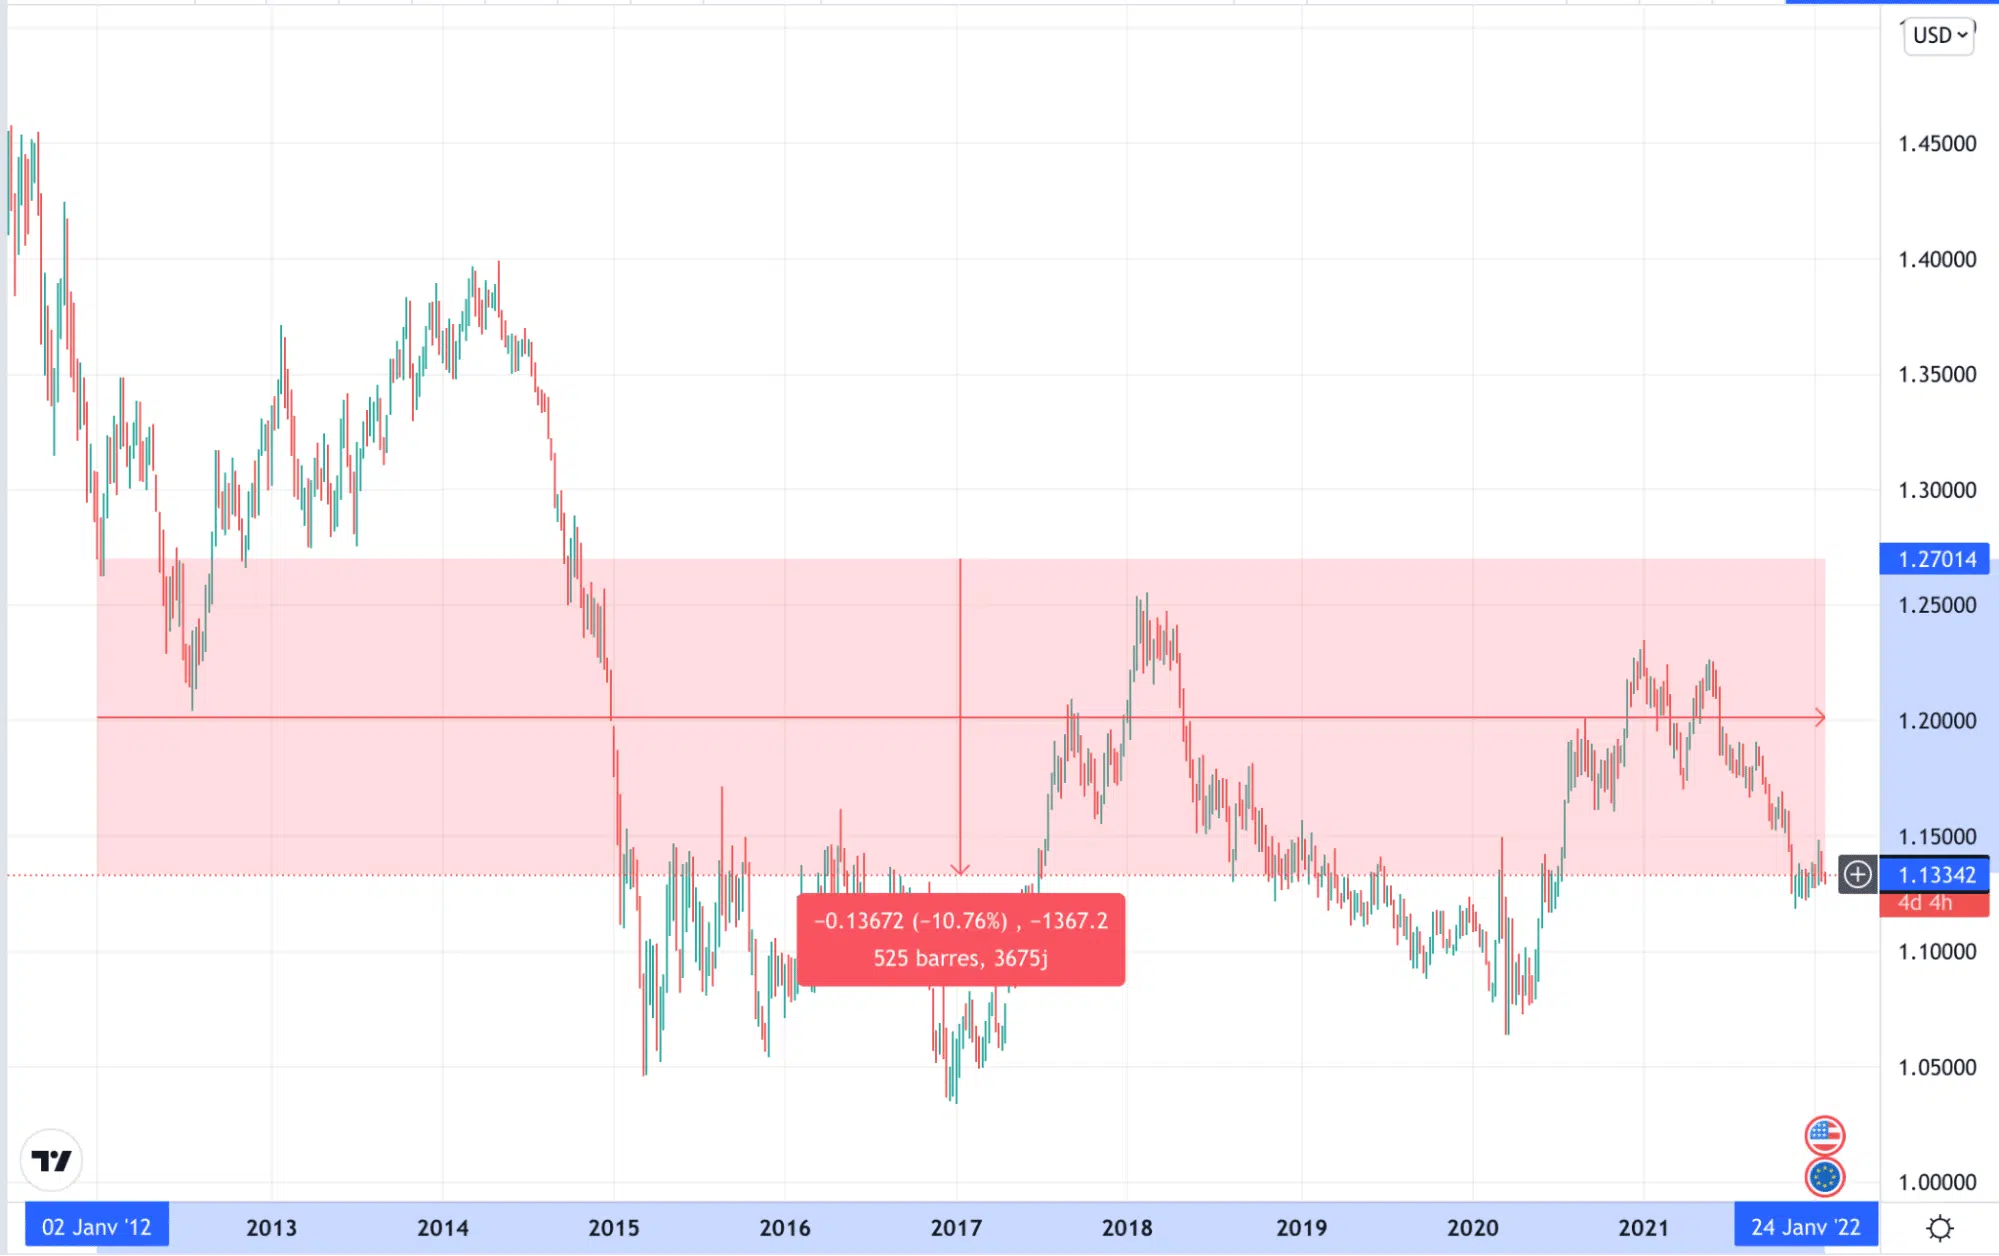
- Ein weiteres Beispiel:
Im selben Zeitraum mussten Sie 2012 rund 1270 $ ausgeben, um 1000 € zu erhalten, während Sie heute nur wenig unter 1134 $ ausgeben müssen, um denselben Betrag zu erhalten.
Von den Ursprüngen zur Vereinheitlichung: Wie entstand der Schweizer Franken?
Der Schweizer Franken unter der napoleonischen Ära
Vor der Einführung einer modernen Landeswährung war die Schweiz ein regelrechtes finanzielles Labyrinth. Die Alte Eidgenossenschaft (bis 1798) verfügte über keine konkrete Währungseinheit.
Die meisten der dreizehn Kantone prägten ihre eigene Münze.
Dies führte zu einer extremen Vielfalt: 319 Münztypen bestanden neben zahlreichen ausländischen Währungen, was den nationalen Handel erschwerte.
Es ist gut zu wissen, dass die Geschichte des Schweizer Frankens eng mit dem französischen Einfluss verbunden ist.
Die kurzlebige Einheit der Helvetischen Republik (1798-1803)
Die französische Invasion von 1798 und die Gründung der Helvetischen Republik beendeten die Fragmentierung.
Inspiriert vom zentralisierten französischen Modell traf die neue Republik eine radikale und beispiellose Entscheidung: die Einführung einer einheitlichen Währung auf dem gesamten Gebiet. In diesem Moment erlebt ein Franc de Suisse sein erstes offizielles Auftreten und setzt dem monetären „Jeder-für-sich“ der Kantone vorübergehend ein Ende.
Die Rückkehr zur Zersplitterung unter der Mediation (1803-1848)
Diese Phase der Einheit war nur von kurzer Dauer.
1803 greift Napoleon Bonaparte mit der Mediationsakte ein und zerschlägt die zentralisierte Regierung.
Die Schweiz wird wieder zu einer Eidgenossenschaft. Die unmittelbare Folge auf finanzieller Ebene ist ein Rückschritt: Jeder Kanton erlangt seine Souveränität zurück und das Recht, wieder seine eigene Münze zu prägen.
Das Währungssystem wird erneut zersplittert.
Angesichts des anhaltenden Chaos dieser kantonalen Vielfalt unterzeichnen sechs Kantone (darunter Bern, Waadt und Basel) 1825 ein Münzkonkordat. Dieses Bündnis zielte darauf ab, die Münztypen und ihren Wert innerhalb ihrer Gebiete zu harmonisieren.
Auch wenn diese Initiative begrenzt war, markiert sie den ersten konkreten, von den Kantonen selbst geführten Versuch, eine finanzielle Kohärenz wiederherzustellen (Quelle : Historisches Lexikon der Schweiz ).
Der Weg zum Bundesmonopol: Das Münzgesetz von 1850 und der schweizerische Bundesstaat
Die eigentliche Wende erfolgt nach dem Sonderbundskrieg.
1848 hält die neue Bundesverfassung eine grundlegende Änderung fest: Das Münzregal wird der Eidgenossenschaft übertragen.
Diese politische Entscheidung beendet die kantonale Währungssouveränität und legitimiert den Vereinheitlichungsprozess.
Der nächste Schritt, die Einführung des Schweizer Frankens, wie wir ihn kennen, ist damit unausweichlich.
Zwischen 1851 und 1852 zog der Bundesstaat mehr als 66 Millionen alte Münzen der 319 Sorten ein, um den Markt im Hinblick auf das Münzgesetz von 1850 zu bereinigen.
Zu Beginn wird der neue Schweizer Franken übrigens zur Parität mit dem französischen Franken (dem sogenannten „Franc germinal“) festgesetzt, was einen bedeutenden historischen Einfluss bestätigt und eine erste Wechselkursstabilität garantiert.
💡 Gut zu wissen :
Die Mediationsakte von 1803 zielte nicht nur auf die Währung ab, sondern auf das Überleben des Staates selbst. Die von der Helvetischen Republik (1798) auferlegte Zentralisierung hatte sich aufgrund der tiefgreifenden sprachlichen, religiösen und kulturellen Unterschiede in der Schweiz als undurchführbar erwiesen.
Die Lage eskaliert zum Bürgerkrieg (dem „Stecklikrieg“), als die Föderalisten, Anhänger der kantonalen Souveränität, die Oberhand über die Zentralregierung gewinnen.
Als Reaktion auf diese Implosion greift Napoleon als „Mediator“ ein und setzt eine neue Struktur durch. Er gibt den Kantonen ihre Autonomie zurück, sorgt jedoch dafür, dass Frankreich einen klaren Einfluss auf die Wirtschafts- und Aussenpolitik der Schweiz behält.
Das Mediationsregime stützte sich vollständig auf diese napoleonische Vorherrschaft und brach 1813 gleichzeitig mit dem Kaiserreich zusammen.
Was geschah nun mit dem Schweizer Franken vom Münzgesetz von 1850 bis zum Ersten Weltkrieg?
Die neue Stabilität des Frankens ermutigt die Schweiz rasch, sich in das damals vorherrschende europäische Währungssystem zu integrieren.
Die Lateinische Münzunion (LMU)
1865 unterzeichnet die Schweiz ein Abkommen mit Frankreich, Italien und Belgien zur Gründung der Lateinischen Münzunion (LMU) (Griechenland tritt 1868 bei).

Quelle : Historisches Lexikon der Schweiz
Diese Union ist eine praktische Antwort auf die Turbulenzen, die durch die Golderfunde in Amerika und Australien verursacht wurden, welche das Gleichgewicht der Edelmetalle bedrohten.
Die LMU beruht auf dem Bimetallismus (gemeinsame Verwendung von Gold und Silber) mit einem festen Verhältnis zwischen den beiden Edelmetallen (1/15,5). Das System orientiert sich an den Merkmalen des französischen Frankens von 1803.
Die Länder verpflichten sich, Goldmünzen und Silbertaler mit einem Feingehalt von 900/1000 sowie Scheidemünzen (Münzen mit geringem Wert) mit einem Feingehalt von 835/1000 zu prägen.
Der direkteste Effekt für den Schweizer Handel ist die gegenseitige Anerkennung.
Die Münzen der fünf Mitgliedsländer können frei zirkulieren und sind in allen Staaten der Union gesetzliches Zahlungsmittel, was die Integration der Schweiz in den französischen Währungsraum verstärkt.
Auf dem Weg zum Goldstandard und zur Schweizerischen Nationalbank
Die LMU sieht sich rasch mit Herausforderungen konfrontiert.
Die Einführung des Goldmonometallismus durch das Deutsche Reich 1871, gekoppelt mit einer Zunahme der weltweiten Silberproduktion, führt zu einer Abwertung des weissen Metalls.
Um diesem Phänomen entgegenzuwirken, begrenzen die Länder der Union die Silbermünzprägung und stellen sie 1880 schliesslich ganz ein. Das System wechselt de facto zum reinen Goldstandard.
Parallel zu diesen Bemühungen um die Vereinheitlichung der Münzen bleibt die Ausgabe von Banknoten lange zwischen den Kantonalbanken fragmentiert.
Erst 1907 vollendet der Staat seine monetäre Zentralisierung, indem er der Schweizerischen Nationalbank (SNB) das Notenmonopol überträgt
(Quelle : EPFL PRESS)
Der Erste Weltkrieg wird dem freien Umlauf der Münzen der LMU faktisch ein Ende setzen. Doch der Schweizer Franken geht gestärkt daraus hervor, da er seinen Wert auf internationaler Ebene bereits etabliert hatte.

Geldumlauf 1851-1950
Quellen: C. Grüebler, Die Geldmenge der Schweiz 1907-1954, 1958; H. Ritzmann-Blickenstorfer, Hrsg., Historische Statistik der Schweiz, 1996, S. 805-806 © 2003 HLS und Marc Siegenthaler, Bern.
Die Entwicklung des Schweizer Frankens im 20. Jahrhundert
1920-1945: Goldstandard, Krisen und die Behauptung des Frankens
Die Zwischenkriegszeit prägt den Ruf des Schweizer Frankens (CHF) als sicheren Hafen.
Während die europäischen Währungen eine Phase grosser Instabilität durchleben — geprägt von der Hyperinflation der deutschen Mark in der Weimarer Republik, die einen spektakulären Wertverlust veranschaulicht — zeichnet sich der Schweizer Franken durch seine Solidität aus.
Diese Stärke resultiert hauptsächlich aus der Beibehaltung des Goldstandards durch die Schweiz.
Durch die Beibehaltung einer direkten Bindung an das gelbe Metall zieht die Währung massiv ausländisches Kapital auf der Suche nach Sicherheit an.
Doch diese Teuerung hat auch negative Folgen für die Wirtschaft des Landes.
- Die Auswirkung auf den Export: Ein zu starker Franken belastet die stark exportorientierte Schweizer Wirtschaft schwer.
- Die Beschäftigungskrise: Die Auswirkung der Krise ist so gross, dass die Arbeitslosigkeit Mitte der 1930er Jahre mehr als 20 % der Erwerbsbevölkerung betrifft.
Angesichts dieser Situation ist die Eidgenossenschaft gezwungen zu handeln.
Der Bundesrat senkt das Gewicht des Frankens am 26. September 1936 von 0,290032 g Feingold auf eine Menge zwischen 0,190 g und 0,215 g.
Es handelt sich um die erste und einzige Abwertung des Schweizer Frankens, die zur Stützung der Wettbewerbsfähigkeit beschlossen wurde (Quelle 2).
Während des Zweiten Weltkriegs festigt die Schweiz ihre Grundlagen weiter, indem sie Rohstoffe an Deutschland im Austausch gegen grosse Goldmengen verkauft.
Diese beiden Jahrzehnte (1920-1945) legen endgültig die Grundlage für die zukünftige Solidität des CHF.
Die Schweiz, der Schweizer Franken und ausländisches Kapital
Länder mit einer sogenannten starken Währung haben alle dieselbe Eigenschaft: Sie ziehen das Kapital ausländischer Investoren an. Je mehr ausländisches Kapital zufliesst, desto stärker wird die Währung.
2020 befanden sich über 1216 Milliarden Schweizer Franken an ausländischen Investitionen auf helvetischem Boden. Umgekehrt investierte die Schweiz damals über 1460 Milliarden CHF weltweit.
Die Schweiz gehört zu den Ländern der Welt, die am meisten im Ausland investieren. Aber 2019 und 2020 repatriierten die Unternehmen des Landes im Zusammenhang mit der Gesundheitskrise 54 bzw. 34 Milliarden Schweizer Franken, was den Schweizer Franken auf dem Devisenmarkt stützte.
Bretton Woods und der Übergang zu flexiblen Wechselkursen
Am Ende des Krieges wird die Weltwährungsordnung durch das Abkommen von Bretton Woods (1944) neu definiert. Dieses System bindet die Währungen an den US-Dollar, der seinerseits an Gold gekoppelt ist. Die Schweiz lehnt aus politischer Entscheidung einen Beitritt ab (Quelle 1). Trotz dieser offiziellen Nichtteilnahme bleibt der Schweizer Franken eine der robustesten Währungen der Welt.
Das Bretton-Woods-System bricht 1971 zusammen und leitet die Ära der flexiblen Wechselkurse ein, bei der der Wert der Währungen nun durch das freie Spiel von Angebot und Nachfrage auf den Märkten bestimmt wird (Quelle 1).
- Unmittelbare Folge: Die bereits gesunde Schweizer Wirtschaft zieht einen massiven Zufluss ausländischen Kapitals auf der Suche nach Sicherheit an.
- Problem für Unternehmen: Diese Bewegung führt zu einer erneuten Aufwertung des Frankens. Die Industriesektoren, insbesondere die exportorientierten, geraten erneut in Schwierigkeiten, was zu einem Anstieg der Arbeitslosigkeit führt.
Die Schweizerische Nationalbank (SNB) ist gezwungen einzugreifen, um den Wert ihrer Währung zu kontrollieren.
Der Ölschock der 1970er Jahre und die Währungskrise der 1990er Jahre
Die Ölschocks der 1970er Jahre verstärken den Druck auf die Währungen. Trotz der von der SNB eingerichteten Massnahmen, um seine Aufwertung zu bremsen, setzt der Schweizer Franken seinen Anstieg fort.
Die Lage verschärft sich durch die Schwierigkeiten bei der Liquiditätssteuerung. Nach dem Börsencrash von 1987 pumpt die SNB Liquidität in den Markt, kann jedoch die langfristigen Auswirkungen nicht kontrollieren (Quelle 3). Der Bau- und Immobiliensektor gerät in eine spekulative Überhitzung.
- Reaktion der SNB: Um Inflation und Spekulation einzudämmen, erhöht die SNB ihre Zinssätze.
- Der rezessive Effekt: Dieser aggressive Anstieg stürzt die Wirtschaft in eine starke Rezession, die den Grossteil der 1990er Jahre prägt.
Die 1990er Jahre bleiben somit wirtschaftlich schwierig, insbesondere aufgrund einer als zu spät erachteten Zinssenkung (Quelle 3). Bemerkenswert ist, dass der Schweizer Franken trotz dieser innenpolitischen Schwierigkeiten seinen Wert gegenüber der Mehrheit der anderen internationalen Währungen behält.
Der Mindestkurs als Antwort auf die Krise von 2008
Die Finanzkrise von 2008 bestätigt auf spektakuläre Weise den Status als sicherer Hafen des Schweizer Frankens.
2010 reagiert die SNB auf die Krise, indem sie ihre Leitzinsen auf null senkt und den Markt mit Liquidität überflutet, um das Bankensystem zu schützen.
Der CHF wertet sich jedoch stark gegenüber dem Euro und dem Dollar auf, was die Wettbewerbsfähigkeit der Schweizer Exporte bedroht.
Um die inländischen Unternehmen zu schützen, ergreift die SNB eine drastische Massnahme:
- Der Mindestkurs: Die SNB führt einen Mindestwechselkurs gegenüber dem Euro (EUR/CHF) ein, den sie sich verpflichtet, durch massive Interventionen zu verteidigen.
- Die Aufhebung: Dieser Mindestkurs wird mehrere Jahre lang aufrechterhalten, bevor er 2015 plötzlich aufgegeben wird. Die Aufhebung löst einen weltweiten Währungs-„Schock“ aus, da sich der Franken sofort aufwertet.
Diese Interventionen, ob die Abwertung von 1936 oder der Mindestkurs von 2015, bestätigen, dass die Stabilität des Frankens durch seinen eigenen Erfolg und seine Rolle als sicherer Hafen regelmässig auf die Probe gestellt wird.
Warum ist der Schweizer Franken zu einem sicheren Hafen geworden?
Der Status als sicherer Hafen des Schweizer Frankens (CHF) ist kein Zufall, sondern das Ergebnis eines langen historischen und institutionellen Prozesses. Lange als „Anhängsel“ des französischen Frankens zu Beginn betrachtet, hat sich der CHF im 20. Jahrhundert als stabile und stark nachgefragte Anlagewährung etabliert.
Diese Solidität resultiert aus mehreren Faktoren, die bei Investoren, die ihr Kapital schützen wollen, ein dauerhaftes Vertrauen schaffen, insbesondere in Zeiten der Unsicherheit:
- Historische und politische Stabilität: Das Land hat ein enormes Vertrauenskapital aufgebaut, indem es seit Mitte des 19. Jahrhunderts von grösseren Konflikten verschont blieb und eine starke politische und soziale Stabilität bewiesen hat.
- Alte Bindung an Gold: Der Franken war historisch an Gold gebunden, was seinen Ruf der Stabilität begründete. Auch nach der Aufgabe des Goldstandards behielt die Schweiz weiterhin bedeutende Goldreserven.
- Niedrige Inflation: Eine anhaltend niedrige Inflation ist ein entscheidender wirtschaftlicher Faktor.
- Unabhängigkeit und Haushaltsdisziplin: Eine strenge Disziplin in Sachen Haushalts- und Geldstabilität kommt zu einem starken Unabhängigkeitswillen hinzu.
Diese Elemente zusammen machen den Schweizer Franken zu einer bevorzugten Wahl, wenn politische Unsicherheiten oder internationale Konflikte zunehmen, da er als Schutzschild gegen weltweite Instabilität wahrgenommen wird.
Die politischen und wirtschaftlichen Faktoren hinter seiner Solidität
Die Solidität des Schweizer Frankens beruht auf institutionellen Mechanismen und greifbaren wirtschaftlichen Realitäten, die oft proaktiv gesteuert werden:
Die zentrale Rolle der Schweizerischen Nationalbank (SNB)
Die Schweizerische Nationalbank (SNB) ist der Hauptakteur bei der Aufrechterhaltung der Stabilität des CHF.
- Strenge Geldpolitik: Die SNB verpflichtet sich zur Gewährleistung der Preisstabilität unter Berücksichtigung der gesamtwirtschaftlichen Entwicklung. Sie nutzt Instrumente wie den Leitzins und Interventionen am Devisenmarkt, um die Inflation zu kontrollieren und die Wirtschaft zu stabilisieren.
- Unabhängigkeit und Proaktivität: Die SNB ist eine der wenigen Zentralbanken der Welt, die auch als Investmentfonds agiert und Anleihen und Aktien globaler Unternehmen kauft. Sie passt ihre Devisenreserven und Zinssätze proaktiv an, um den Wert des Frankens zu beeinflussen.
- Entscheidende Unabhängigkeit: Die Autonomie der Geldpolitik der SNB gegenüber der Haushaltspolitik ist eine Säule ihrer Glaubwürdigkeit und schützt die Währung vor kurzfristigen politischen Erwägungen.
Die Faktoren des wirtschaftlichen Vertrauens
- Goldreserven: Die Schweiz ist ein bedeutender Goldhalter und zählt regelmässig zu den 10 grössten Goldhaltern der Welt. Sie besitzt rund 1’040 metrische Tonnen Gold, was etwa 5 % ihrer gesamten Reserven ausmacht (die auch ausländische Devisen, Anleihen und Aktien umfassen). Diese Reserven stärken das Vertrauen der Investoren.
- Robuste Wirtschaft und niedrige Inflation: Ein in der Regel robustes Wachstum des Bruttoinlandprodukts (BIP) und ein kontrolliertes Inflationsniveau ziehen Kapital an. Eine dynamische und expandierende Wirtschaft stärkt das Vertrauen und kann zu einer Aufwertung des CHF führen.
- Geopolitische Faktoren: Der Status als sicherer Hafen des Schweizer Frankens wird auch durch geopolitische Faktoren verstärkt. Jede internationale Krise oder politische Unsicherheit erhöht mechanisch die Nachfrage nach dem CHF.
Schweizer Franken, Euro und Dollar: Entwicklung und Vergleiche
Die Entwicklung des Schweizer Frankens im Vergleich zu den beiden wichtigsten Weltwährungen verdeutlicht die Stärke und die Besonderheiten des CHF.
Schweizer Franken gegen Euro (EUR)
Die volatilste Interaktion des Schweizer Frankens ist gegenüber dem Euro zu beobachten.
- Der Mindestkurs (2011–2015): Um ihre Wirtschaft vor den Auswirkungen eines zu starken Frankens zu schützen, hat die SNB am 6. September 2011 einen Mindestkurs von 1,20 CHF pro 1 EUR eingeführt.
- Die Aufhebung (2015): Die SNB beendete diesen Mindestkurs am 15. Januar 2015, was einen „Tsunami“ an den Märkten auslöste. Der Euro fiel unter die Parität und erreichte einen historischen Tiefstand. Diese Entscheidung, so mutig sie auch war, zeigte die Fähigkeit der SNB, sich schnell an sich verändernde Bedingungen anzupassen.
- Schwankungen: Die Schwankungen des EUR/CHF-Wechselkurses sind oft von divergierenden Geldpolitiken zwischen der Schweiz und der Eurozone geprägt, wobei signifikante Abweichungen üblich sind.
Schweizer Franken gegen Dollar (USD)
Gegenüber dem Dollar hat der Schweizer Franken eine historische Stärke und eine relative Stabilität in jüngerer Zeit gezeigt.
- Historische Aufwertung: Der US-Dollar, der 1914 5,18 CHF wert war, wurde 2011 (gemäss verfügbaren historischen Daten) bereits kaum über 0,80 CHF gehandelt, was eine konstante historische Aufwertung des Frankens veranschaulicht.
- Jüngere Stabilität: Seit fast 15 Jahren hat sich der USD/CHF-Kurs in einer relativ stabilen Bandbreite entwickelt, hauptsächlich zwischen 0,80 und 1,02 USD. Diese Stabilität kontrastiert mit den Bewegungen gegenüber dem Euro.
Die Entwicklung der Parität des CHF zeigt, dass er nicht nur gegenüber historischen Partnerwährungen (wie der ehemaligen italienischen Lira oder dem französischen Franken), deren relativer Wert gesunken ist, stark geblieben ist, sondern sich auch weiterhin stark gegenüber dem Dollar aufwertet und eine grosse Reaktivität gegenüber europäischen Schocks zeigt.
Zusammenfassung der Gründe, die den Schweizer Franken zu einer starken Währung machen
| Stabilitätsfaktor des Schweizer Frankens (CHF) | Praktische Argumente |
| Sicherer Hafen und geopolitische Stabilität | Die Schweiz hat historisch eine bemerkenswerte politische und soziale Stabilität bewahrt. Dieser Faktor, verstärkt durch Neutralität und das Fehlen grösserer Konflikte, schafft ein einzigartiges Vertrauenskapital. In Zeiten der Unsicherheit oder globaler Krisen suchen Investoren Schutz für ihr Kapital, was die Nachfrage nach dem CHF erhöht. |
| Haushaltsdisziplin und niedrige Verschuldung | Das Land wahrt eine strenge Haushaltsdisziplin und einen starken Unabhängigkeitswillen. Die niedrige Verschuldungsquote der Schweiz (deutlich unter der ihrer europäischen Nachbarn) ist ein wichtiger Zuverlässigkeitsindikator, der die Märkte beruhigt. |
| Robustes Wirtschaftswachstum und niedrige Inflation | Die Schweizer Wirtschaft zeigt ein in der Regel robustes Wachstum und hat Krisen ohne übermässigen Schaden überstanden. Eine anhaltend niedrige Inflation und eine dynamische Wirtschaft ziehen Kapital an, da sie die Kaufkraft des Frankens bewahren. |
| Rolle und Unabhängigkeit der SNB | Die Schweizerische Nationalbank (SNB) geniesst eine entscheidende Unabhängigkeit gegenüber der Haushaltspolitik. Ihre strenge und proaktive Geldpolitik zielt auf Preisstabilität ab. Durch die Anpassung des Leitzinses und aktive Interventionen an den Märkten (manchmal sogar als Investmentfonds agierend) kontrolliert und stabilisiert sie den Wert des CHF. |
| Strategische Reserven (Gold und Devisen) | Die Schweiz ist ein bedeutender Goldhalter mit umfangreichen Goldreserven. Diese Reserven, kombiniert mit Devisen- und Wertschriftenreserven, stärken die Glaubwürdigkeit des Frankens. Die historische Bindung an Gold hat zu seinem anhaltenden Ruf der Stabilität beigetragen. |
Schweizer Franken und ausländisches Kapital: eine Säule seiner Stabilität
Starke Währungen ziehen ausländisches Kapital an, was ihren Wert zusätzlich stärkt.
Die Geschichte des Schweizer Frankens (CHF) ist von dieser konstanten Anziehungskraft geprägt, die für seine Stabilität wesentlich ist.
Sprechen wir über den direkten Effekt der Kapitalflüsse.
Die Rolle des Frankens zeigt sich in den Investitionsbewegungen:
- Massive internationale Kapitalflüsse: Die Schweiz ist ein bedeutender globaler Finanzakteur. 2020 verzeichnete sie über 1’216 Milliarden CHF an ausländischen Investitionen, während sie selbst über 1’460 Milliarden CHF im Ausland platzierte.
- Rolle als Sicherheitsventil: In Krisenzeiten repatriieren Schweizer Investoren ihre Gelder auf der Suche nach der Sicherheit des Frankens.
So wurden beispielsweise in den Jahren 2019 und 2020 über 88 Milliarden CHF repatriiert. Diese plötzliche Bewegung erhöht die Nachfrage nach dem CHF auf den Devisenmärkten und wirkt als aktive und unmittelbare Stütze für seinen Wert.
Der Zufluss und die Repatriierung ausländischen Kapitals sind nicht nur ein Indikator für die Gesundheit des CHF; sie sind eine aktive Säule seiner Stabilität. Sie bestätigen fortlaufend das Vertrauen, das die Welt den politischen, wirtschaftlichen und institutionellen Grundlagen der Schweiz entgegenbringt.
Was Sie sich merken sollten :
Die Geschichte des Schweizer Frankens offenbart eine wesentliche Wahrheit: Die Stärke einer Währung ist immer das Ergebnis rigoroser politischer Entscheidungen und einer konstanten wirtschaftlichen Disziplin.
Der CHF ist nicht zufällig zu einem sicheren Hafen geworden.
Er wurde aufgebaut durch die Vereinheitlichung, die Beibehaltung des Goldstandards, die Unabhängigkeit der SNB und eine proaktive Krisensteuerung. Sie verstehen nun die Grundlagen, auf denen diese einzigartige Solidität beruht.
Um Ihr Kapital zu sichern oder Ihre Wechselgeschäfte mit b-sharpe zu optimieren, nutzen Sie nun die bewährte Stärke des Schweizer Frankens zu Ihrem Vorteil.
Wenden Sie dieses historische Wissen an, um Bewegungen auf dem Devisenmarkt zu antizipieren.
In vielen Fällen lautet die Antwort „nein“. Heutzutage gibt es einfache und kostengünstige Alternativen, um Ihre Einnahmen in Schweizer Franken (CHF) zu verwalten, sie schnell in Euro (EUR) umzurechnen und auf Ihr französisches Konto zu überweisen.
Ob es um einen Kauf, eine Investition oder die regelmässige Überweisung eines Gehalts geht – Sie können langwierige Formalitäten und versteckte Gebühren traditioneller Banken vermeiden.
Mit b-sharpe, dem Spezialisten für Geldwechsel für Grenzgänger und Schweizer Einwohner, haben Sie wieder die Kontrolle: geringere Gebühren, transparenter Service und die Möglichkeit, Ihr Leben in zwei Währungen zu gestalten … ohne dabei jährlich Hunderte von Franken zu verlieren. Entdecken Sie die besten Alternativen, die Ihnen je nach Ihrem Profil zur Verfügung stehen.
Warum sollte man sich für eine Alternative zur Eröffnung eines Bankkontos in der Schweiz entscheiden?
Bevor der französische Arbeitnehmer sein Gehalt in Schweizer Franken erhalten, auf sein Girokonto überweisen und in Euro umtauschen kann, muss er zunächst einige Vorkehrungen treffen. Dazu sollte er idealerweise über Folgendes verfügen:
- Ein Schweizer Konto in Schweizer Franken (CHF), um dort sein Gehalt zu erhalten und gegebenenfalls Einkäufe in der Schweiz zu tätigen.
- Ein französisches Bankkonto, um sein Gehalt in Euro darauf überweisen zu lassen.
- Eine Wechselstube, um Schweizer Franken in Euro umzutauschen.
- Ein Service für kostengünstige internationale Überweisungen zwischen der Schweiz und Frankreich
💡 Wie kann man sein Schweizer Gehalt kostengünstig nach Frankreich überweisen?
Dafür gibt es mehrere Möglichkeiten:
• Die gängigste Methode besteht darin, ein CHF-Konto bei einer Schweizer Bank zu eröffnen. Anschliessend müssen Sie manuelle oder automatische internationale Überweisungen an eine französische Bank vornehmen. Diese Methode ist jedoch langsamer, aufwändiger und mit unnötigen Kosten verbunden: Bankgebühren, Überweisungsgebühren, hohe Wechselkurse, Provisionen usw.
• Oder sich für die Eröffnung eines Kontos bei einer alternativen Online-Bank zu entscheiden. Diese Banken sind flexibler und arbeiten papierlos und bieten deutlich günstigere Bankgebühren und Wechselkurse.
• Schliesslich können Sie einen Wechselkursdienst in Anspruch nehmen, der besser auf die Bedürfnisse von Grenzgängern zugeschnitten ist, um Ihre CHF in EUR umzutauschen: schneller und günstiger.
#1 Um sich zeitaufwändige Behördengänge zu ersparen
Für viele bedeutet der Schritt zum Grenzgänger zwangsläufig die Eröffnung eines Bankkontos in der Schweiz. Die Schweiz gilt als führender Finanzplatz und zeichnet sich durch eine ausgezeichnete wirtschaftliche und monetäre Stabilität aus. Die Zinssätze sind dort niedriger als in Frankreich und je nach Konjunkturlage sogar manchmal negativ. Die Schweizer Banken bieten zudem eine breite Palette an Bankprodukten an, die sowohl bei Schweizer Einwohnern als auch bei Ausländern beliebt sind.
Dennoch bringt ein herkömmliches Schweizer Bankkonto, wie in den meisten Ländern, zahlreiche Unannehmlichkeiten mit sich, die sich vermeiden lassen.
Nehmen wir das Beispiel einer Kontoeröffnung bei einer Bank in Genf. Wie jedes andere Institut auch verlangt die Schweizer Bank von ihrem neuen Kunden zahlreiche Nachweise, um die Kontoeröffnung zu bestätigen:
- Ein gültiger Ausweis (Personalausweis, Reisepass, Führerschein…)
- Ein Wohnsitznachweis, der nicht älter als drei Monate ist (Wasser-, Strom- oder Gasrechnung…)
- Ihre Einkommensnachweise und/oder einen Nachweis über die Herkunft Ihrer Gelder im Falle von Investitionen in der Schweiz.
Die Dokumente werden systematisch auf ihre Echtheit überprüft: entweder durch die Schweizer Bank selbst, wenn sie in einer Filiale vorgelegt werden, oder in manchen Fällen sogar durch einen Notar, wenn sie per Post eingesandt werden.
Während dieses Überprüfungsprozesses, der als „Due Diligence“ bezeichnet wird, können mehrere Tage vergehen. Doch damit ist das Warten oft noch nicht vorbei: Die Beantragung zusätzlicher Dienstleistungen, wie beispielsweise einer Kreditkarte, kann weitere Überprüfungsschritte erfordern. Damit ein Girokonto zu 100 % einsatzbereit ist, sollte man diese Verfahren daher einkalkulieren und sich mit Geduld wappnen!
Wechseln Sie Ihre Währungen einfach und sicher mit b-sharpe
#2 Um Bankgebühren zu sparen
Ein Konto in der Schweiz zu eröffnen, mag beruhigend erscheinen, doch die Kosten summieren sich schnell:
- Bis zu 30 CHF Verwaltungsgebühren pro Monat;
- Gebühren für Interbanküberweisungen (Abwicklung von Finanztransaktionen);
- Gebühren für die Nutzung von Bankdienstleistungen in der Filiale;
- Bis zu 30 CHF Jahresgebühr für Debit- oder Kreditkarten;
- Provisionen und Wechselkursgebühren bei jeder Transaktion.
Zusammengenommen kosten sie Sie viel Geld, ohne Ihren Alltag als Grenzgänger wirklich zu erleichtern. Sie können also ganz einfach darauf verzichten, vor allem, wenn die Eröffnung eines Bankkontos gar nicht notwendig ist!
#3 Um wirklich minimalistisch zu bleiben
Der Wechsel zwischen mehreren Konten sorgt für Verwirrung, insbesondere bei mehreren Währungen. Zudem erschwert die Führung mehrerer Bankkonten die steuerliche Abwicklung: So müssen Sie beispielsweise eventuelle Zinserträge auf Ihrem Schweizer Konto in Ihrer französischen Steuererklärung angeben (selbst wenn es sich nur um wenige Franken handelt).
Schliesslich verlangen manche Banken eine Mindesteinlage. Seien Sie auch nicht überrascht, wenn Sie dort ein Mindestguthaben vorhalten oder regelmässig Transaktionen durchführen müssen, da sonst Inaktivitätsgebühren anfallen. Selbst einfache Girokonten sind bei manchen nationalen Banken von diesen Auflagen nicht ausgenommen.
#4 Um von Lösungen für mehrere Währungen und flexibleren internationalen Überweisungen zu profitieren
Das schnelle Umtauschen von Währungen und kostengünstige Überweisungen sollten keine Option sein. Hier kommen innovative Mehrwährungslösungen wie b-sharpe ins Spiel. Mit dieser Alternative können Sie Ihre CHF mit nur wenigen Klicks und ohne zusätzliche Kosten in EUR umtauschen! Sie können diese Vorgänge sogar bei jedem Gehaltseingang automatisieren: Das Leben mit zwei Währungen war noch nie so einfach.
Aber das ist noch nicht alles: Die mit diesen Transaktionen verbundenen Gebühren sind vollkommen transparent, und die Wechselkurse sind wettbewerbsfähiger als die der nationalen Banken. Ein weiterer Grund, warum Lösungen für den Umgang mit mehreren Währungen bei französischen Einwohnern immer mehr Anklang finden.
In welchen Fällen kann man auf ein Konto in der Schweiz verzichten?
Unnötigen Aufwand vermeiden, verschiedene Bankgebühren sparen, eine flexible Finanzverwaltung beibehalten… Es gibt viele Gründe, auf ein Schweizer CHF-Konto zu verzichten! Hier sind die beiden häufigsten Fälle, in denen Sie kein Konto in der Schweiz eröffnen müssen:
#1 Sein Gehalt in Schweizer Franken oder Euro erhalten
Als in Frankreich ansässige Person müssen Sie, wenn Sie in der Schweiz arbeiten und Ihr Gehalt in CHF erhalten, kein Schweizer Bankkonto eröffnen, um Ihr Gehalt in die Währung Ihrer Wahl umzurechnen.Die Lösung ist einfach: b-sharpe stellt Ihnen ein Dokument zur Verfügung, das Sie Ihrem Schweizer Arbeitgeber vorlegen können und das die Referenznummer Ihres CHF-Kontos enthält. Diese Nummer, die Ihr Unternehmen lediglich im Verwendungszweck der Überweisung angeben muss, ermöglicht es Ihnen, als Empfänger identifiziert zu werden.
Die eingegangenen Beträge werden dann unmittelbar nach Eingang bei b-sharpe zum besten Kurs umgerechnet und innerhalb von 24 Stunden auf das Empfängerkonto Ihrer Wahl in der gewünschten Währung überwiesen. Eine attraktive Garantie für alle in Frankreich ansässigen Personen, die eine schnelle Umrechnung von Schweizer Franken in Euro wünschen.
#2 Währungen umrechnen
Um Schweizer Franken in Euro (und umgekehrt) umzurechnen, ist ebenfalls kein Schweizer Bankkonto erforderlich. Um von den besten Wechselkursen zu profitieren, ohne auf die Gebühren einer Bank als Vermittler zu stossen, ist es am klügsten, auf eine sichere, schnelle und transparente Lösung für den Umtausch mehrerer Währungen wie b-sharpe zurückzugreifen.
Welche Alternativen gibt es, um seine CHF ohne ein herkömmliches Schweizer Bankkonto zu verwalten?
Wenn Sie ein Bankkonto in der Schweiz eröffnen, können Sie Ihr Gehalt direkt in Schweizer Franken (CHF) erhalten. Anschliessend müssen Sie es auf Ihr französisches Konto überweisen. Es gibt jedoch clevere Alternativen, um in der Schweiz zu arbeiten und gleichzeitig in Frankreich zu leben, ohne vor Ort ein Konto eröffnen zu müssen.
#1 Devisendienstleistungen und auf den Namen lautende IBAN bei b-sharpe
Online-Devisendienstleister sind im Vergleich zu traditionellen Banken die kostengünstigste und effizienteste Alternative für die Verwaltung von Gehältern in Fremdwährungen. Konkret ermöglicht die Plattform b-sharpe den Empfang von Geldern über eine auf Ihren Namen lautende Schweizer IBAN, ohne dass Sie ein Bankkonto in der Schweiz eröffnen müssen. Die Gelder können anschliessend in die Währung Ihrer Wahl umgerechnet und direkt auf Ihr Girokonto in Frankreich oder einem anderen Land überwiesen werden. Dank dieser IBAN kann Ihr Arbeitgeber Ihnen Ihr Gehalt einfach und schnell auszahlen.
Mit diesen Dienstleistungen können Sie zudem **bei den „versteckten“ Bankgebühren sparen**, die von den nationalen Banken allzu oft erhoben werden. Indem b-sharpe diese Gebühren umgeht, bietet das Unternehmen transparente Wechselkurse und reduzierte Gebühren bei jeder Transaktion, ohne dabei Abstriche bei der Überweisungsgeschwindigkeit zu machen… Und das alles mit einem innovativen und persönlichen Service, der genau auf die Bedürfnisse von Grenzgängern zugeschnitten ist!
#2 Bankkonten in Frankreich für den internationalen Gebrauch
In der Regel behalten Grenzgänger ihr französisches Bankkonto, um weiterhin von den Vorteilen des französischen Bankensystems zu profitieren, wie zum Beispiel schnelle und kostengünstige Überweisungen in die Schweiz dank Partnerschaften mit Schweizer Banken. Gleichzeitig behalten sie ihre regulierten Sparbücher (Livret A, LDDS) mit ihren günstigen Zinssätzen und Steuervergünstigungen.
#3 Grenzkonten in Frankreich mit Schweizer Partnern
Einige lokale französische Banken in Grenzgebieten bieten CHF- und EUR-Konten an, die auf die Bedürfnisse von Grenzgängern zugeschnitten sind. Diese Alternative zu Schweizer Banken ermöglicht es den Kunden, Bargeld (in Schweizer Franken oder Euro) an den Schaltern einzuzahlen. Noch interessanter ist, dass diese Art von Girokonto von einem Vorzugskurs für den CHF/EUR-Wechselkurs profitiert und Überweisungen mit Wechselkursgarantie ermöglicht.
Bevor Sie bei einer französischen Bank ein Konto für Grenzgänger eröffnen, sollten Sie wissen, dass manche Schweizer Arbeitgeber für die Gehaltsüberweisung eine Schweizer IBAN verlangen. Sie sollten dies daher vorher klären.
In diesem Fall liegt die naheliegendste Alternative bei den lokalen Schweizer Banken in Grenznähe, von denen einige sogenannte „Grenzgänger“-Girokonten in CHF und EUR anbieten. Diese Schweizer Grenzgängerkonten sind zwar speziell auf diesen besonderen Status zugeschnitten, bieten jedoch nur wenige zusätzliche Optionen. Sie sind im Wesentlichen dafür gedacht, das Gehalt in Schweizer Franken (CHF) zu erhalten und es auf ein französisches Konto in Euro zu überweisen.
Diese Lösung ist nach wie vor vorteilhaft und kostengünstiger als die Eröffnung eines klassischen Girokontos in der Schweiz, auf das Ihr Gehalt in Schweizer Franken überwiesen wird.
#4 Online-Banken
Online-Banken, auch als Neobanken bezeichnet, werden häufig von Grenzgängern genutzt. Diese können sich somit für eine Schweizer oder eine französische Online-Bank entscheiden.
Diese reinen Online-Banken bieten über ihre benutzerfreundlichen Apps eine breite Palette an Dienstleistungen, die jederzeit verfügbar sind: Kredit- oder Debitkarten, Girokonten in verschiedenen Währungen, unkomplizierte internationale Überweisungen usw. Ein vorteilhafter Service für Grenzgänger, die weit von ihrer physischen Bank entfernt sind.
Darüber hinaus bieten einige Online-Banken kostenlose Basiskonten und attraktive Empfehlungsprogramme an. Neben den reduzierten Bankgebühren sind Sofortüberweisungen in der Regel kostenlos, und die Kosten für Auslandsüberweisungen sind weiterhin wettbewerbsfähig.
Einige Online-Banken bieten sogar Mehrwährungskonten an: Diese ermöglichen die Verwaltung mehrerer Konten, beispielsweise in Schweizer Franken und Euro, und erleichtern so den Währungsumtausch ohne überhöhte Gebühren.
Der Nachteil? Der fehlende persönliche Kontakt: Da sie keine physischen Filialen haben, ist die Einzahlung von Schecks oder Bargeld umständlicher. Zudem erschwert der vollständig digitalisierte Kundenservice den Zugang zu einem Berater.
#5 Ein Fremdwährungskonto eröffnen
Ein Fremdwährungskonto ist die Alternative, um Geld in der Währung Ihrer Wahl anzulegen: Euro, Dollar, Schweizer Franken … Es ermöglicht Transaktionen oder Überweisungen in diesen Währungen, und zwar ohne Wechselkursgebühren.
Für einen Grenzgänger bietet ein Fremdwährungskonto mehrere Vorteile. Zum einen ermöglicht es, das Gehalt in Schweizer Franken zu erhalten, ohne dass Umrechnungsgebühren anfallen. Das Fremdwährungskonto erleichtert zudem Ausgaben vor Ort (in der Schweiz) sowie auf Auslandsreisen, ohne dass man eine Wechselstube aufsuchen muss.
Fremdwährungskonten können bei traditionellen Banken oder bei Online-Banken eröffnet werden, wobei jede ihre eigenen Konditionen und Gebühren hat. Online-Banken bieten oft eine vereinfachte Kontoeröffnung und günstigere Gebühren, allerdings kann die Auswahl an verfügbaren Währungen eingeschränkt sein.
Warum das Einkommen eines Grenzgängers vom EUR/CHF-Wechselkurs abhängt
Grenzgänger, die in der Schweiz arbeiten, werden oft in Schweizer Franken (CHF) bezahlt, müssen ihre Ausgaben in Frankreich jedoch in Euro (EUR) bestreiten. Für Grenzgänger ist die Umrechnung ihres Lohns von Schweizer Franken in Euro jedoch ein immer wiederkehrendes Problem. Sie müssen diesen Vorgang jeden Monat wiederholen und sind stark vom aktuellen Wechselkurs abhängig. Ihre Kaufkraft und die Höhe ihres Endlohns werden direkt vom EUR/CHF-Wechselkurs beeinflusst.
Das Einkommen eines Grenzgängers unterliegt einem Wechselkursrisiko, das direkt von den Schwankungen des Wechselkurses zwischen dem Euro und dem Schweizer Franken beeinflusst wird. Ist der Schweizer Franken stark, profitieren Grenzgänger somit von einer höheren Kaufkraft in Frankreich, da ihr umgerechnetes Einkommen mehr Euro wert ist. Umgekehrt verringert sich ihre Kaufkraft, wenn der Euro stark ist, da jeder umgerechnete Schweizer Franken weniger Euro einbringt.
Die Lebenshaltungskosten in der Schweiz sind im Vergleich zu Frankreich übrigens höher. Wechselstuben wie b-sharpe ermöglichen es, diese Schwankungen zu nutzen, ohne den Wechselkurs ständig im Auge behalten zu müssen.
💡 Schweizer Franken in Euro umzurechnen ist ganz einfach!
Wenn Sie einen Währungsrechner wie b-sharpe nutzen, profitieren Sie im Vergleich zu herkömmlichen Anbietern von einem günstigeren Wechselkurs.
Der angebotene Kurs für eine Umrechnung von EUR in CHF oder von CHF in EUR ist somit deutlich günstiger als bei einer herkömmlichen Bank.
#6 Ethische und nachhaltige Banken (Alternative Bank der Schweiz – ABS)
Um ihren Werten treu zu bleiben, können sich französische Staatsbürger auch für ein alternatives Bankkonto mit Sitz in der Schweiz entscheiden. Zu diesem Zweck verfolgen Institute wie die Banque Alternative Suisse (BAS), die insbesondere in Genf, Lausanne und Zürich vertreten ist, ein genossenschaftliches und transparentes Geschäftsmodell. Eine bewusste Entscheidung, um zur Finanzierung sozialer oder ökologischer Projekte beizutragen.
Diese alternativen Schweizer Banken richten sich sowohl an Personen mit Wohnsitz in der Schweiz als auch an Grenzgänger. Einige Institute bieten zudem Durchlaufkonten ohne langfristige Bindung an, über die man sein Gehalt in CHF erhalten und anschliessend in EUR umtauschen kann. Diese als Freizügigkeitskonten bezeichnete Alternative ist Arbeitnehmern vorbehalten, die bereits Beiträge in das Schweizer Vorsorgesystem eingezahlt haben. Diese Option ermöglicht es, kurzfristig eine Schweizer IBAN beizubehalten.
Schliesslich bieten alternative Banken ergänzende Produkte für Grenzgänger an, die ihren Wohnsitz in die Schweiz verlegen möchten. Dazu gehören beispielsweise Säulenkonten für langfristiges Sparen oder Mietgarantieangebote, die den Anforderungen bestimmter Schweizer Krankenkassen entsprechen. Obwohl sie nicht immer eine Kreditkarte in ihrem Basisangebot haben, lassen sie sich leicht mit einer Neobank oder einem Mehrwährungskonto wie b-sharpe kombinieren, um die Kosten zu begrenzen.
Warum das Einkommen eines Grenzgängers vom EUR/CHF-Wechselkurs abhängt
Ein in Frankreich ansässiger Einwohner, der in Schweizer Franken (CHF) bezahlt wird, bestreitet in der Regel den Grossteil seiner Ausgaben in Frankreich in Euro (EUR). Zu diesem Zweck tauscht er jeden Monat seine CHF ganz oder teilweise in EUR um. Dieser Vorgang findet zwar regelmässig statt, ist jedoch niemals neutral. Da sein endgültiges Einkommen ständig den Wechselkursschwankungen unterliegt, verliert es jeden Monat an Wert oder gewinnt an Wert.
Da die Löhne und Lebenshaltungskosten in der Schweiz deutlich höher sind, verfügen französische Grenzgänger im Durchschnitt über eine höhere Kaufkraft. Wenn der CHF an Wert gewinnt, steigt ihre Kaufkraft zudem weiter an. Ist der Euro jedoch stark, verringert sich ihre Kaufkraft, da sie für jeden umgetauschten Schweizer Franken weniger Euro erhalten.
Um diesem Effekt entgegenzuwirken, ermöglichen Wechselstuben wie b-sharpe, diese Schwankungen zu Ihrem Vorteil zu nutzen, ohne den Wechselkurs ständig im Auge behalten zu müssen. Durch die Nutzung eines Währungsumrechners profitieren Sie von einem günstigeren Wechselkurs als bei herkömmlichen Anbietern. Die Gebühren für eine Umrechnung von EUR in CHF oder von CHF in EUR sind somit deutlich niedriger als bei einer herkömmlichen Bank.
Wie finden Sie die beste Alternative für Ihr Profil?
Die Entscheidung für eine Alternative zur Eröffnung eines Schweizer Bankkontos hängt von mehreren Faktoren ab:
- Ihr Status: Grenzgänger, vorübergehend im Ausland tätiger Arbeitnehmer, Einwohner Frankreichs oder der Schweiz.
- Die Häufigkeit von Überweisungen zwischen der Schweiz und Frankreich.
- Ihre Bedürfnisse in Bezug auf den Geldwechsel oder ergänzende Bankprodukte (Karte, Kredit, Geldanlage usw.).
- Die Einfachheit, die Vielfalt des Leistungsangebots oder auch Ihr Gespür für ethische Werte.
Ein Grenzgänger, der seine Kaufkraft maximieren möchte, wird beispielsweise einen Geldwechsel-Service mit Schweizer IBAN bevorzugen, während ein Franzose, der sich in der Schweiz niederlassen möchte, sich direkt für eine Schweizer Bank entscheiden kann, um Zugang zu länderspezifischen Produkten wie Säulenkonten (Altersvorsorge) oder Mietkautionskonten zu erhalten.
Warum sollten Sie sich für b-sharpe als Alternative entscheiden?
Das Ziel von b-sharpe: Jedem die Möglichkeit zu geben, seine Schweizer Franken und Euro völlig frei zu verwalten, ohne versteckte Kosten oder die Einschränkungen traditioneller Banken in Kauf nehmen zu müssen.
b-sharpe gilt als Referenz im Devisenhandel und bietet eine auf Ihren Namen lautende Schweizer IBAN sowie wettbewerbsfähige Wechselkurse. Dank seines kundenorientierten Teams vor Ort sowie der Sicherheit und Schnelligkeit der Überweisungen ist b-sharpe die cleverste Lösung, um bequem mit zwei Währungen zu leben, ohne dabei Wechselkursverluste zu erleiden!
Häufig gestellte Fragen zu Alternativen zum Schweizer Bankkonto
Ja, dank spezialisierter Plattformen für den Währungsumtausch wie b-sharpe. Es ist nun möglich, sein Gehalt in Schweizer Franken (CHF) auf eine auf den eigenen Namen lautende Schweizer IBAN zu erhalten, ohne ein klassisches Bankkonto in der Schweiz eröffnen zu müssen. So vermeiden Sie langwierige Kontoeröffnungsverfahren und profitieren gleichzeitig von günstigeren Wechselkursen und reduzierten Gebühren für die Umrechnung Ihrer CHF in EUR.
Manche Arbeitgeber verlangen eine Schweizer IBAN für die Gehaltsüberweisung, auch wenn Sie in Frankreich wohnhaft sind. In diesem Fall können Sie sich für Folgendes entscheiden:
• Einen Devisenumtauschdienst mit Schweizer IBAN wie b-sharpe;
• Ein CHF-EUR-Konto für Grenzgänger, das von bestimmten französischen oder schweizerischen Banken angeboten wird, die in der Regel in Grenznähe liegen.
Wichtig: Bevor Sie sich für eine Alternative entscheiden, prüfen Sie genau, welche IBAN-Formate Ihr Arbeitgeber akzeptiert.
Die Schweizerische Nationalbank wendet manchmal Negativzinsen an. Diese Politik führt bei bestimmten Banken zu Kosten für Einlagen, sogar auf Girokonten (insbesondere bei hohen Beträgen).
Hier sind die Alternativen, um diese zu vermeiden:
• Bevorzugen Sie Wechselstuben, die Ihr Geld nicht vorhalten. Sie führen so die Umrechnung und die Überweisung sofort auf Ihr französisches Konto durch.
• Entscheiden Sie sich für Online-Banken oder Mehrwährungskonten, die keine solchen Strafzinsen erheben.
• Teilen Sie Ihre Einlagen auf, wenn Sie über grosse Beträge verfügen.
Alternative Schweizer Banken bieten in der Regel flexiblere Konditionen als die grossen Schweizer Nationalbanken, dennoch ist es immer ratsam, die Zinsbedingungen sorgfältig zu lesen.
Wussten Sie, dass manche Banken anbieten, den Wechselkurs festzuschreiben? So können Sie insbesondere länger von einem günstigen Kurs profitieren und müssen sich keine Gedanken mehr über die Schwankungen des Schweizer-Franken-Kurses machen. Aber ist es eine gute Idee, den Wechselkurs festzuschreiben? b-sharpe erklärt Ihnen in diesem Artikel alles!
Der Wechselkurs des Schweizer Frankens
Wie steht der Kurs des Schweizer Frankens? Wie Sie sicherlich wissen, unterliegt der Wechselkurs – und damit auch der des Schweizer Frankens – ständigen Schwankungen. Er schwankt täglich auf dem Devisenmarkt (Forex). Es gibt zahlreiche Faktoren, die den Kurs des Schweizer Frankens und aller anderen Währungen beeinflussen:
- Der angegebene Zeitraum
- Die Wirtschaftslage
- Die Geldpolitik der Zentralbanken
- Die Reaktion der Anleger
- Die Preise für Energieträger…
Aber wie lässt sich feststellen, ob ein Wechselkurs vorteilhaft ist oder nicht? Um zu prüfen, ob der Ihnen angebotene Wechselkurs günstig ist, und somit festzustellen, ob die von Ihrem Finanzvermittler erhobene Marge zu hoch ist, können Sie ihn mit dem Referenzkurs (oder „Interbankenkurs“) vergleichen. Dabei handelt es sich um den Kurs, zu dem die Banken untereinander Geld tauschen. Sie finden ihn auf allen Finanzdaten-Websites.
Mit innovativen Finanzdienstleistern können Sie online Geld umtauschen und von günstigen Wechselkursen profitieren, die besser sind als die von traditionellen Anbietern wie Banken oder Wechselstuben.
So sichern Sie sich den Wechselkurs des Schweizer Frankens: der Devisenterminkontrakt
Bei allen Ihren Geldtransfers zwischen Frankreich und der Schweiz (Gehaltsüberweisungen, Überweisungen usw.) sollten Sie den Wechselkurs berücksichtigen und den günstigsten Zeitpunkt für Ihre Überweisungen wählen, um keine Wechselkursverluste zu erleiden. Manche Menschen entscheiden sich dafür, den Wechselkurs festzuschreiben. Man spricht dabei von einem Termingeschäft.
Was ist ein Terminkontrakt?
Ein Terminkauf ist ein Vertrag zwischen einer Privatperson und einer Bank. Er ermöglicht es, den Wechselkurs für einen bestimmten Zeitraum festzuschreiben, wobei dieser Kurs bei allen Währungsumrechnungen zur Anwendung kommt. Die Laufzeit beträgt in der Regel 3, 6 oder 12 Monate. Im Rahmen einer Umrechnung von Schweizer Franken in Euro verpflichtet der Terminkauf den Kunden somit, jeden Monat eine bestimmte Anzahl Schweizer Franken an seine Bank zu verkaufen, im Austausch gegen eine bestimmte Anzahl Euro, und zwar zu dem im Vertrag festgelegten Kurs.
Den Schweizer Wechselkurs festlegen: Vor- und Nachteile
Die Wechselkurssicherung erscheint auf den ersten Blick sehr vorteilhaft. Sie ermöglicht es insbesondere, länger von einem günstigen Kurs zu profitieren und sich keine Gedanken mehr über die Schwankungen des Schweizer Frankenkurses machen zu müssen. Für Privatpersonen bedeutet dies also, sich vor einer möglichen ungünstigen Wechselkursentwicklung abzusichern. Er muss die Kurse nicht mehr beobachten oder nach dem besten Zeitpunkt für seine Transaktionen suchen, da seine Bank die Umrechnung übernimmt.
Dieser Prozess weist jedoch unbestreitbare Nachteile auf. Zunächst einmal legt der Privatkunde mit seiner Bank einen Wechselkurs fest und kann daher nicht von einem günstigeren Wechselkurs profitieren, falls sich dieser positiv entwickelt. Darüber hinaus ist die Kursbindung mit Kosten verbunden: Die Bank erhebt Bearbeitungsgebühren und gewährt sich bei den Transaktionen eine teilweise beträchtliche Marge. Schliesslich kann die Bank Gebühren und Strafzinsen erheben, wenn Sie Ihr Gehalt nicht innerhalb der vertraglich vereinbarten Fristen überweisen. Beim Terminkauf ist der Kunde vertraglich verpflichtet, monatliche Beträge an seine Bank zu überweisen. Wenn ihn jedoch unvorhergesehene Lebensumstände (finanzielle Probleme, unerwartete Ausgaben, Entlassung) daran hindern, die fälligen Beträge zu begleichen, kann die Bank Strafgebühren verlangen. Die Festsetzung des Wechselkurses birgt daher ein nicht zu unterschätzendes finanzielles Risiko.
b-sharpe, eine Alternative zur Wechselkursbindung in der Schweiz
Glücklicherweise gibt es andere Möglichkeiten, bei all Ihren Umrechnungen von einem günstigen Wechselkurs zu profitieren, ohne auf eine Kurssicherung (oder einen Terminverkauf) zurückgreifen zu müssen. b-sharpe, ein Online-Währungsrechner, bietet Ihnen eine kostengünstige, benutzerfreundliche, schnelle und sichere Lösung für all Ihre Währungsumrechnungen mit reduzierten Wechselkursgebühren.
Ein zuverlässiger und sicherer Online-Währungsrechner
Kunden von b-sharpe können ihren Wechselkurs in Echtzeit festlegen und haben 48 Stunden Zeit, um ihre Transaktion durchzuführen.
Wechselkurse mithilfe von Benachrichtigungen im Blick behalten
Mit b-sharpe lassen Sie sich benachrichtigen, sobald Ihre Währungen den gewünschten Wechselkurs erreichen, und verfolgen Sie die Kursentwicklung von über 20 Währungen. Richten Sie in Ihrem Kundenbereich Kursbenachrichtigungen ein und lassen Sie sich zum besten Zeitpunkt für Ihre Transaktionen benachrichtigen.
Wie funktioniert der CHF/EUR-Wechselkursdienst von b-sharpe?
Der Währungsrechner von b-sharpe besticht durch seine einfache Bedienung! In nur drei Schritten können Sie Ihre Schweizer Franken in Euro umrechnen.
- Erstellen Sie die Transaktion in Ihrem b-sharpe-Kundenbereich: Geben Sie die Details Ihrer Transaktion an und geben Sie den Betrag an, den Sie in die Zielwährung umtauschen möchten, sowie das Konto, auf das die Gelder überwiesen werden sollen.
- Überweisung an b-sharpe von Ihrem Bankkonto: Führen Sie über Ihre Banking-App eine Überweisung an die IBAN von b-sharpe durch, die Sie in Ihrem Kundenbereich herunterladen oder in Ihrer Wechselbestätigung finden können
- b-sharpe führt die Überweisung in der Zielwährung durch: Sobald wir Ihr Geld erhalten haben, wird es umgetauscht und anschliessend auf das Empfängerkonto überwiesen!
Mit seinem innovativen und zu 100 % online verfügbaren Service ist b-sharpe Ihr Partner für alle Ihre Transaktionen zwischen Euro und Schweizer Franken sowie für Ihre Umrechnungen von US-Dollar in Schweizer Franken.
Das Glossar zum Währungsumtausch von b-sharpe!Bank
Version 4.0 des Schweizer Bankensystems, einer tragenden Säule der Schweizer Wirtschaft. Es umfasst Geschäftsbanken, Privatbanken, Industrie- und Handelsbanken und sogar „Nicht-Banken“ (d. h. grosse Einzelhandelsketten, die aufgrund sinkender Handelsmargen Finanzprodukte verkaufen). Nicht zu vergessen das jüngste Mitglied: die Online-Bank!
Eine Bank ist also ein Unternehmen, das Bankdienstleistungen und andere Finanzdienstleistungen anbietet und damit handelt. Sie steht im Zentrum des Geldgeschäfts und trägt die direkte Verantwortung für das Finanzrisikomanagement. Sie kann Ihre Devisengeschäfte, Kredite usw. abwickeln … zu Zinssätzen und Konditionen, die Sie sorgfältig vergleichen sollten!
EZB
Die Europäische Zentralbank (EZB) ist die Zentralbank der neunzehn Länder der Europäischen Union, die den Euro eingeführt haben. Sie ist die wichtigste Währungsinstitution der Europäischen Union.
Nicht zu verwechseln mit der „Banque Commune d’Épreuves“! Auch wenn ihre Hauptaufgabe als eine Art „Prüfung“ angesehen werden kann: die Preisstabilität im Euro-Währungsgebiet zu gewährleisten und damit die Kaufkraft der Einheitswährung für alle betroffenen Staaten zu erhalten.
SNB
Die Schweizerische Nationalbank (SNB) ist die Zentralbank der Schweiz.
Die SNB ist eine Aktiengesellschaft, die insofern keine richtige Aktiengesellschaft ist, als dass niemand ihre Existenz oder ihre Aufgaben ignorieren dürfte:
- Die SNB sorgt für die Stabilität des Schweizer Frankens, indem sie auf ihre Goldreserven und ihre Devisenreserven zurückgreift;
- Die SNB verwaltet die Konten, die der Bund bei dieser Bank für die Abwicklung von Zahlungen eröffnet hat;
- Die SNB begibt die Anleihen des Bundes;
- Die SNB berät den Bund bei der vorübergehenden Anlage seiner Gelder.
Wechselstube
Wechselstuben sind Finanzvermittler, deren Hauptgeschäft der manuelle Geldwechsel ist, d. h. der sofortige Umtausch einer Währung in eine andere. Als Händler, die mit Banknoten handeln, unterliegen sie besonderen Vorschriften und müssen ihre Preise und Verkaufsbedingungen (Wechselkurs, Provision oder eventuelle Gebühren) klar ausweisen. Eine Wechselstube kauft ihre Währungen ein und legt je nach dem Verhältnis von Angebot und Nachfrage den Verkaufs- und den Ankaufskurs der Währung fest.
Indexierungsklausel
Im Falle eines internationalen Devisentermingeschäfts können die Vertragsparteien eine Indexierungsklausel vereinbaren, um die Modalitäten der Aufteilung des Transaktionswährungsrisikos zwischen Käufer und Verkäufer vertraglich festzulegen.
Sie sieht eine Ausgleichszahlung für den Fall vor, dass sich der Wechselkurs der von den Parteien gewählten Währung ändert. So kann der Preis automatisch angepasst werden, um sich vor dem Risiko einer Geldentwertung zu schützen: Indexierungsklausel auf den Goldwert (Goldwertklausel) oder auf den Kurs einer Fremdwährung (Wechselkursgarantie).
Annahmeschluss
Bestimmte Uhrzeit, bis zu der eine Transaktion ausgeführt werden muss. Dies ist die Uhrzeit, bis zu der Zahlungsaufträge erteilt werden können, damit sie noch am selben Tag berücksichtigt werden. Diese Verfahren ermöglichen es, die verschiedenen Vorgänge beim Kontenabschluss in jedem Geschäftsjahr einheitlich zuzuordnen. So… Schluss. Genug davon!
Tageskurse
Der täglich festgelegte Tageskurs einer Währung ist der Kurs dieser Währung im Verhältnis zu einer anderen Währung am Tag t. Die auf dem Devisenmarkt, dem sogenannten „Forex“, notierten Wechselkurse schwanken je nach Handelsvolumen ständig. Der Wechselkurs wird durch Angebot und Nachfrage bestimmt: Übersteigt die Nachfrage nach der ersten Währung das Angebot, steigt ihr Kurs gegenüber der zweiten Währung. Kurz gesagt: ein ständiges Kräfteverhältnis!
Währungsabsicherung
Absicherung ist eine Massnahme, mit der man sich gegen unerwünschte Risiken schützt. Sie wird sowohl von Unternehmen (die sich gegen Schwankungen an den Kapitalmärkten absichern wollen) als auch von Anlegern an den Finanzmärkten genutzt.
Für Privatpersonen ist eine Währungsabsicherung ein verbindlicher Vertrag mit ihrer Bank, der es ihnen ermöglicht, zum Zeitpunkt des Geschäftsabschlusses den Wechselkurs einer Währung gegenüber einer anderen festzuschreiben. Der Kurs wird für einen bestimmten Betrag auf einen zukünftigen Zeitpunkt festgeschrieben.
Ein Tipp: Überprüfen Sie Ihre Deckenauswahl, denn vielleicht friert es Ihnen und Sie möchten etwas anderes ausprobieren 😉
Lesen Sie auch unseren Bericht über Terminhandel für Privatanleger.
Valutadatum
Datum, an dem eine bestimmte Banktransaktion verbucht wird. Bei einem Devisengeschäft ist dies das Datum, an dem die Devisen dem Konto gutgeschrieben werden. Man spricht von einem Kassatag, der dem Liefertermin der Währungen bei einem Kassageschäft entspricht. Zu unterscheiden ist dies vom Transaktionsdatum, das dem Datum der Verbuchung der Transaktion entspricht. Zwischen beiden kann ein Zeitunterschied von einem bis zu mehreren Tagen bestehen.
Bei der Berechnung der Soll- oder Habenzinsen wird jedoch das Valutadatum berücksichtigt…
Währung
Eine von einem anderen Land akzeptierte Währungseinheit. Die „Währung“ ist die des eigenen Landes.
Lastschrift
Möglichkeit, den Betrag direkt vom Konto abbuchen zu lassen. Der Kontoinhaber (Zahlungspflichtiger) ermächtigt den Rechnungssteller (Gläubiger), den fälligen Betrag zur Zahlung direkt von seinem Bankkonto abzubuchen.
FED
Federal Reserve System oder FED. Entgegen der landläufigen Meinung ist die Federal Reserve tatsächlich die Zentralbank der Vereinigten Staaten (und nicht die Kurzform des Basler Tennisspielers).
Die US-Notenbank hat den doppelten Auftrag, für Preisstabilität zu sorgen und gleichzeitig die Beschäftigung zu fördern. Als Verantwortliche für die Geldpolitik – insbesondere durch die Festlegung der Leitzinsen und damit der Kapitalkosten – beobachtet die FED die Wirtschaft genau, um eine Überhitzung zu vermeiden: Inflation, Arbeitslosigkeit, Binnen- und Aussenwachstum …
Abbildung
Im Devisenhandelsjargon sind dies die ersten drei Ziffern eines Kauf- oder Verkaufskurses für Währungen. Bei einem Kassakurs von 1,2530/40 für EUR/USD beispielsweise beträgt der Wert 1,25. Der Schnelligkeit halber nennen Devisenhändler nur die Pips, d. h. die letzten beiden Ziffern der 54 bis 65 signifikanten Stellen, die in einem „ruhigen“ Markt und für eine „nicht exotische“ Währung angegeben werden. Wenn also der Kurs von 1,25 auf 1,26 steigt, sagt man, dass er um eine Stelle gestiegen ist.
Devisenhandel
Eine häufig verwendete Abkürzung für „Foreign Exchange“, d. h. den weltweiten Devisenmarkt. Der Devisenmarkt ist ein dezentraler globaler Markt, auf dem die relativen Werte verschiedener Währungen bestimmt werden. Der Begriff bezieht sich in der Regel auf die Handelsgeschäfte von Anlegern und Spekulanten auf dem Devisenmarkt.
Im Gegensatz zu anderen Märkten gibt es weder eine Börse noch eine zentrale Handelsplattform, über die Transaktionen abgewickelt werden. Die Transaktionen werden ausserbörslich durchgeführt. Sie können jedes Währungspaar jederzeit kaufen oder verkaufen, je nach verfügbarer Liquidität. Es gibt keinen „Verkäufermarkt“ im herkömmlichen Sinne. Sie können Geld gewinnen (oder verlieren), unabhängig davon, ob der Markt einen Aufwärts- oder Abwärtstrend aufweist.
Forward
Bedeutet auf Englisch „Termin“. Eine ausserbörsliche Technik, mit der ein Kurs im Voraus festgelegt werden kann.
IBAN
International Bank Account Number: Internationale Bankkontonummer gemäss dem internationalen ISO-Standard.
Besteht aus 21 Zeichen für die Schweiz: 4 Zeichen (2 Buchstaben für das Land und 2 Ziffern), gefolgt von der Bankidentifikation (SWIFT oder BIC) und der Kontonummer. Sie ermöglicht Transaktionen zwischen Wirtschaftsakteuren im Euro-Währungsgebiet und trägt zur Förderung des Handels bei.
Kassamarkt
Ein Markt, auf dem der Kauf und Verkauf von Finanzanlagen am zweiten Tag (T+2) abgewickelt und geliefert wird, im Gegensatz zu Transaktionen mit aufgeschobener Abwicklung oder dem Terminmarkt. Auf einem Kassamarkt ist daher der Kassakurs massgeblich für die Bewertung des Transaktionsbetrags. Der Anleger muss über die für die Abwicklung der erteilten Aufträge erforderlichen Vermögenswerte verfügen, damit die Transaktion stattfinden kann.
Terminmarkt
Ein Markt, auf dem Transaktionen zu einer Zahlung und einer Lieferung zu einem späteren Zeitpunkt führen. Das wichtigste Produkt dieser Märkte, der Terminkontrakt, ist ein Vertrag, mit dem sich ein Käufer verpflichtet, vom Verkäufer alle Arten von Vermögenswerten zu kaufen: Devisen, Zinssätze, mineralische, landwirtschaftliche oder energetische Rohstoffe. All dies zu einem festgelegten Zeitpunkt.
Im Gegensatz zu Termingeschäften („Forward“-Geschäften auf den ausserbörslichen Märkten) sind die Merkmale von Terminkontrakten standardisiert: Die Qualität der zu liefernden Ware, die Menge oder die Handelseinheit, die Fälligkeitstermine und die Lieferbedingungen werden im Voraus festgelegt. Lediglich der Preis wird von den Marktteilnehmern ausgehandelt.
Marge
Man muss sich nicht unbedingt „The Wolf of Wall Street“ und dessen berühmte Szene „Verkauf mir diesen Kugelschreiber!“ ansehen, um zu verstehen, dass die Marge ein Schlüsselindikator für jedes Handels- oder Bankgeschäft ist.
Im engeren Sinne versteht man darunter die Differenz zwischen Verkaufspreis und Einkaufspreis. Die Marge kann sich auf eine gekaufte Ware, ein hergestelltes Produkt oder eine Dienstleistung beziehen, beispielsweise im Falle eines Devisengeschäfts.
NDF (Non-Deliverable Forward)
Wenn eine Währung nicht lieferbar ist. Es handelt sich um ein Instrument zur Absicherung des Wechselkursrisikos bei Währungen, für die der Zugang zu einem Devisenterminmarkt (sehr) eingeschränkt oder für Gebietsfremde sogar untersagt ist. Grundsätzlich entspricht ein NDF einem Devisenterminkontrakt, mit dem Unterschied, dass bei Fälligkeit keine Lieferung der Landeswährung erfolgt.
Da dieser Vertrag dazu dient, das Wechselkursrisiko bei Währungen abzusichern, die nicht auf dem klassischen Devisenterminmarkt gehandelt werden können, ist die konvertierbare Währung in der Regel der US-Dollar; es ist jedoch auch möglich, Geschäfte in Euro, Schweizer Franken, Pfund Sterling usw. abzuschliessen. Ein „Non-Deliverable Forward“-Vertrag bezieht sich auf einen festen Betrag in der Landeswährung.
Die Vertragsparteien vereinbaren einen Fälligkeitstermin, einen Terminkurs sowie die Art und Weise, wie der Referenzkurs (bei Fälligkeit) ermittelt wird.
Termingeschäft
Ein verbindlicher Vertrag zwischen der Bank und ihrem Kunden, der es dem Kunden ermöglicht, zum Zeitpunkt des Geschäftsabschlusses den Wechselkurs einer Währung gegenüber einer anderen für einen bestimmten Betrag zu einem zukünftigen Zeitpunkt festzuschreiben.
Mit einem Termingeschäft kann der Kunde zum Zeitpunkt des Vertragsabschlusses ohne Zahlung einer Prämie einen Kauf- bzw. Verkaufskurs für seine Währungen für ein Geschäft mit festgelegter Laufzeit und festgelegter Summe festschreiben und sichern.
Damit lässt sich das Wechselkursrisiko eines Handelsgeschäfts in Fremdwährung absichern. Das Unternehmen kennt somit den Kurs, zu dem es die Währung in Zukunft verkaufen oder kaufen wird. Der Kurs ist fest, unabhängig davon, wie sich der Wechselkurs zum Fälligkeitstermin entwickelt. Das Unternehmen kann nicht von einer günstigen Kursentwicklung der Währung profitieren.
Wechselkursoption
Ein Devisenoptionskontrakt ist ein Vertrag, der dem Käufer das Recht (aber nicht die Verpflichtung) einräumt, gegen Zahlung einer Prämie einen bestimmten Devisenbetrag zu einem festgelegten Zeitpunkt (oder innerhalb eines festgelegten Zeitraums) zu einem im Voraus festgelegten Kurs, dem sogenannten Ausübungspreis, zu kaufen oder zu verkaufen.
Parität
Auf dem Devisenmarkt bezeichnet er den genauen Punkt, an dem zwei Währungen den gleichen Wert haben: Der Wechselkurs zwischen diesen beiden Währungen beträgt 1. Auch bei Optionen wird dieser Begriff verwendet; der Wert einer Option entspricht dann dem inneren Wert.
Pips
Dies ist die Einheit, in der sich der Wechselkurs (eines Währungspaares) in Punkten ändert. Konkret handelt es sich dabei um die letzten beiden Ziffern einer Kursnotierung, die auf dem Devisenmarkt mit vier bis fünf signifikanten Stellen angegeben wird. In unserem Beispiel mit der Kursnotierung 1,2530/40 für EUR/USD betragen die Pips 30/40.
Bankverbindung
Für Eingeweihte: die Bankidentifikationsnummer. Eine Art Bank-Barcode, der ebenso bekannt ist wie sein Pendant, der PIN-Code: Er erleichtert den Datenaustausch und senkt die Transaktionskosten, indem er Kontonummern und die Merkmale von Bankgeschäften standardisiert.
Warum? Weil es genauso viele Arten von Transaktionen und Konten gibt wie regionale Spezialitäten … Es ist also genauso wichtig, seine Bankverbindung angeben zu können wie seine Handynummer. Sie verstehen schon.
Wechselkursrisiko
Das Währungsrisiko bezeichnet Wechselkursschwankungen, die die Rentabilität einer Investition gefährden können.
SEPA
„Single Euro Payments Area“, wörtlich „einheitlicher Euro-Zahlungsverkehrsraum“. Er wurde von den Mitgliedsbanken des Europäischen Zahlungsverkehrsausschusses eingerichtet, um die Zahlungsmittel in Euro zwischen den Mitgliedsländern zu harmonisieren, zu denen die Länder der Europäischen Union, Monaco, Liechtenstein … und die Schweiz gehören.
SEPA betrifft Überweisungen, Lastschriften und die Nutzung von Bankkarten. Konkret ermöglicht es den Nutzern (Verbrauchern, Unternehmen, Händlern und Behörden), Zahlungen in Euro im gesamten europäischen Raum zu denselben Bedingungen zu tätigen – und zwar genauso einfach wie im eigenen Land.
SPOT (Kassamarkt)
Man spricht von einem „Kassakurs“, wenn man den aktuell geltenden Kurs für eine sofortige Transaktion betrachtet. Der Kassakurs steht im Gegensatz zum Terminkurs.
Spread
Bezeichnet eine Kursspanne (meistens zwischen Geld- und Briefkurs). Nehmen wir das Beispiel eines EUR/USD-Kurses von 1,25 {30} / {40}: Die Differenz zwischen dem „Bid“ (d. h. dem Preis, zu dem der Kurssteller kauft) und dem „Ask“ (d. h. dem Preis, zu dem der Kurssteller verkauft) wird als Spread bezeichnet.
Der Spread wird vom Devisenhändler festgelegt und richtet sich nach dem gehandelten Betrag, der Nervosität des Marktes und dessen „Stimmung“.
SWAP
Finanzderivat. Dabei handelt es sich um einen Austausch von Forderungen oder verschiedenen Währungen zu unterschiedlichen Konditionen (zu einem festen oder variablen Zinssatz) in verschiedenen Ländern.
SWAPs sind Verträge über den Austausch von Zahlungsströmen:
- Das heisst Zinsswaps: Tauschgeschäfte mit Darlehen.
- Das heisst: Devisenswaps und Währungsswaps: Verträge über den Tausch von Währungen.
Devisenswap
Ein Finanzgeschäft, bei dem sich zwei Parteien verpflichten, heute Devisen zum Kassakurs zu tauschen und bei Vertragsablauf dieselben Devisen zum Terminkurs zu tauschen. Es findet kein Zinsaustausch statt, sondern lediglich ein Devisentausch zu Beginn und am Ende des Swaps, wobei die Laufzeit weniger als ein Jahr beträgt.
Währungsswaps
Auf dem ausserbörslichen Markt, eher langfristig: Hier werden Finanzierungsbedingungen gehandelt. Das Ziel: die Diversifizierung und damit die Optimierung der Forderungsportfolios von Banken und Unternehmen.
Nicht zu verwechseln mit:
- der Swap in der Blogosphäre (Geschenkaustausch unter Internetnutzern zu einem bestimmten Thema, zum Beispiel ein Tausch von Schlankheitsprodukten gegen Kochbücher);
- der Wrap (auch wenn „je besser die Aktion durchdacht ist, desto mehr Freude wird sie Ihnen bereiten“);
- Swag (stilvoll, charismatisch). Einzige Gemeinsamkeit: Jeder, der etwas auf sich hält, muss sich an die Regeln der „Swagitude“ halten, die per Definition je nach Land und Mode variieren.
SWIFT
Abkürzung für „Society for Worldwide Interbank Financial Telecommunication“. Die Organisation wurde als Bankgenossenschaft gegründet und bietet heute standardisierte Nachrichtenübermittlungsdienste für den Interbankenzahlungsverkehr sowie Schnittstellen für mehr als 10.800 Institute in über 205 Ländern an.
Das Unternehmen verwaltet die Registrierung der BIC-Codes. Aus diesem Grund wird der Begriff „SWIFT-Code“ manchmal verwendet, um den BIC zu bezeichnen, der mit dem IBAN-Code verknüpft ist. Der SWIFT-Code identifiziert eine Bank und setzt sich aus einem Ländercode, einem Bankcode, einem Code zur Lokalisierung der Bank und schliesslich einem Code zur Identifizierung der Filiale zusammen. Beispiel: BCGECHGGXXX.
Wechselkurs
Kurs (d. h. der Preis), zu dem eine Währung gegen eine andere gekauft oder verkauft werden kann. Der Wechselkurs ist frei schwankend und wird bei jeder Transaktion durch das Gleichgewicht zwischen Angebot und Nachfrage auf den Devisenmärkten bestimmt. Der Handel erfolgt dann entweder zum Kassakurs (in der Regel 2 Werktage) oder zu einem Terminkurs mit einem zukünftigen Fälligkeitsdatum.
Interbank-Wechselkurs
Der Interbank-Wechselkurs ist der dynamische Kurs, zu dem Banken untereinander auf dem Interbankenmarkt, einem Markt, der ausschliesslich Banken vorbehalten ist, Devisen handeln.
Mindestkurs
Der 2011 von der SNB auf 1,20 Franken pro Euro festgelegte Mindestkurs sollte der Aufwertung des Frankens entgegenwirken und die Exporte der Schweizer KMU schützen. Er wurde im Januar 2015 aufgegeben, da der massive Ankauf von Euro für die Institution nicht mehr tragbar war.
5 Dinge, die Sie über den EUR/CHF-Kurs wissen solltenAuch wenn man nicht alle Feinheiten des Devisenmarktes verstehen muss, um Devisengeschäfte zu tätigen, kann ein besseres Verständnis dennoch dazu beitragen, den Umtausch von Schweizer Franken zu optimieren und von einem besseren Wechselkurs zu profitieren. Entdecken Sie die 5 wichtigsten Faktoren, die den Kurs des Euro gegenüber dem Schweizer Franken beeinflussen.
#1 Der EUR/CHF-Kurs wird durch Angebot und Nachfrage bestimmt
Der Schweizer Franken und der Euro sind sogenannte „frei schwankende“ Währungen: Das bedeutet, dass beide Währungen zu einem variablen Kurs gehandelt werden, der sich nach den Gesetzen des Devisenmarktes richtet. Angebot und Nachfrage sind somit die beiden Faktoren, die den Kurs schwanken lassen.
Nehmen wir zum Beispiel an, der EUR/CHF-Kurs liege bei 1,10 (das heisst, man muss 1,10 CHF zahlen, um zu einem Zeitpunkt t 1 € zu erhalten) und der Markt beginne zum Zeitpunkt t+1, grosse Mengen an Euro gegen jede andere Währung zu verkaufen. Der Eurokurs wird daraufhin fallen, was den Schweizer Franken im Währungspaar EUR/CHF relativ stärkt. Der Wert eines Euro liegt dann unter 1,10 CHF.
Aus diesen Beobachtungen zum EUR/CHF-Kurs lassen sich somit zwei Schlussfolgerungen ziehen:
- Wenn es mehr Verkäufer als Käufer gibt, sinkt der Preis.
- Wenn es weniger Verkäufer als Käufer gibt, steigt der Preis.
#2 Der EUR/CHF-Wechselkurs unterliegt ständigen Schwankungen
Es ist wichtig zu verstehen, dass sich der EUR/CHF-Wechselkurs ständig ändert. Daher ist es meist nicht möglich, den EUR/CHF-Wechselkurs verschiedener Finanzinstitute genau miteinander zu vergleichen.
Dies liegt daran, dass der von Finanzinstituten und Wechselstuben angegebene Wechselkurs zwischen Euro und Schweizer Franken in der Regel nicht dem Echtzeitkurs entspricht, sondern dem Tageskurs.
Um von einem aktuellen Wechselkurs zu profitieren und das Wechselkursrisiko zu minimieren, ist es am besten, einen EUR/CHF-Rechner in Echtzeit zu nutzen, wie ihn b-sharpe Ihnen zur Verfügung stellt.
#3 Der EUR/CHF-Wechselkurs der Finanzintermediäre beinhaltet verschiedene Margen
Der von Wechselstuben, Banken oder Online-Währungsumtauschdiensten angebotene EUR/CHF-Wechselkurs kann von Anbieter zu Anbieter variieren. Warum? Ganz einfach, weil jeder Finanzvermittler eine sogenannte Marge anwendet, die seiner Vergütung entspricht.
Die Marge wird als Prozentsatz des umgetauschten Betrags angegeben. Sie variiert je nach den beteiligten Finanzvermittlern. Diese Marge ist zweifellos ein wichtiger Faktor, den es bei der Wahl eines Finanzvermittlers zu berücksichtigen gilt, da sie direkt vom umgetauschten Betrag abgezogen wird!
Beim Umtausch von Schweizer Franken in Euro können die Margen variieren:
- Banken bieten in der Regel die höchsten Margen an (zwischen 1,65 % und 1,70 % für Beträge unter 10’000 CHF);
- Wechselstuben haben Zwischenmargen (zwischen 0,65 % und 2 %);
- Online-Wechselstuben bieten die niedrigsten Margen (etwa 0,50 %).
Die Grösse des Unternehmens, die Anzahl der Zwischenhändler im Geschäftsablauf und der Digitalisierungsgrad der Dienstleistungen sind allesamt Faktoren, die sich auf die Kosten auswirken, die jeder dieser Akteure zu tragen hat. Diese Strukturkosten schlagen sich in den Margen nieder und gehen letztendlich direkt zu Lasten Ihres Geldbeutels!
Am besten entscheidet man sich daher für eine Struktur:
- von kleiner oder mittlerer Grösse;
- mit so wenig Zwischenhändlern wie möglich;
- die eine papierlose Lösung bietet.
So lässt sich die Entstehung und der Erfolg von Online-Wechselstuben wie b-sharpe besser verstehen – Anbieter, die letztlich die attraktivsten Kurse für den Schweizer Franken gegenüber dem Euro bieten, einschliesslich aller Margen.
#4 Schweizer KMU sind vom Anstieg des Schweizer Frankens gegenüber dem Euro betroffen
Im Januar 2015 hob die SNB (Schweizerische Nationalbank) den EUR/CHF-Mindestkurs auf. Diese Massnahme führte dazu, dass der Schweizer Franken gegenüber dem Euro rasch und stark an Wert gewann.
Anders als es den Anschein hat, ist die Aufwertung des Schweizer Frankens, die ihn zu einer starken Währung macht, auf lange Sicht eindeutig keine gute Nachricht für die Schweizer Wirtschaft! Denn jeder zweite Franken des in der Schweiz geschaffenen Wohlstands (BSP) stammt aus dem Export.
Mit anderen Worten: Der starke Anstieg des Schweizer Frankens gegenüber dem Euro treibt die Exportpreise in die Höhe. Einige Schweizer Unternehmen verlieren gegenüber ihren wichtigsten Handelspartnern, den Ländern der Eurozone, sofort an Wettbewerbsfähigkeit, und KMU sind davon als Erste betroffen…
#5 Das Wechselkursrisiko kann auf verschiedenen Ebenen auftreten
Angesichts des latenten Wechselkursrisikos zwischen dem Schweizer Franken und dem Euro entscheiden sich einige Schweizer KMU und Grossunternehmen dafür, ihre Waren und Dienstleistungen nicht in Schweizer Franken, sondern in der Währung ihrer Kunden – dem Euro – in Rechnung zu stellen.
Auch wenn eine solche Massnahme auf den ersten Blick ermöglicht, die Preise unverändert beizubehalten und wettbewerbsfähig zu bleiben, verlagert sich die Gefahr auf einen anderen Bereich. Indem das exportierende Unternehmen seine Zahlungen in Euro erhält, ohne seine Preise anzupassen, setzt es sich einem Wechselkursrisiko aus.
Umgekehrt können importierende Unternehmen von der Aufwertung des Schweizer Frankens profitieren, indem sie die günstigere Abrechnung in einem „schwachen“ Euro nutzen. Um diesem Wechselkursrisiko zu begegnen, das immer die eine oder andere Partei betrifft, ermöglichen Terminkontrakte die Vereinbarung eines festen Wechselkurses, der für alle Vertragsparteien akzeptabel ist.
Sie kennen nun die Hintergründe rund um den Wechselkurs zwischen Schweizer Franken und Euro. Trotz all dieser Faktoren gibt es einfache Lösungen, um den Wechselkurs zwischen Schweizer Franken und Euro zu optimieren!
#1 CHF direkt von Ihrem Schweizer Bankkonto nach Frankreich überweisen
Einige von Ihnen haben wahrscheinlich schon einmal versucht, ihre Schweizer Franken direkt auf ihr französisches Euro-Konto zu überweisen. Auch wenn diese Option am einfachsten und schnellsten erscheint, ist sie nicht immer die beste Lösung.
Wenn man CHF auf sein EUR-Konto überweist, handelt es sich um eine kostspielige Auslandsüberweisung. Zur Erinnerung: Bei einer Auslandsüberweisung wird eine Währung vom Bankkonto in einem Land auf das Bankkonto einer Bank in einem anderen Land überwiesen. Dies kann zwischen Bankkonten erfolgen, die auf dieselbe Währung oder auf unterschiedliche Währungen lauten.
Wenn Sie Ihre Schweizer Franken von einer Schweizer Bank auf ein Euro-Konto bei einer französischen Bank überweisen möchten, wird die internationale Überweisung mit einem Währungsumtausch abgeschlossen, da die Währung der Überweisung nicht mit der Währung des Empfängerkontos übereinstimmt. Ihre Bank in Frankreich wird Ihre Schweizer Franken nach Eingang der Gelder automatisch in Euro umtauschen. Dadurch entstehen Ihnen Wechselkursgebühren, auf die Sie keinen Einfluss haben, sowie ein wahrscheinlich ungünstiger CHF-EUR-Wechselkurs.
Mit einem Online-Währungsumtauschdienst wie b-sharpe hingegen wird die Transaktion zu den besten Kursen abgewickelt, unabhängig vom Zielort. Sobald Sie Ihre Überweisung in Schweizer Franken getätigt haben, geht der Betrag im Durchschnitt innerhalb von zwei Werktagen auf Ihrem französischen Bankkonto ein.
#2 Die Wahl der Bank, weil sie in der Schweiz und in einem anderen Land vertreten ist
Das Argument der internationalen Präsenz spielt eine wichtige Rolle, wenn man nach einer Lösung für den Devisenhandel zwischen CHF und EUR sucht.
Der Standort Ihres Bankinstituts ist jedoch mit Kosten verbunden, die sich zwangsläufig auf andere überlastete Abteilungen auswirken, wie zum Beispiel:
- die Kreditkarte;
- die Wechselkursmarge;
- die Kontoführungsgebühren;
- und viele weitere Ausschüsse.
Diese Umrechnung, die man für kostenlos halten könnte, ist in Wirklichkeit mit ganz realen Kosten verbunden. Und da diese Institute ihre Wechselkursspannen nicht offenlegen, ist es unmöglich, Ihren tatsächlichen finanziellen Vorteil zu beziffern.
#3 Den Umtausch von CHF in EUR über eine Bank abwickeln
Als auf den Devisenhandel spezialisierte Firma mit Sitz in Genf haben wir erkannt, dass Ihre Bedürfnisse und Erwartungen von Bankinstituten, die mehr als 25 % ihrer Gewinne im Devisenhandel erzielen, nicht erfüllt werden.
Heutzutage gelingt es den Banken nicht mehr, ihren Devisenkunden wirklich vorteilhafte und transparente Dienstleistungen anzubieten. Wechselstuben weisen ihrerseits wiederum andere Einschränkungen auf.
Ihre Bank kann eine Marge von bis zu 1,65 % erheben (im Vergleich zu nur 0,50 % bei b-sharpe), ganz zu schweigen von den Wechselkursgebühren und einer Beraterverfügbarkeit, die zu wünschen übrig lässt.
Ganz gleich, ob Sie eine Privatperson oder ein Unternehmen sind – unser Team aus Devisen- und Handelsspezialisten beantwortet Ihre Fragen per Chat, Telefon oder E-Mail.
#4 Rückzahlung Ihres Immobilienkredits in Fremdwährung und Währungsumtausch über Ihre Bank
Sie müssen für den Währungsumtausch im Rahmen einer Immobilienkreditrückzahlung nicht unbedingt Ihre Bank in Anspruch nehmen. Wie bei jeder anderen Devisentransaktion können Online-Wechseldienste vorteilhaft sein.
Sobald Ihre Wohnung verkauft ist, wird der Verkaufserlös (in Euro) auf ein Euro-Konto überwiesen, sofern die Rückzahlung Ihres Immobilienkredits in Fremdwährung erfolgt (in Verbindung mit einer Bürgschaft).
Von dort aus führt b-sharpe die Umrechnung von EUR in CHF durch und überweist die Schweizer Franken auf Ihr Konto, um den Kredit bei Ihrer Bank zurückzuzahlen.
#5 Terminhandel als Privatperson
An sich mag der Terminkauf eine gute Idee sein: Jeden Monat kauft Ihre Bank für Sie Schweizer Franken, die sie zu einem im Voraus festgelegten Kurs über einen bestimmten Zeitraum (von 3 bis 12 Monaten) in Euro umtauscht. So wissen Sie genau, wie hoch Ihr Budget ist, unabhängig von Wechselkursschwankungen oder wirtschaftlichen Turbulenzen infolge möglicher politischer Veränderungen.
Allerdings geht Sicherheit mit hohen Kosten einher: Die Bank berechnet Ihnen für dieses durch den Termingeschäftsabschluss gebotene Fehlen eines Wechselkursrisikos zusätzlich zu den Bearbeitungsgebühren eine hohe Margengebühr. Die Kosten für diese Absicherung sind im Vertrag durch einen festen Wechselkurs enthalten, der im Vergleich zu dem Kurs, den Sie bei einem Devisenkassageschäft erhalten würden, nicht besonders attraktiv ist.
Angesichts unvorhergesehener Ereignisse ist ein Terminverkauf kein Synonym für Flexibilität. Ein unvorhergesehenes Ereignis wie die Kündigung Ihres Arbeitsvertrags kann zur Beendigung des mit Ihrer Bank abgeschlossenen Terminverkaufsvertrags führen. Die vorzeitige Beendigung eines solchen Vertrags ist in der Regel mit hohen Kosten verbunden.
„Ganz normal und fair“, werden Sie sagen? Ja und nein. Was ist mit den Strafzahlungen, die anfallen, wenn Sie den Vertrag kündigen müssen? Je weiter der Wechselkurs zum Zeitpunkt der Kündigung (oder Kassakurs) vom Terminkurs entfernt ist, desto höher fallen die Strafzahlungen aus.
Was ist ein sicherer Hafen?Das bekannteste: Gold
Wenn Sie von einer sicheren Anlage sprechen hören, ist damit – auch wenn Sie nicht aus der Finanzwelt kommen – meist Gold gemeint. Bei jeglicher Instabilität in der Welt ist Gold ein sehr begehrtes Gut, da es im Gegensatz zu einer Finanzanlage wie Aktien als sichere Anlage gilt. Zudem wird es weder von niedrigen noch von hohen Zinssätzen beeinflusst. Gold lässt sich zudem sowohl in der Industrie als auch im Goldschmiedehandwerk sehr leicht verkaufen und verfügt über ein begrenztes Angebot. Das kostbare gelbe Metall erreichte 2020 mit einem Kurs von über 2’000 Dollar pro Unze seinen historischen Höchststand.
Die Stärke des Schweizer Frankens
Die Schweizer Währung gilt seit jeher als sicherer Hafen, insbesondere in Zeiten von Marktinstabilität. Die wichtigsten Stärken dieser Währung liegen in der Solidität des Bankensektors und der florierenden Wirtschaft des Landes. Hinzu kommt eine im Vergleich zu den OECD-Mitgliedstaaten sehr geringe Verschuldung sowie eine anhaltend niedrige Arbeitslosigkeit. Darüber hinaus verleiht die Unabhängigkeit von der sie umgebenden Europäischen Union der Währung einen zusätzlichen Charakter als Zufluchtsort für Kapital, insbesondere wenn die EU voll von wirtschaftlichen, politischen und gesundheitlichen Problemen getroffen wird.
Staatsanleihen
Eine Staatsanleihe ist schlicht ein von einer Regierung ausgegebener Schuldtitel, der Zinszahlungen vorsieht. Staatsanleihen aus Industrieländern (insbesondere aus den G10-Staaten) sind bei jeglicher Instabilität ebenfalls sehr gefragt, da das Ausfallrisiko einer Regierung dennoch minimal bleibt.
Ist der Yen sicherer als der US-Dollar?
Die japanische Währung gilt seit sehr langer Zeit als sicherer Hafen – fast noch bedeutender als der US-Dollar, da der Yen in Zeiten der Destabilisierung tendenziell stärker an Wert gewinnt als der Dollar. Dieser Ruf beruht auf dem hohen Handelsüberschuss Japans im Verhältnis zu seiner Verschuldung im Verlauf des 20. Jahrhunderts. Dennoch ist die Staatsverschuldung Japans die höchste der Welt und macht mehr als 200 % des japanischen BIP aus. Trotzdem bleibt der Yen weiterhin ein sicherer Hafen, denn Japan ist nach wie vor eine starke Volkswirtschaft, und die Staatsschulden werden zu über 90 % von japanischen Unternehmen und Haushalten gehalten, was für eine gewisse Stabilität sorgt.
Der Dollar, die liquideste Währung
Dieses Vertrauen entstand im Zuge der Bretton-Woods-Abkommen, die einen festen Wechselkurs einführten und den Dollar de facto zur weltweit grössten Reservewährung machten. Danach folgte in den 2000er-Jahren die Krise der Schwellenländer, die den Dollar zusätzlich aufwerten liess. Ausserdem ist der Dollar die liquideste Währung am Devisenmarkt und symbolisiert schlicht die derzeit grösste Volkswirtschaft der Welt. Der Dollar gilt jedoch nicht mehr als sicherer Hafen, und das Jahr 2020 hat dies wahrscheinlich bewiesen. Der DXY-Index, der Referenzindex des Dollars gegenüber sechs Hauptwährungen – darunter der Euro mit einem Gesamtgewicht von 57 % –, wurde in dieser Zeit stark erschüttert. Nachdem er im März 2020 auf 103 gestiegen war, fiel die Stärke des Dollars während dieser Pandemiephase kontinuierlich und erreichte Anfang Januar 2021 sogar 89.20.
Grafik des DXY-Index vom 22.01.2021
Kryptowährungen
Wenden wir uns nun den Kryptowährungen zu, genauer gesagt dem Bitcoin, der während dieser Krise als eine Art sicherer Hafen bezeichnet wurde. Genau wie Gold ist Bitcoin völlig unabhängig von der Politik und den Aktienmärkten. Die extreme Volatilität (bis zu +40 % an einem einzigen Tag) widerlegt jedoch bislang die Annahme, dass es sich um eine sichere Anlage handelt. Wie Sie unten sehen können, hat sich der Bitcoin seit Jahresbeginn kontinuierlich verteuert, insbesondere während der ersten und zweiten Welle der Corona-Pandemie. Dabei darf nicht ausser Acht gelassen werden, dass der Dollar an Wert verloren hat, wodurch in Dollar notierte Finanzinstrumente günstiger und damit zugänglicher werden.
Bitcoin-Chart vom 22.01.2021
Ein letzter interessanter Punkt aus dieser Gesundheitskrise: Technologiewerte (GAFAM, Netflix und Tesla) verzeichneten einen beträchtlichen Boom und galten während der ersten Corona-Welle als sichere Häfen. Ihre Börsenkapitalisierung stieg exponentiell an und machte im April 2020 50 % der gesamten Bewertung des Nasdaq-Index aus.
Zusammenfassend lässt sich sagen, dass das besonders überraschende Jahr 2020 der Attraktivität des Dollars wahrscheinlich ein Ende gesetzt hat, wenn sich der Markt im Risk-off-Modus befindet. Im Gegensatz dazu haben sich Neuheiten wie Technologiewerte und Bitcoin gut geschlagen. Es bleibt jedoch die Frage, ob diese Art von Finanzinstrument zu den neuen sicheren Häfen werden könnte oder ob man das Jahr 2020 einfach als einzigartig betrachten sollte.
Alles, was Sie über den Wechselkurs wissen müssen1 – Was ist der Interbank-Wechselkurs?
Der Interbankenkurs entspricht im Wesentlichen dem Wert einer Währung gegenüber einer anderen bei einem Tausch zwischen zwei Banken. Dieser Kurs schwankt ständig entsprechend dem Gesetz von Angebot und Nachfrage.
Wenn wir beispielsweise vom EUR/CHF sprechen, meinen wir damit den Wechselkurs oder Interbankkurs zwischen dem Euro und dem Schweizer Franken. Liegt der Interbankkurs in diesem Fall bei 1,10, bedeutet dies, dass Sie für einen Euro 1,10 Franken erhalten.
Da dieser Markt auf Angebot und Nachfrage basiert, bedeutet dies, dass er je nach der Anzahl der Käufer und Verkäufer schwanken wird.
Wenn beispielsweise die Banken (und über sie die Marktteilnehmer) beschliessen, grosse Mengen an Euro gegen Franken zu kaufen, wird der Kurs steigen. Das heisst, für einen Euro erhalten Sie nicht mehr 1,08 CHF, sondern 1,10 CHF.
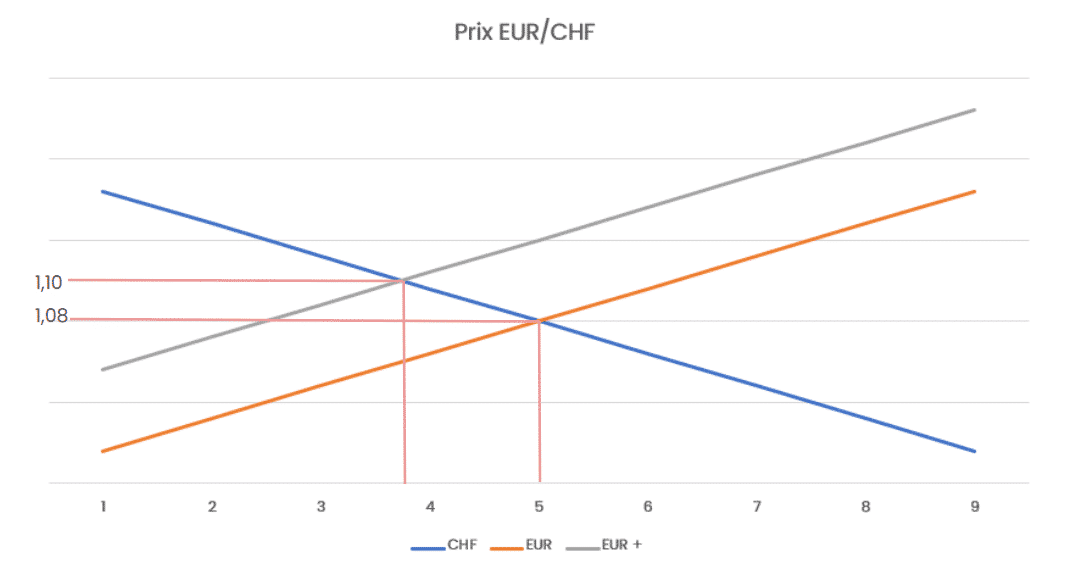
Gibt es hingegen viele Verkäufer des Euro, wird der EUR/CHF-Kurs nach unten tendieren, das heisst, für einen Euro erhalten Sie nicht mehr 1,08 CHF, sondern 1,06 CHF. Der Kurs ist also ein Kompromiss zwischen den Verkäufern und Käufern einer Währung und unterliegt den Gesetzen von Angebot und Nachfrage.
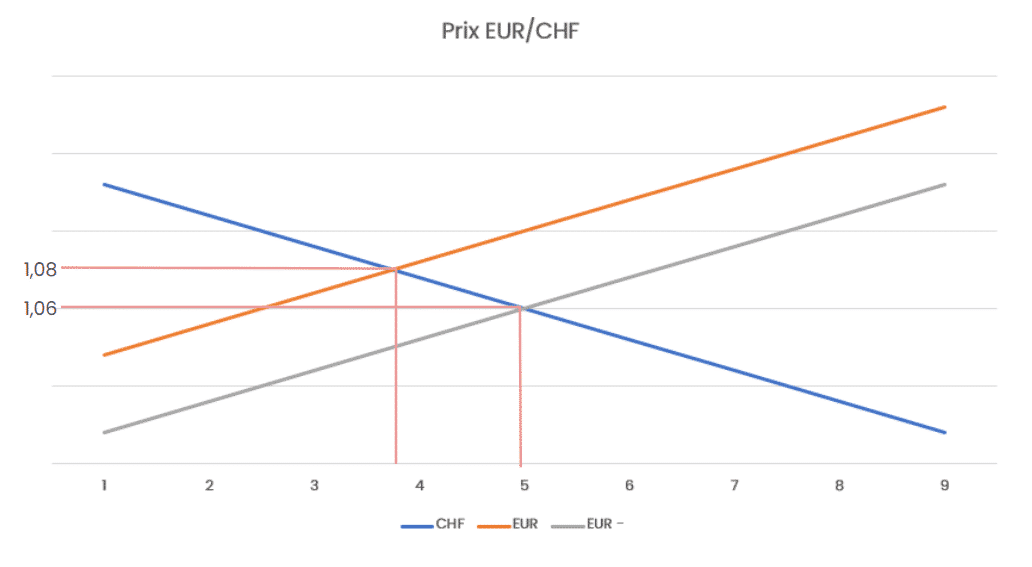
Die Zahl der Käufer oder Verkäufer schwankt ständig. Dies kann durch eine Reihe externer Faktoren beeinflusst werden, wie beispielsweise ein Handelsabkommen, einen Krieg, einen Friedensvertrag, eine Präsidentschaftswahl, eine Gesundheitskrise oder jede andere Information, die die Entscheidungen der Anleger beeinflussen könnte.
Der Interbank-Wechselkurs ist jedoch eher eine Information als ein Kurs, zu dem Sie Ihre Transaktion durchführen können. Niemand, weder eine natürliche noch eine juristische Person, kann diesen Kurs ausserhalb der Banken in Anspruch nehmen. Der Kurs für andere Nutzer wird zwangsläufig um eine Marge erhöht, die vom jeweiligen Finanzintermediär abhängt.
2 – Wie funktioniert die Marge bei meinem Geschäft?
Wenn Sie eine Devisentransaktion durchführen – sei es eine Zahlung mit Ihrer Kreditkarte in einer anderen Währung, ein Devisengeschäft über Ihre Bank oder über einen Vermittler wie b-sharpe –, wird auf den Wechselkurs eine Marge aufgeschlagen.
Es handelt sich um die Vergütung des Vermittlers, der das Geschäft abwickelt. Diese Marge kann je nach den beteiligten Beträgen und den an der Abwicklung beteiligten Vermittlern zwischen einigen wenigen Prozentpunkten und mehreren Prozent liegen. Oft ist es sehr schwierig, vor Abschluss eines Geschäfts Informationen über die angewandte Marge zu erhalten.
Wir können jedoch die allgemein angewandte Marge schätzen. Bei einer Transaktion von 10’000 CHF in Euro: Die lokalen Bankinstitute wenden eine Marge an, die zwischen 1,5 % und 2 % schwankt, physische Wechselstuben wenden eine Marge von 0,75 % bis 0,9 % an und digitale Vermittler wie b-sharpe 0,5 %.
Auf der Grundlage dieser Elemente lässt sich der für Ihr Geschäft geltende Zinssatz wie folgt berechnen: Zwischenzinssatz = Interbankenzinssatz × (1 + Zwischenmarge), und zwar wie folgt:
Wenn Interbankenzinssatz = 1,12
Bankzinssatz = 1,12 × (1 + 0,02) = 1,12 × 1,02 = 1,1424
Barwechselkurs = 1,12 × (1 + 0,009) = 1,12 × 1,009 = 1,1301
b-sharpe-Kurs = 1,12 × (1 + 0,005) = 1,12 × 1,005 = 1,1256
Da sich der Kurs ständig ändert, lässt sich dies anhand der folgenden Grafik veranschaulichen:

3 – Wie viel Euro werde ich erhalten?
Um jederzeit zu wissen, wie viel Euro Sie bei einem Umtausch von Schweizer Franken in Euro erhalten, müssen Sie lediglich den oben erläuterten Mechanismus verstehen. Der EUR/CHF-Kurs, der von Ihrem Finanzdienstleister berechnet wird und sich ständig ändert, bedeutet genau: „Ich muss XX,XX CHF zahlen, um 1 € zu erhalten.“
Wenn wir das vorherige Beispiel mit einem Interbankenzinssatz von 1,12 und 10.000 CHF wieder aufgreifen, ergibt sich folgende Berechnung, um zu ermitteln, wie viele Euro Sie je nach gewähltem Vermittler erhalten:
Bei Ihrer Bank:
- Bankzinssatz = 1,12 × (1 + 0,02) = 1,12 × 1,02 = 1,1424
- Betrag: 10.000 CHF
- Erhaltener Betrag = 10.000 / 1,1424 = 8.753,50 €
Über einen physischen Devisenmakler:
- Barwechselkurs = 1,12 × (1 + 0,009) = 1,12 × 1,009 = 1,1301
- Betrag: 10.000 CHF
- Erhaltener Betrag = 10.000 / 1,1301 = 8.848,77 €
Mit b-sharpe:
- b-sharpe-Kurs = 1,12 × (1 + 0,005) = 1,12 × 1,005 = 1,1256
- Betrag: 10.000 CHF
- Erhaltener Betrag = 10.000 / 1,1256 = 8.884,15 €
Die Differenz beim erhaltenen Betrag ist ausschliesslich auf die bei der Transaktion angewandte Marge zurückzuführen. Da sich der Interbankensatz jedoch ständig ändert, basiert diese Berechnung auf einem Satz zu einem Zeitpunkt T, der für alle Vermittler identisch ist.
Wenn die Transaktion hingegen nicht mehr von CHF in € erfolgen soll, bleibt das Prinzip dasselbe; allerdings muss der Interbankkurs nicht mehr multipliziert, sondern dividiert werden, und der zu überweisende Betrag muss mit diesem Kurs multipliziert werden, und zwar wie folgt:
Wenn Interbankenzinssatz = 1,12
b-sharpe-Kurs = 1,12 / 1,005 = 1,1144
Das bedeutet, dass Sie für jeden gesendeten Euro 1,1144 CHF erhalten; bei 10.000 € erhalten Sie also 10.000 × 1,1144 = 11.144 CHF.
Alle unsere Preisaufschläge finden Sie unter: https://www.b-sharpe.com/de/funktionsweise/