
La sua storia è un racconto affascinante, che parte dalla frammentazione monetaria dell’epoca napoleonica fino all’istituzione di una valuta di fama mondiale.
Oggi, un’economia solida, un basso indebitamento e la gestione strategica della Banca Nazionale Svizzera (BNS) ne garantiscono la solidità.

Fonte : ProRealTime Web
Ma la vera forza del franco risiede nelle lezioni tratte dal suo passato.
Torniamo alle origini. B-sharpe, il vostro partner di cambio, vi svela oggi come e perché il franco svizzero è diventato un pilastro di stabilità, quali meccanismi lo sostengono e come si confronta con l’euro e il dollaro.
La storia del franco svizzero vi fornisce le chiavi per decifrare il mercato dei cambi e ottimizzare le vostre operazioni con noi.
…Prima di immergerci nelle profondità della storia del franco svizzero, chiariamo innanzitutto cosa sia “una moneta forte”.
Moneta forte VS moneta debole: quali differenze?
Il concetto di moneta forte è del tutto relativo. Una moneta può essere ‘forte’ rispetto a una prima, e ‘debole’ rispetto a un’altra.
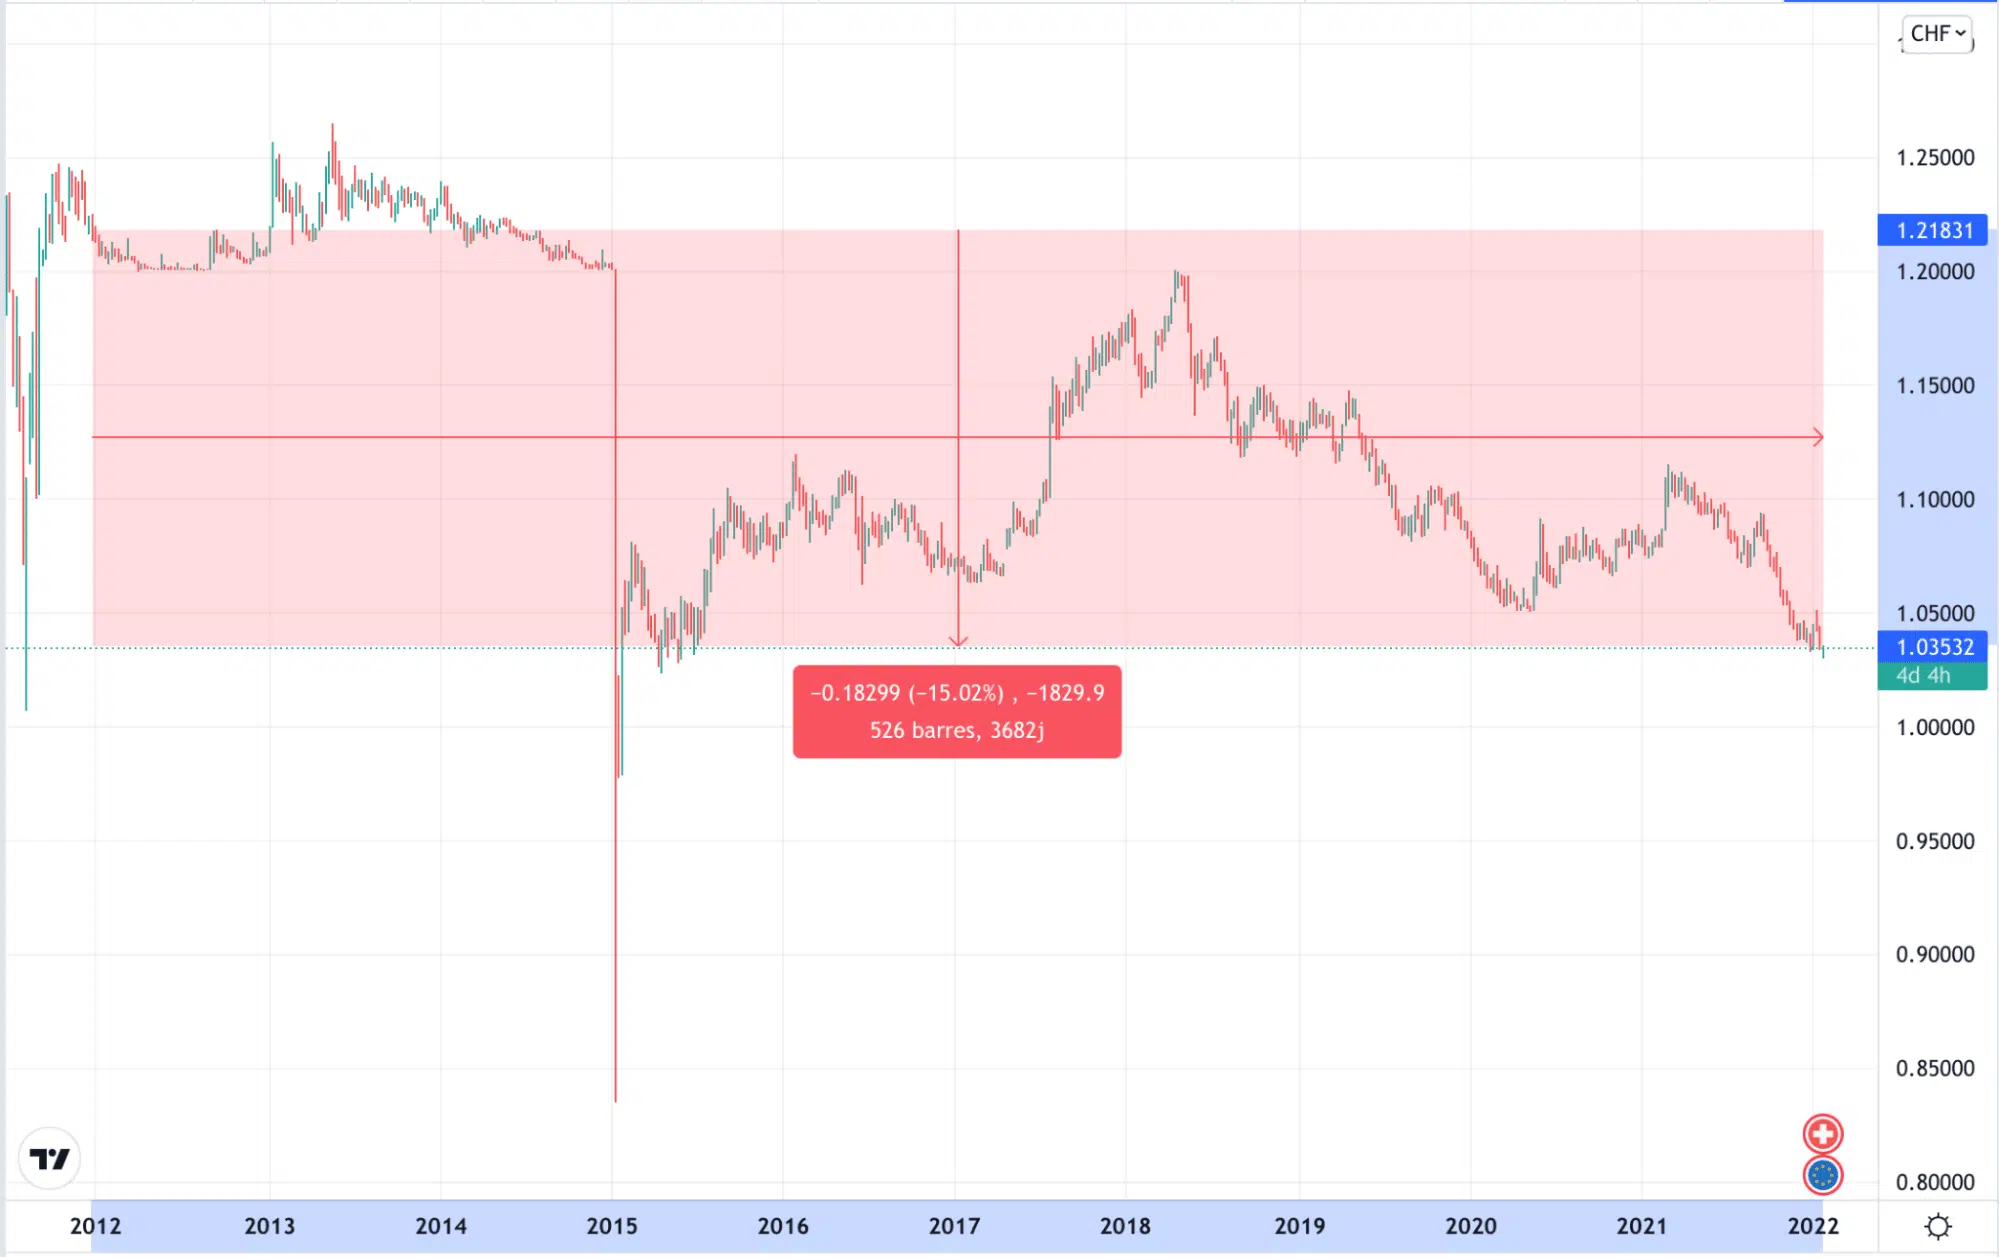
- Se prendiamo come esempio la coppia EUR/CHF (in altre parole, quanto vale un euro dopo la conversione in franchi svizzeri).
All’inizio del 2012 occorrevano circa 1’219 franchi svizzeri per ottenere 1000 euro, mentre oggi bastano 1’035 franchi svizzeri per ottenere la stessa somma.
Se in termini assoluti entrambe queste valute possono essere considerate forti, il franco svizzero vince la partita contro l’euro nell’ultimo decennio con un’evoluzione positiva del tasso di cambio rispetto alla moneta unica.
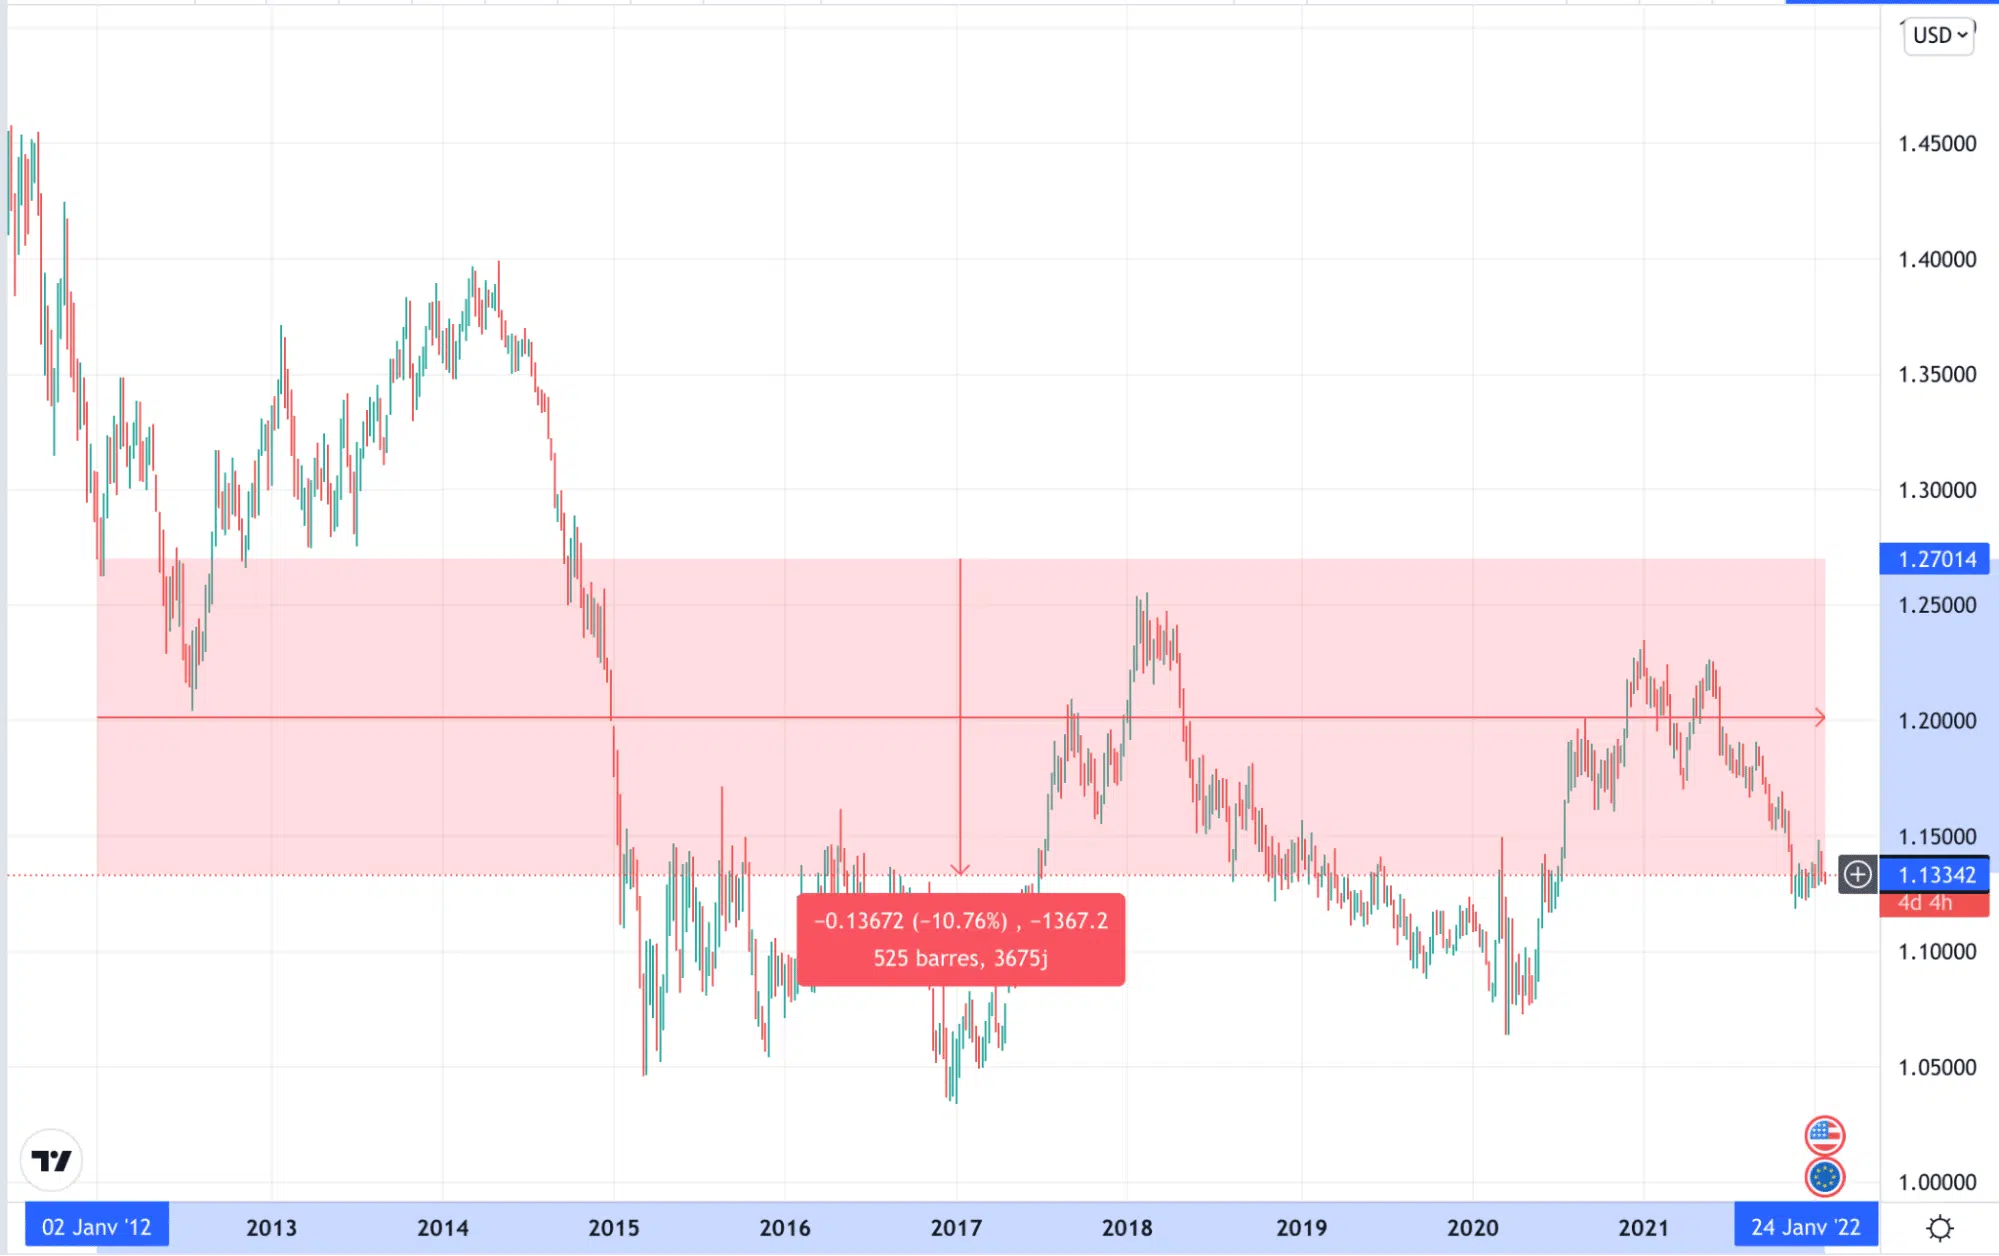
- Un altro esempio:
Nello stesso periodo, nel 2012 occorrevano circa 1270 $ per ottenere 1000 €, mentre oggi bastano poco meno di 1134 $ per avere la stessa somma.
Dalle origini all’unificazione: come è nato il franco svizzero?
Il franco svizzero sotto l’era napoleonica
Prima dell’introduzione di una moneta nazionale moderna, la Svizzera era un vero e proprio labirinto finanziario. La Vecchia Confederazione (fino al 1798) non disponeva di alcuna unità monetaria concreta.
La maggior parte dei tredici cantoni batteva la propria moneta.
Ciò comportava una diversità estrema: 319 tipi di monete coesistevano con numerose valute estere, rendendo complessi gli scambi nazionali.
È bene sapere che la storia del franco svizzero è intimamente legata all’influenza francese.
L’effimera unità della Repubblica Elvetica (1798-1803)
L’invasione francese del 1798 e la creazione della Repubblica Elvetica pongono fine alla frammentazione.
Ispirandosi al modello francese centralizzato, la nuova Repubblica prende una decisione radicale e inedita: imporre una moneta unica su tutto il territorio. È in questo momento che un Franco di Svizzera fa la sua prima comparsa ufficiale, mettendo temporaneamente fine all'”ognuno per sé” monetario dei cantoni.
Il ritorno alla frammentazione sotto la Mediazione (1803-1848)
Questo regime di unità fu di breve durata.
Nel 1803, Napoleone Bonaparte interviene con l’Atto di Mediazione, smantellando il governo centralizzato.
La Svizzera ridiventa una confederazione. La conseguenza immediata sul piano finanziario è un passo indietro: ogni cantone recupera la propria sovranità e il diritto di battere nuovamente la propria moneta.
Il sistema monetario torna a essere frammentato.
Di fronte al caos persistente di questa diversità cantonale, sei cantoni (tra cui Berna, Vaud e Basilea) firmano un concordato monetario nel 1825. Questa alleanza mirava ad armonizzare i tipi di monete e il loro valore all’interno dei rispettivi territori.
Sebbene limitata, questa iniziativa segna il primo tentativo concreto, guidato dagli stessi cantoni, di ripristinare una coerenza finanziaria (Fonte : Dizionario storico della Svizzera ).
La via verso il monopolio federale: la legge monetaria del 1850 e lo Stato federale svizzero
La vera svolta si verifica dopo la guerra del Sonderbund.
Nel 1848, la nuova Costituzione federale sancisce un cambiamento fondamentale: il monopolio del conio viene attribuito alla Confederazione.
Questa decisione politica pone fine alla sovranità monetaria cantonale e legittima il processo di unificazione.
La tappa successiva, l’istituzione del franco svizzero così come lo conosciamo, diventa quindi inevitabile.
Tra il 1851 e il 1852, lo Stato federale ha ritirato oltre 66 milioni di vecchie monete delle 319 varietà per risanare il mercato in vista della legge monetaria del 1850.
Ai suoi esordi, il nuovo franco svizzero viene peraltro fissato alla parità con il franco francese (detto “franco germinale”), confermando un’importante influenza storica e garantendo una prima stabilità del cambio.
💡 Buono a sapersi :
L’Atto di Mediazione del 1803 non riguardava solo la moneta, ma la sopravvivenza stessa dello Stato. La centralizzazione imposta dalla Repubblica Elvetica (1798) si era rivelata impraticabile a causa delle profonde differenze linguistiche, religiose e culturali svizzere.
La situazione degenera in guerra civile (“guerra dei bastoni”) quando i federalisti, sostenitori della sovranità cantonale, prendono il sopravvento sul governo centrale.
È in risposta a questa implosione che Napoleone interviene come “mediatore”, imponendo una nuova struttura. Restituisce autonomia ai cantoni, ma si assicura che la Francia mantenga un’influenza netta sulla politica economica ed estera della Svizzera.
Il regime della Mediazione si basava interamente su questa dominazione napoleonica e crollò insieme all’Impero, nel 1813.
Allora, cosa succede al franco svizzero dalla legge monetaria del 1850 alla prima guerra mondiale?
La nuova stabilità del franco spinge rapidamente la Svizzera a integrarsi nel sistema monetario europeo dominante.
L’Unione Monetaria Latina (UML)
Nel 1865, la Svizzera firma un accordo con Francia, Italia e Belgio per creare l’Unione Monetaria Latina (UML) (la Grecia vi aderirà nel 1868).

Fonte : Dizionario storico della Svizzera
Questa unione è una risposta pratica alle turbolenze causate dalle scoperte d’oro in America e Australia, che minacciavano l’equilibrio dei metalli preziosi.
L’UML si basa sul bimetallismo (uso congiunto di oro e argento) con un rapporto fisso tra i due metalli preziosi (1/15,5). Il sistema si allinea alle caratteristiche del franco francese del 1803.
I paesi si impegnano a coniare monete d’oro e scudi d’argento con un titolo di 900/1000, e monete divisionali (monete di basso valore) con un titolo di 835/1000.
L’effetto più diretto per il commercio svizzero è l’accettazione reciproca.
Le monete dei cinque paesi membri possono circolare liberamente e hanno corso legale in tutti gli Stati dell’Unione, rafforzando l’integrazione della Svizzera nell’area monetaria francese.
Verso il Gold Standard e la Banca Nazionale Svizzera
L’UML si confronta rapidamente con alcune sfide.
L’adozione del monometallismo aureo da parte dell’Impero tedesco nel 1871, unita a un aumento della produzione mondiale di argento, provoca un deprezzamento del metallo bianco.
Per contrastare questo fenomeno, i paesi dell’Unione limitano, poi sospendono la coniazione di monete d’argento nel 1880. Il sistema passa de facto al solo Gold Standard.
Parallelamente a questi sforzi di uniformazione delle monete, l’emissione delle banconote resta a lungo frammentata tra le banche cantonali.
Solo nel 1907 lo Stato completa la propria centralizzazione monetaria concedendo il monopolio di emissione delle banconote alla Banca Nazionale Svizzera (BNS)
(Fonte : EPFL PRESS)
La Prima Guerra Mondiale porrà effettivamente fine alla libera circolazione delle monete dell’UML. Ma il franco svizzero ne esce rafforzato, avendo già stabilito il proprio valore a livello internazionale.

Circolazione monetaria 1851-1950
Fonti: C. Grüebler, Die Geldmenge der Schweiz 1907-1954, 1958; H. Ritzmann-Blickenstorfer, a cura di, Statistica storica della Svizzera, 1996, pp. 805-806 © 2003 DSS e Marc Siegenthaler, Berna.
L’evoluzione del franco svizzero nel XX secolo
1920-1945: gold standard, crisi e affermazione del franco
Il periodo tra le due guerre forgia la reputazione del Franco Svizzero (CHF) come moneta rifugio.
Mentre le valute europee attraversano un periodo di grande instabilità — segnato dall’iperinflazione del marco tedesco nella Repubblica di Weimar, che illustra una perdita di valore spettacolare — il franco svizzero si distingue per la sua solidità.
Questa forza deriva principalmente dal mantenimento del gold standard da parte della Svizzera.
Mantenendo un legame diretto con il metallo giallo, la moneta attira massicciamente capitali esteri in cerca di sicurezza.
Ma questa forza ha anche conseguenze negative sull’economia del paese.
- L’impatto sulle esportazioni: Un franco troppo forte penalizza duramente l’economia svizzera, largamente orientata all’esportazione.
- La crisi dell’occupazione: L’impatto della crisi è tale che, a metà degli anni Trenta, la disoccupazione colpisce oltre il 20% della popolazione attiva.
Di fronte a questa situazione, la Confederazione è costretta ad agire.
Il Consiglio federale riduce il peso del franco da 0,290032 g di oro fino a una quantità da scegliere tra 0,190 g e 0,215 g il 26 settembre 1936.
Si tratta della prima e unica svalutazione del franco svizzero, decisa per sostenere la competitività (Fonte 2).
Durante la Seconda Guerra Mondiale, la Svizzera rafforza ulteriormente le proprie fondamenta vendendo materie prime alla Germania in cambio di grandi quantità d’oro.
Questi due decenni (1920-1945) stabiliscono definitivamente la base della futura solidità del CHF.
La Svizzera, il franco svizzero e i capitali esteri
I paesi che possiedono una moneta cosiddetta forte hanno tutti la stessa caratteristica: attirano i capitali degli investitori stranieri. Più i capitali esteri affluiscono, più la moneta diventa forte.
Nel 2020, oltre 1216 miliardi di franchi svizzeri di investimenti esteri si trovavano su suolo elvetico. Di contro, la Svizzera investiva allora oltre 1460 miliardi di CHF nel mondo.
La Svizzera è uno dei paesi al mondo che investe di più all’estero. Ma nel 2019 e nel 2020, nel contesto della crisi sanitaria, le imprese del paese hanno rimpatriato rispettivamente 54 e 34 miliardi di franchi svizzeri, tanto da sostenere il franco svizzero sul mercato dei cambi.
Bretton Woods e il passaggio al cambio flessibile
Alla fine della guerra, l’ordine monetario mondiale viene ridefinito dagli accordi di Bretton Woods (1944). Questo sistema ancora le valute al dollaro americano, a sua volta agganciato all’oro. La Svizzera, per scelta politica, rifiuta di aderirvi (Fonte 1). Nonostante questa mancata partecipazione ufficiale, il franco svizzero resta tra le valute più solide al mondo.
Il sistema di Bretton Woods crolla nel 1971, aprendo l’era dei tassi di cambio flessibili, in cui il valore delle valute è ormai determinato dal libero gioco della domanda e dell’offerta sui mercati (Fonte 1).
- Conseguenza immediata: L’economia svizzera, già in buona salute, attira un afflusso massiccio di capitali esteri in cerca di sicurezza.
- Problema per le imprese: Questo movimento provoca un nuovo apprezzamento del franco. I settori industriali, in particolare quelli orientati all’esportazione, subiscono nuove difficoltà, con un conseguente aumento della disoccupazione.
La Banca Nazionale Svizzera (BNS) è costretta a intervenire per controllare il valore della propria moneta.
Lo shock petrolifero degli anni ’70 e la crisi monetaria degli anni ’90
Gli shock petroliferi degli anni ’70 accelerano la pressione sulle valute. Nonostante i dispositivi messi in atto dalla BNS per frenarne l’apprezzamento, il franco svizzero continua la sua ascesa.
La situazione peggiora con le difficoltà di gestione della liquidità. Dopo il crollo borsistico del 1987, la BNS immette liquidità, ma non riesce a controllare gli effetti a lungo termine (Fonte 3). I settori dell’edilizia e dell’immobiliare entrano in surriscaldamento speculativo.
- Reazione della BNS: Per arginare l’inflazione e la speculazione, la BNS aumenta i propri tassi d’interesse.
- L’effetto recessivo: Questo rialzo aggressivo fa precipitare l’economia in una forte recessione che caratterizza gran parte degli anni ’90.
Gli anni ’90 restano quindi economicamente difficili, in particolare a causa di un calo dei tassi giudicato troppo tardivo (Fonte 3). Il punto notevole è che, nonostante queste difficoltà interne, il franco svizzero mantiene il proprio valore rispetto alla maggior parte delle altre valute internazionali.
Il tasso minimo in risposta alla crisi del 2008
La crisi finanziaria del 2008 riafferma in modo spettacolare lo status di valuta rifugio del franco svizzero.
Nel 2010, la BNS reagisce alla crisi abbassando i propri tassi d’interesse a zero e inondando il mercato di liquidità per proteggere il sistema bancario.
Tuttavia, il CHF si apprezza fortemente rispetto all’euro e al dollaro, minacciando la competitività delle esportazioni svizzere.
Per proteggere le imprese nazionali, la BNS adotta una misura drastica:
- Il tasso minimo: La BNS istituisce un tasso di cambio minimo rispetto all’euro (EUR/CHF), che si impegna a difendere con interventi massicci.
- L’abolizione: Questo tasso minimo viene mantenuto per diversi anni prima di essere improvvisamente abbandonato nel 2015. L’abolizione provoca uno “shock” monetario mondiale, poiché il franco si apprezza istantaneamente.
Questi interventi, sia la svalutazione del 1936 sia il tasso minimo del 2015, confermano che la stabilità del franco viene regolarmente messa alla prova dal proprio stesso successo e dal suo ruolo di valuta rifugio.
Perché il franco svizzero è diventato una valuta rifugio?
Lo status di valuta rifugio del franco svizzero (CHF) non è dovuto al caso, ma a un lungo processo storico e istituzionale. A lungo considerato un'”appendice” del franco francese ai suoi esordi, il CHF si è affermato nel XX secolo come una moneta di investimento stabile e altamente ricercata.
Questa solidità deriva da diversi fattori che creano una fiducia duratura negli investitori che cercano di proteggere il proprio capitale, in particolare in periodi di incertezza:
- Stabilità storica e politica: Il paese ha costruito un immenso capitale di fiducia restando risparmiato dai conflitti maggiori a partire dalla metà del XIX secolo e dimostrando una forte stabilità politica e sociale.
- Antico legame con l’oro: Il franco è stato storicamente legato all’oro, il che ha stabilito la sua reputazione di stabilità. Anche dopo l’abbandono del gold standard, la Svizzera ha continuato a mantenere importanti riserve auree.
- Bassa inflazione: Una bassa inflazione persistente è un fattore economico chiave.
- Indipendenza e disciplina di bilancio: Una disciplina rigorosa in materia di stabilità di bilancio e monetaria si aggiunge a una forte volontà di indipendenza.
Questi elementi combinati fanno del franco svizzero una scelta privilegiata quando le incertezze politiche o i conflitti internazionali aumentano, poiché è percepito come uno scudo contro l’instabilità mondiale.
I fattori politici ed economici dietro la sua solidità
La solidità del franco svizzero si basa su meccanismi istituzionali e realtà economiche tangibili, spesso gestiti in modo proattivo:
Il ruolo centrale della Banca Nazionale Svizzera (BNS)
La Banca Nazionale Svizzera (BNS) è l’attore principale nel mantenimento della stabilità del CHF.
- Politica monetaria rigorosa: La BNS si impegna a garantire la stabilità dei prezzi tenendo conto dell’evoluzione economica globale. Utilizza strumenti come il tasso guida e gli interventi sul mercato dei cambi per controllare l’inflazione e stabilizzare l’economia.
- Indipendenza e proattività: La BNS è una delle poche banche centrali al mondo a operare anche come fondo d’investimento, acquistando obbligazioni e azioni di società mondiali. Adegua le proprie riserve di valute e i tassi d’interesse in modo proattivo per influenzare il valore del franco.
- Indipendenza cruciale: L’autonomia della politica monetaria della BNS rispetto alla politica di bilancio è un pilastro della sua credibilità, che protegge la moneta da considerazioni politiche a breve termine.
I fattori di fiducia economica
- Riserve d’oro: La Svizzera è un detentore importante di oro, classificandosi regolarmente tra i 10 maggiori detentori mondiali. Possiede circa 1’040 tonnellate metriche d’oro, che rappresentano circa il 5% delle sue riserve totali (che comprendono anche valute estere, obbligazioni e azioni). Queste riserve rafforzano la fiducia degli investitori.
- Economia robusta e bassa inflazione: Una crescita del Prodotto Interno Lordo (PIL) generalmente robusta e un livello di inflazione controllato attirano i capitali. Un’economia dinamica e in espansione rafforza la fiducia e può portare a un apprezzamento del CHF.
- Fattori geopolitici: Lo status di valuta rifugio del franco svizzero è inoltre rafforzato dai fattori geopolitici. Qualsiasi crisi internazionale o incertezza politica aumenta meccanicamente la domanda di CHF.
Franco svizzero, euro e dollaro: evoluzione e confronti
L’evoluzione del franco svizzero rispetto alle due principali valute mondiali mette in luce la forza e le specificità del CHF.
Franco Svizzero contro Euro (EUR)
L’interazione più volatile del franco svizzero si osserva rispetto all’euro.
- Il tasso minimo (2011–2015): Per proteggere la propria economia dagli effetti di un franco troppo forte, la BNS ha istituito un tasso minimo di 1,20 CHF per 1 EUR il 6 settembre 2011.
- L’abbandono (2015): La BNS ha posto fine a questo tasso minimo il 15 gennaio 2015, provocando uno “tsunami” sui mercati. L’euro è crollato sotto la parità, raggiungendo un minimo storico. Questa decisione, per quanto audace, ha dimostrato la capacità della BNS di adattarsi rapidamente alle condizioni mutevoli.
- Fluttuazioni: Le fluttuazioni del tasso di cambio EUR/CHF sono spesso segnate dalle politiche monetarie divergenti tra Svizzera e Zona Euro, con variazioni significative frequenti.
Franco Svizzero contro Dollaro (USD)
Rispetto al dollaro, il franco svizzero ha mostrato una forza storica e una relativa stabilità recente.
- Apprezzamento storico: Il dollaro americano, che valeva 5,18 CHF nel 1914, veniva scambiato già appena sopra 0,80 CHF nel 2011 (secondo i dati storici disponibili), illustrando un apprezzamento storico costante del franco.
- Stabilità recente: Da quasi 15 anni, il tasso USD/CHF si è mosso in una fascia relativamente stabile, principalmente tra 0,80 e 1,02 USD. Questa stabilità contrasta con i movimenti rispetto all’euro.
L’evoluzione della parità del CHF dimostra che non solo è rimasto forte rispetto alle valute partner storiche (come l’ex lira italiana o il franco francese), il cui valore relativo è calato, ma continua ad apprezzarsi fortemente rispetto al dollaro e mostra una grande reattività di fronte agli shock europei.
Riepilogo delle ragioni che fanno del franco svizzero una moneta forte
| Fattore di solidità del franco svizzero (CHF) | Argomenti pratici |
| Valuta rifugio e stabilità geopolitica | La Svizzera ha storicamente preservato una notevole stabilità politica e sociale. Questo fattore, rafforzato da neutralità e assenza di conflitti maggiori, crea un capitale di fiducia unico. In periodi di incertezza o crisi mondiale, gli investitori cercano di proteggere il proprio capitale, aumentando così la domanda di CHF. |
| Disciplina di bilancio e basso indebitamento | Il paese mantiene una rigorosa disciplina di bilancio e una forte volontà di indipendenza. Il basso tasso di indebitamento della Svizzera (nettamente inferiore a quello dei suoi vicini europei) è un indicatore di affidabilità fondamentale che rassicura i mercati. |
| Crescita economica robusta e bassa inflazione | L’economia svizzera dimostra una crescita generalmente robusta e ha saputo attraversare le crisi senza danni eccessivi. Una bassa inflazione persistente e un’economia dinamica attirano i capitali, poiché preservano il potere d’acquisto del franco. |
| Ruolo e indipendenza della BNS | La Banca Nazionale Svizzera (BNS) gode di un’indipendenza cruciale rispetto alla politica di bilancio. La sua politica monetaria rigorosa e proattiva mira alla stabilità dei prezzi. Regolando il tasso guida e intervenendo attivamente sui mercati (talvolta agendo anche come fondo d’investimento), controlla e stabilizza il valore del CHF. |
| Riserve strategiche (oro e valute) | La Svizzera è un detentore importante di oro, conservando ingenti riserve auree. Queste riserve, combinate con le riserve di valute e attivi, rafforzano la credibilità del franco. Il legame storico con l’oro ha contribuito a forgiare la sua duratura reputazione di stabilità. |
Franco svizzero e capitali esteri: un pilastro della sua stabilità
Le monete forti attirano i capitali esteri, rafforzandone ulteriormente il valore.
La storia del franco svizzero (CHF) è segnata da questa costante attrazione, essenziale per la sua stabilità.
Parliamo dell’effetto diretto dei flussi di capitale.
Il ruolo del franco si verifica nei movimenti di investimento:
- Flussi internazionali massicci: La Svizzera è un attore finanziario mondiale di primo piano. Nel 2020, ha accolto oltre 1’216 miliardi di CHF di investimenti esteri collocandone essa stessa oltre 1’460 miliardi di CHF all’estero.
- Ruolo di valvola di sicurezza: In periodi di crisi, gli investitori svizzeri rimpatriano i propri fondi in cerca della sicurezza del franco.
Ad esempio, nel corso del 2019 e del 2020, oltre 88 miliardi di CHF sono stati rimpatriati. Questo movimento improvviso aumenta la domanda di CHF sui mercati dei cambi, agendo come un sostegno attivo e immediato al suo valore.
L’afflusso e il rimpatrio dei capitali esteri non sono solo un indicatore della salute del CHF; sono un pilastro attivo della sua stabilità. Convalidano in modo permanente la fiducia che il mondo ripone nelle fondamenta politiche, economiche e istituzionali della Svizzera.
Da ricordare :
La storia del franco svizzero rivela una verità essenziale: la forza di una moneta è sempre il frutto di scelte politiche rigorose e di una disciplina economica costante.
Il CHF non è diventato una valuta rifugio per caso.
Si è costruito attraverso l’unificazione, il mantenimento del gold standard, l’indipendenza della BNS e una gestione proattiva delle crisi. Ora comprendete le fondamenta su cui poggia questa solidità unica.
Per mettere al sicuro il vostro capitale o ottimizzare le vostre operazioni di cambio con b-sharpe, sfruttate ora a vostro vantaggio la forza comprovata del franco svizzero.
Applicate questa conoscenza storica per anticipare i movimenti sul mercato delle valute.
In molti casi, la risposta è no. Oggi esistono alternative semplici ed economiche per gestire i propri proventi in franchi svizzeri (CHF), convertirli rapidamente in euro (EUR) e trasferirli sul proprio conto in Francia.
Che si tratti di un acquisto, di un investimento o del versamento regolare dello stipendio, potete evitare le lunghe pratiche e le spese nascoste delle banche tradizionali.
Con b-sharpe, specialista nel cambio valuta per frontalieri e residenti in Svizzera, riprendete il controllo: commissioni ridotte, un servizio trasparente e la possibilità di gestire la vostra vita in due valute… senza sprecare centinaia di franchi all’anno. Scoprite le migliori alternative a vostra disposizione in base al vostro profilo.
Perché scegliere un’alternativa all’apertura di un conto bancario in Svizzera?
Prima di poter ricevere lo stipendio in franchi svizzeri, trasferirlo sul proprio conto corrente e convertirlo in euro, il lavoratore francese deve innanzitutto provvedere ad alcune formalità. A tal fine, dovrebbe idealmente disporre di:
- Un conto in Svizzera, in franchi svizzeri (CHF), per ricevere lo stipendio ed eventualmente effettuare acquisti in Svizzera.
- Un conto corrente bancario francese, per ricevere lo stipendio in euro.
- Un servizio di cambio valuta, per poter convertire i propri franchi svizzeri in euro.
- Un servizio che consente di effettuare bonifici internazionali a basso costo tra la Svizzera e la Francia
💡 Come trasferire il proprio stipendio svizzero in Francia spendendo il meno possibile?
Esistono diverse soluzioni che lo consentono:
• Il metodo più comune consiste nell’aprire un conto in CHF presso una banca nazionale svizzera. Successivamente, dovrete effettuare bonifici internazionali, manuali o programmati, verso una banca nazionale francese. Tuttavia, questo metodo è più lento, più complesso e comporta costi superflui: spese bancarie, commissioni sui bonifici, tassi di cambio sfavorevoli, commissioni, ecc.
• Oppure scegliere di aprire un conto presso una banca alternativa online. Più flessibili e digitalizzate, queste banche offrono commissioni bancarie e tassi di cambio decisamente più vantaggiosi.
• Infine, potete rivolgervi a un servizio di cambio valuta, più adatto alle esigenze dei frontalieri, per convertire i vostri CHF in EUR: è più veloce e meno costoso.
#1 Per evitare lunghe pratiche burocratiche
Per molti, diventare frontalieri comporta necessariamente l’apertura di un conto in Svizzera. Riconosciuta come una piazza finanziaria di primo piano, la Svizzera gode di un’eccellente stabilità economica e monetaria. I tassi d’interesse sono più bassi che in Francia e, a seconda della congiuntura, talvolta addirittura negativi. Le banche nazionali svizzere offrono inoltre un’ampia gamma di prodotti bancari, apprezzati sia dai residenti svizzeri che dagli stranieri.
Ciononostante, come nella maggior parte dei paesi, un conto bancario tradizionale svizzero comporta numerosi inconvenienti che è possibile evitare.
Prendiamo ad esempio l’apertura di un conto presso una banca di Ginevra. Come ogni istituzione, la banca svizzera richiederà al nuovo cliente numerosi documenti giustificativi per confermare l’apertura del conto:
- Un documento d'identità in corso di validità (carta d'identità, passaporto, patente di guida…)
- Un documento che attesti la residenza, rilasciato da meno di tre mesi (bolletta dell'acqua, dell'elettricità, del gas…)
- I vostri documenti comprovanti il reddito e/o una prova della provenienza dei fondi, nel caso di investimenti in Svizzera.
I documenti saranno sistematicamente verificati per accertarne l’autenticità: o dalla stessa banca svizzera quando vengono consegnati in filiale, oppure, in alcuni casi, da un notaio qualora vengano inviati per posta.
Durante questa procedura di verifica, nota come «due diligence», possono trascorrere diverse giornate. Ma l’attesa non finisce sempre qui: per ottenere servizi aggiuntivi, come una carta di credito, potrebbero essere necessarie ulteriori procedure di verifica. Affinché un conto corrente sia pienamente operativo, è quindi necessario prevedere queste procedure e armarsi di pazienza!
Cambiate le vostre valute in modo semplice e sicuro con b-sharpe
#2 Per risparmiare sulle spese bancarie
Aprire un conto in Svizzera può sembrare rassicurante, ma le spese si accumulano rapidamente:
- Fino a 30 CHF di spese di gestione al mese;
- Spese di bonifico interbancario (elaborazione delle operazioni finanziarie);
- Commissioni per l'utilizzo dei servizi bancari in filiale;
- Fino a 30 CHF di spese annuali per la carta di debito/credito;
- Commissioni e spese di cambio valuta ad ogni operazione.
Messi insieme, vi costeranno un sacco di soldi senza però semplificarvi la vita di frontalieri. Potete quindi farne a meno senza problemi, soprattutto quando non è necessario aprire un conto corrente!
#3 Per rimanere fedeli al minimalismo
Gestire più conti contemporaneamente può creare confusione, soprattutto quando si tratta di valute diverse. Inoltre, avere più conti bancari complica la gestione fiscale: dovrete, ad esempio, dichiarare gli eventuali interessi maturati sul vostro conto svizzero nella vostra dichiarazione dei redditi francese (anche se si tratta solo di pochi franchi).
Infine, alcuni istituti richiedono un deposito minimo. Non stupitevi se vi verrà richiesto di mantenere un saldo minimo o di effettuare operazioni con regolarità, pena l’addebito di commissioni di inattività. Anche i semplici conti correnti non sfuggono a questi vincoli in alcune banche nazionali
#4 Per usufruire di soluzioni multivaluta e di bonifici internazionali più flessibili
Convertire rapidamente le proprie valute e trasferirle a costi contenuti non dovrebbe essere un’opzione. È qui che entrano in gioco soluzioni multivaluta innovative come b-sharpe. Grazie a questa alternativa, potrete convertire i vostri CHF in EUR con pochi clic, senza costi aggiuntivi! Potrete persino automatizzare queste operazioni ogni volta che ricevete lo stipendio: gestire due valute non è mai stato così semplice.
Ma non è tutto: le commissioni relative a queste operazioni sono completamente trasparenti e i tassi di cambio sono più competitivi rispetto a quelli delle banche nazionali. Un motivo in più che spiega perché le soluzioni multivaluta stiano riscuotendo un interesse crescente tra i residenti francesi.
In quali situazioni è possibile fare a meno di un conto in Svizzera?
Evitare pratiche superflue, evitare di dover pagare varie commissioni bancarie, mantenere una gestione finanziaria flessibile… I motivi per rinunciare a un conto in franchi svizzeri sono tanti! Ecco i due casi più comuni in cui non sarete obbligati ad aprire un conto in Svizzera:
#1 Ricevere lo stipendio in franchi svizzeri o in euro
Se sei residente in Francia, lavorare in Svizzera e ricevere una retribuzione in CHF non comporta l’obbligo di aprire un conto bancario svizzero per trasferire il vostro stipendio nella valuta che preferite.La soluzione è semplice: b-sharpe fornisce un documento da consegnare al datore di lavoro svizzero, indicando il codice di riferimento del proprio conto in CHF. Questo codice, che l’azienda dovrà semplicemente indicare nella causale del bonifico, consentirà di essere identificati come beneficiari.
Gli importi ricevuti saranno convertiti non appena perverranno a b-sharpe al tasso di cambio più vantaggioso, per poi essere trasferiti entro 24 ore sul conto del beneficiario di vostra scelta, nella valuta desiderata. Una garanzia interessante per tutti i residenti in Francia che desiderano una conversione rapida da franchi svizzeri a euro.
#2 Convertire le valute
Per convertire i franchi svizzeri in euro (e viceversa), non è necessario nemmeno ricorrere a un conto bancario svizzero. Per approfittare dei migliori tassi di cambio senza incorrere nelle commissioni di un intermediario bancario, la scelta più intelligente è quella di affidarsi a una soluzione multivaluta sicura, veloce e trasparente come b-sharpe.
Quali alternative esistono per gestire i propri franchi svizzeri senza un conto bancario tradizionale in Svizzera?
Aprire un conto bancario in Svizzera ti consentirà di ricevere lo stipendio direttamente in franchi svizzeri (CHF). Successivamente, dovrete trasferirlo sul vostro conto francese. Tuttavia, esistono alternative più vantaggiose per lavorare in Svizzera pur vivendo in Francia, senza dover aprire un conto sul posto.
#1 Servizi di cambio valuta e IBAN intestato con b-sharpe
I servizi di cambio valuta online rappresentano l’alternativa più economica ed efficiente rispetto alle banche tradizionali per la gestione degli stipendi in valuta estera. In pratica, la piattaforma b-sharpe consente di ricevere fondi tramite un IBAN svizzero intestato a proprio nome, senza dover aprire un conto bancario in Svizzera. I fondi possono poi essere convertiti nella valuta di vostra scelta prima di essere trasferiti direttamente sul vostro conto corrente, in Francia o in un altro paese. Grazie a questo IBAN, il vostro datore di lavoro può versarvi lo stipendio in modo semplice e veloce.
Questi servizi vi consentono inoltre di **risparmiare sulle commissioni bancarie “nascoste”**, troppo spesso imposte dalle banche nazionali. Eludendo tali commissioni, b-sharpe offre tassi di cambio trasparenti e commissioni ridotte su ogni transazione, senza rinunciare alla rapidità dei trasferimenti… Il tutto con un servizio innovativo e personalizzato, perfettamente in linea con le esigenze dei frontalieri!
#2 Conti bancari in Francia per uso internazionale
In genere, i frontalieri non rinunciano al proprio conto bancario francese per continuare a beneficiare dei vantaggi offerti dal sistema bancario francese, come i bonifici rapidi e a basso costo verso la Svizzera, grazie alle partnership con istituti svizzeri. Il tutto mantenendo i propri libretti di risparmio regolamentati (Livret A, LDDS), che offrono tassi di interesse e un regime fiscale vantaggioso.
#3 Conti transfrontalieri in Francia con partnership svizzere
Alcune banche locali francesi, situate in zone di confine, offrono conti in CHF ed EUR pensati per soddisfare le esigenze dei lavoratori transfrontalieri. Questa alternativa alle banche svizzere consente ai clienti di depositare contanti presso i propri sportelli (in franchi svizzeri o in euro). Ancora più interessante è il fatto che questo tipo di conto corrente beneficia di un tasso di cambio preferenziale tra CHF ed EUR e permette di effettuare bonifici con una garanzia sul cambio.
Prima di aprire un conto per frontalieri presso una banca francese, è bene sapere che alcuni datori di lavoro svizzeri richiedono un IBAN svizzero per il versamento dello stipendio. È quindi necessario verificarlo in anticipo.
In questo caso, l’alternativa più vicina è rappresentata dalle banche locali svizzere situate vicino al confine, alcune delle quali offrono conti correnti CHF-EUR, detti «di frontiera». Sebbene siano specificamente dedicati a questa particolare categoria, i conti di frontiera svizzeri offrono tuttavia poche opzioni aggiuntive. Sono essenzialmente concepiti per ricevere lo stipendio in franchi svizzeri (CHF) e trasferirlo su un conto francese in euro.
Questa soluzione rimane vantaggiosa e meno costosa rispetto all’apertura di un conto corrente tradizionale in Svizzera su cui far versare lo stipendio in franchi svizzeri (CHF).
#4 Le banche online
Le banche online, note anche come neobanche, sono comunemente utilizzate dai frontalieri. Questi ultimi possono quindi scegliere una banca online svizzera o francese.
Queste banche interamente online, grazie alle loro app intuitive, offrono una vasta gamma di servizi accessibili in qualsiasi momento: carte di credito o di debito, conti correnti multivaluta, bonifici internazionali semplici e così via. Un servizio vantaggioso per i frontalieri che si trovano lontani dalla loro filiale fisica.
Inoltre, alcune banche online offrono conti gratuiti per i loro pacchetti base e interessanti programmi di referral. Oltre alle commissioni bancarie ridotte, i bonifici istantanei sono generalmente gratuiti e il costo dei bonifici internazionali rimane competitivo.
Alcune banche online offrono addirittura conti multivaluta: questi consentono di gestire più conti, in franchi svizzeri e in euro, facilitando così la conversione delle valute senza costi eccessivi.
Il loro svantaggio? La mancanza di contatto umano: non dispongono di filiali fisiche, il che rende più complicato il versamento di assegni o contanti. Inoltre, il loro servizio clienti interamente digitale renderà più difficile rivolgersi a un consulente.
#5 Aprire un conto in valuta estera
Un conto in valuta estera è la soluzione che consente di depositare fondi nella valuta desiderata: euro, dollari, franchi svizzeri… Permette di effettuare transazioni o trasferimenti in queste valute senza l’applicazione di commissioni di cambio.
Per un lavoratore transfrontaliero, un conto in valuta estera offre diversi vantaggi. Innanzitutto, consente di ricevere lo stipendio in franchi svizzeri senza dover sostenere spese di conversione. Il conto in valuta estera facilita inoltre le spese locali (in Svizzera), ma anche durante i viaggi all’estero, senza doversi recare in un ufficio di cambio.
I conti in valuta estera possono essere aperti presso banche tradizionali o online, ciascuna con le proprie condizioni e commissioni. Le banche online offrono spesso una procedura di apertura semplificata e commissioni più competitive, ma possono presentare limitazioni nella scelta delle valute disponibili.
Perché il reddito di un lavoratore frontaliero dipende dal tasso di cambio EUR/CHF
I frontalieri che lavorano in Svizzera vengono spesso retribuiti in franchi svizzeri (CHF), ma devono sostenere le proprie spese in euro (EUR) in Francia. Per i frontalieri, la conversione del loro stipendio da franchi svizzeri a euro è un problema ricorrente. Devono ripetere l’operazione ogni mese e dipendono fortemente dal tasso di cambio in vigore. Il loro potere d’acquisto e l’importo finale del loro stipendio sono direttamente influenzati dal tasso di cambio EUR/CHF.
Il reddito di un lavoratore frontaliero è esposto al rischio di cambio, direttamente influenzato dalle fluttuazioni del tasso di cambio tra l’euro e il franco svizzero. Pertanto, quando il franco svizzero è forte, i frontalieri beneficiano di un maggiore potere d’acquisto in Francia, poiché i loro redditi convertiti valgono più euro. Al contrario, quando l’euro è forte, il loro potere d’acquisto si riduce, poiché ogni franco svizzero convertito vale meno euro.
Il costo della vita in Svizzera è, del resto, più elevato rispetto alla Francia. I servizi di cambio valuta come b-sharpe consentono di trarre vantaggio da queste fluttuazioni, senza dover monitorare costantemente il tasso di cambio.
💡 Convertire i franchi svizzeri in euro è semplicissimo!
L’utilizzo di un convertitore di valuta, come b-sharpe, ti permette di beneficiare di un tasso di cambio più vantaggioso rispetto agli operatori tradizionali.
Il tasso di cambio proposto per una conversione da EUR a CHF o da CHF a EUR è quindi molto più vantaggioso rispetto a quello di una banca tradizionale.
#6 Banche etiche e sostenibili (Banca Alternativa Svizzera – BAS)
Per rimanere fedeli ai propri valori, i residenti francesi possono anche optare per un conto bancario alternativo con sede in Svizzera. A tal fine, istituti come la Banque Alternative Suisse (BAS), con sedi in particolare a Ginevra, Losanna e Zurigo, adottano un modello cooperativo e trasparente. Una scelta consapevole volta a contribuire al finanziamento di progetti a carattere sociale o ecologico.
Queste banche svizzere alternative si rivolgono sia ai residenti in Svizzera che ai frontalieri. Alcuni istituti offrono anche conti di transito, senza impegno a lungo termine, per ricevere lo stipendio in CHF prima di convertirlo in EUR. Denominati «conti di libero passaggio», questa alternativa è riservata ai lavoratori che hanno già versato contributi al sistema previdenziale svizzero. Questa opzione consentirà di mantenere un codice IBAN svizzero nel breve termine.
Infine, le banche alternative offrono prodotti complementari per i frontalieri che desiderano ottenere la residenza in Svizzera. Ad esempio, conti «pilastro» per il risparmio a lungo termine o offerte di garanzia sull’affitto conformi ai requisiti di alcune casse svizzere. Sebbene non sempre includano una carta di credito nella loro offerta base, possono essere facilmente abbinate a una neobanca o a un conto multivaluta come b-sharpe per ridurre le spese.
Perché il reddito di un lavoratore frontaliero dipende dal tasso di cambio EUR/CHF
Un residente francese retribuito in franchi svizzeri (CHF) copre generalmente la maggior parte delle proprie spese in euro (EUR) in Francia. A tal fine, ogni mese converte i propri CHF in EUR, in tutto o in parte. Questa operazione, sebbene regolare, non è tuttavia mai neutra. Essendo costantemente soggetta alle fluttuazioni del tasso di cambio, la sua retribuzione netta subisce ogni mese un aumento o una diminuzione di valore.
Poiché gli stipendi e il costo della vita in Svizzera sono nettamente più elevati, i frontalieri francesi godono in media di un maggiore potere d’acquisto. Inoltre, quando il franco svizzero si apprezza, il loro potere d’acquisto aumenta. Tuttavia, quando l’euro è forte, il loro potere d’acquisto diminuisce, poiché ogni franco svizzero convertito frutta meno euro.
Per contrastare questo effetto, i servizi di cambio come b-sharpe consentono di sfruttare al meglio queste fluttuazioni, senza dover monitorare costantemente il tasso di cambio. L’utilizzo di un convertitore di valuta permette di beneficiare di un tasso di cambio più vantaggioso rispetto agli operatori tradizionali. Il tasso offerto per una conversione EUR-CHF o CHF-EUR è quindi nettamente inferiore rispetto a quello di una banca tradizionale.
Come scegliere l’opzione più adatta al proprio profilo?
La scelta di un’alternativa all’apertura di un conto bancario in Svizzera dipenderà da diversi criteri:
- Il tuo status: lavoratore frontaliero, espatriato temporaneo, residente in Francia o in Svizzera.
- La frequenza dei bonifici effettuati tra la Svizzera e la Francia.
- Le vostre esigenze in materia di cambio valuta o di prodotti bancari complementari (carte, crediti, investimenti, ecc.).
- La semplicità, la varietà dei servizi offerti o ancora la vostra attenzione ai valori etici.
Ad esempio, un lavoratore frontaliero che desideri massimizzare il proprio potere d’acquisto opterà per un servizio di cambio valuta con IBAN svizzero, mentre un cittadino francese che intenda diventare residente in Svizzera potrà rivolgersi direttamente a una banca svizzera per accedere a prodotti specifici del Paese, come i conti «pilastro» (risparmio previdenziale) o i conti di garanzia dell’affitto.
Perché scegliere b-sharpe come alternativa?
L’impegno di b-sharpe: consentire a tutti di gestire i propri franchi svizzeri ed euro in piena libertà, senza dover sostenere i costi nascosti né subire i vincoli delle banche tradizionali.
Riconosciuto come un punto di riferimento nel settore del cambio valuta, b-sharpe offre un IBAN svizzero intestato e tassi di cambio competitivi. Il suo team locale attento alle esigenze dei clienti, la sicurezza e la rapidità dei bonifici rendono b-sharpe la soluzione più intelligente per gestire comodamente due valute, senza perdite di cambio!
Domande frequenti sulle alternative al conto bancario svizzero
Sì, grazie a piattaforme specializzate nel cambio valuta come b-sharpe. Ora è possibile ricevere lo stipendio in franchi svizzeri (CHF) su un IBAN svizzero intestato a proprio nome, senza aprire un conto bancario tradizionale in Svizzera. In questo modo eviterete le lunghe procedure di apertura del conto, beneficiando al contempo di tassi di cambio più vantaggiosi e di commissioni ridotte per convertire i vostri CHF in EUR.
Alcuni datori di lavoro richiedono un codice IBAN svizzero per effettuare i bonifici dello stipendio, anche se siete residenti in Francia. In questo caso, potete optare per:
• Un servizio di cambio con IBAN svizzero come b-sharpe;
• Un conto CHF-EUR per frontalieri, offerto da alcune banche francesi o svizzere, generalmente situate vicino al confine.
Importante: prima di scegliere una soluzione alternativa, verifica bene quali formati IBAN sono accettati dal vostro datore di lavoro.
La Banca Nazionale Svizzera applica talvolta tassi di interesse negativi. Questa politica comporta un costo sui depositi in alcune banche, anche sui conti correnti (in particolare per importi elevati).
Ecco le alternative per evitarli:
• Privilegiate i servizi di cambio che non trattengono i vostri fondi. In questo modo effettuano immediatamente la conversione e il bonifico sul vostro conto francese.
• Orientatevi verso banche online o conti multivaluta che non applicano questo tipo di penalità.
• Frazionate i vostri depositi se disponete di importi ingenti.
Le banche alternative svizzere applicano in genere condizioni più flessibili rispetto alle grandi banche nazionali svizzere, ma è sempre consigliabile leggere attentamente le condizioni relative agli interessi.
Sapevate che alcune banche offrono la possibilità di bloccare il tasso di cambio? Ciò consente, in particolare, di beneficiare più a lungo di un tasso vantaggioso e di non doversi più preoccupare delle fluttuazioni del franco svizzero. Ma bloccare il tasso di cambio è una buona idea? b-sharpe vi spiega tutto in questo articolo!
Il tasso di cambio del franco svizzero
Qual è il tasso di cambio del franco svizzero? Come sicuramente saprete, i tassi di cambio, e quindi anche quello del franco svizzero, variano continuamente. Sul Forex, il mercato dei cambi, subiscono fluttuazioni quotidiane. I fattori che determinano le fluttuazioni del tasso di cambio del franco svizzero, e di tutte le altre valute, sono numerosi:
- Il periodo indicato
- La congiuntura economica
- La politica monetaria condotta dalle banche centrali
- La reazione degli investitori
- Il prezzo delle materie prime energetiche…
Ma come si fa a capire se un tasso di cambio è vantaggioso o meno? Per capire se il tasso di cambio che vi viene proposto è vantaggioso e quindi stabilire se il margine applicato dal vostro intermediario finanziario è troppo elevato, potete confrontarlo con il tasso di riferimento (o «tasso interbancario»). Si tratta del tasso al quale le banche effettuano le operazioni tra loro. Lo si può trovare su tutti i siti di dati finanziari.
Grazie a intermediari finanziari innovativi, è possibile cambiare valuta online e usufruire di tassi di cambio vantaggiosi rispetto a quelli offerti dagli operatori tradizionali, come le banche o gli uffici di cambio.
Come fissare il tasso di cambio del franco svizzero: il contratto di vendita a termine
Per tutte le vostre operazioni finanziarie tra la Francia e la Svizzera (trasferimento dello stipendio, bonifici…), dovete tenere conto del tasso di cambio e individuare il momento più opportuno per effettuare i vostri bonifici, in modo da non subire perdite sul cambio. Alcune persone hanno deciso di optare per il blocco del tasso di cambio. In questo caso si parla di vendita a termine.
Che cos’è un contratto a termine?
La vendita a termine è un contratto stipulato tra un privato e una banca. Consente di fissare il tasso di cambio, a un tasso che verrà applicato a tutte le conversioni di valuta, per un determinato periodo. Si tratta generalmente di una durata fissata a 3, 6 o 12 mesi. Pertanto, nell’ambito di una conversione da franchi svizzeri a euro, la vendita a termine impegna il cliente a vendere ogni mese alla propria banca un determinato importo in franchi svizzeri in cambio di un determinato importo in euro, al tasso indicato nel contratto.
Bloccare il tasso di cambio svizzero: vantaggi e svantaggi
Il blocco del tasso di cambio sembra, a prima vista, molto vantaggioso. Consente infatti di beneficiare più a lungo di un tasso vantaggioso e di non doversi più preoccupare delle fluttuazioni del franco svizzero. Per un privato, significa quindi proteggersi da un’eventuale variazione del tasso di cambio a proprio svantaggio. Non deve più monitorare i tassi o cercare il momento migliore per effettuare le sue transazioni, poiché è la sua banca a occuparsi della conversione.
Tuttavia, questa procedura presenta degli svantaggi innegabili. Innanzitutto, il privato concorda un tasso con la propria banca e non potrà quindi beneficiare di un tasso più vantaggioso, qualora questo dovesse evolvere in senso favorevole. Inoltre, il blocco del tasso ha un costo: la banca richiede delle spese di istruttoria e si riserva un margine talvolta consistente sulle transazioni. Infine, la banca può addebitare spese e penali se non si versa lo stipendio nei tempi previsti dal contratto. Con la vendita a termine, il cliente è contrattualmente obbligato a versare somme mensili alla propria banca. Tuttavia, se gli imprevisti della vita (problemi finanziari, spese impreviste, licenziamento) gli impediscono di pagare le somme dovute, la banca potrà richiedere il pagamento di penali. Il blocco del tasso di cambio presenta quindi un rischio finanziario da non sottovalutare.
b-sharpe, un’alternativa al blocco del tasso di cambio in Svizzera
Fortunatamente, esistono altre alternative per approfittare di un tasso di cambio vantaggioso per tutte le vostre conversioni, senza dover ricorrere al blocco del tasso (o alla vendita a termine). b-sharpe, il convertitore di valuta online, vi offre una soluzione economica, facile da usare, veloce e sicura per tutte le vostre operazioni di cambio, con commissioni ridotte.
Un convertitore di valuta online affidabile e sicuro
I clienti di b-sharpe possono bloccare il tasso di cambio in tempo reale e hanno 48 ore di tempo per effettuare la transazione.
Monitorare i tassi grazie agli avvisi
Con b-sharpe, ricevete una notifica quando le vostre valute raggiungono il tasso di cambio desiderato e seguite l’andamento dei corsi di oltre 20 valute. Impostate gli avvisi sui tassi nella vostra area clienti e ricevete una notifica nel momento migliore per effettuare le vostre operazioni.
Come funziona il servizio di cambio CHF/EUR di b-sharpe?
Il convertitore di valuta di b-sharpe si distingue per la sua semplicità d’uso! Bastano solo tre passaggi per convertire i tuoi franchi svizzeri in euro.
- Creazione dell'operazione nella vostra area clienti b-sharpe: descrivete nei dettagli l'operazione e indicate l'importo che desiderate cambiare nella valuta di destinazione, nonché il conto su cui saranno versati i fondi.
- Trasferimento di fondi a b-sharpe dal proprio conto bancario: dall'app della propria banca, effettuare un bonifico bancario all'IBAN di b-sharpe, che è possibile scaricare dall'area clienti o trovare nella conferma dell'operazione di cambio
- b-sharpe effettua il bonifico nella valuta di destinazione: non appena riceveremo i vostri fondi, questi verranno convertiti e poi trasferiti sul conto del beneficiario!
Con un servizio innovativo e interamente online, b-sharpe è il vostro partner ideale per tutte le vostre transazioni in euro e franchi svizzeri o per le vostre conversioni da dollari a franchi svizzeri.
Il glossario del cambio valuta di b-sharpe!Banca
Versione 4.0 del sistema bancario, pilastro dell’economia svizzera. Si articola in banche d’affari, banche private, banche industriali e commerciali e persino in «banche non bancarie» (ovvero grandi distributori che, a causa della contrazione dei margini commerciali, vendono prodotti finanziari). Senza dimenticare l’ultima arrivata: la banca online!
Una banca è quindi un’azienda che produce e commercializza servizi bancari e altri servizi finanziari. Si trova al centro del mercato monetario ed è direttamente responsabile della gestione dei rischi finanziari. Può occuparsi delle vostre operazioni di cambio, di credito… A seconda dei tassi e delle condizioni, che dovrete confrontare attentamente!
BCE
La Banca centrale europea (BCE) è la banca centrale dei diciannove paesi dell’Unione europea che hanno adottato l’euro. È la principale istituzione monetaria dell’Unione europea.
Da non confondere con la Banca comune delle prove! Anche se la sua missione principale potrebbe essere considerata una vera e propria prova: mantenere la stabilità dei prezzi nell’area dell’euro e preservare così il potere d’acquisto della moneta unica, a beneficio di tutti gli Stati interessati.
BNS
La Banca nazionale svizzera (BNS) è la banca centrale della Svizzera.
La BNS è una società per azioni, anche se in realtà non lo è poi così tanto, dato che nessuno può ignorarne né l’esistenza né i compiti:
- La BNS garantisce la stabilità del franco svizzero attingendo alle proprie riserve auree e alle riserve monetarie in valuta estera;
- La BNS gestisce i conti che la Confederazione ha aperto presso tale banca per effettuare i pagamenti;
- La BNS emette i prestiti della Confederazione;
- La BNS fornisce consulenza alla Confederazione in merito all'investimento temporaneo dei propri fondi.
Ufficio di cambio
Gli uffici di cambio sono intermediari finanziari la cui attività principale consiste nel cambio manuale, ovvero lo scambio immediato di una valuta con un’altra. In qualità di operatori che negoziano banconote, sono soggetti a norme specifiche e devono indicare chiaramente le loro tariffe e le condizioni di vendita (tassi di cambio, commissioni o eventuali spese). Un ufficio di cambio acquista le proprie valute e, in base al rapporto tra domanda e offerta, stabilisce il tasso di vendita e il tasso di acquisto della valuta.
Clausola di indicizzazione
Nel caso di un accordo di transazione in valuta estera a livello internazionale, le parti contraenti possono prevedere una clausola di indicizzazione volta a stabilire contrattualmente le modalità di ripartizione del rischio di cambio tra l’acquirente e il venditore.
Prevede una compensazione nel caso in cui si verifichi una variazione del tasso di cambio della valuta scelta dalle parti. In tal modo, il prezzo può essere modificato automaticamente per proteggersi dai rischi di erosione monetaria: clausola di indicizzazione sul valore dell’oro (clausola “oro”) o sul tasso di cambio di una valuta estera (garanzia di cambio).
Ora limite
Ora specifica entro la quale una transazione deve essere eseguita. Si tratta dell’ora entro la quale è possibile inviare gli ordini di pagamento affinché vengano elaborati il giorno stesso. Queste procedure consentono di classificare in modo coerente le diverse operazioni al momento della chiusura dei conti, per ogni esercizio contabile. Dai… Basta così. Ne abbiamo detto abbastanza!
Quotazioni del giorno
Fissato ogni giorno, il tasso di cambio giornaliero di una valuta è il valore di tale valuta rispetto a un’altra, nel giorno j. Quotati sul mercato valutario denominato «Forex», i tassi di cambio variano costantemente in base agli scambi. Il tasso di cambio è determinato dalla domanda e dall’offerta: se la domanda della prima valuta supera l’offerta, il suo corso aumenta rispetto alla seconda. In breve: un rapporto di forza costante!
Copertura valutaria
La copertura è una pratica che consiste nel proteggersi da un rischio indesiderato. Viene utilizzata sia dalle imprese (che cercano di tutelarsi dalle fluttuazioni dei mercati dei capitali) sia dagli investitori sui mercati finanziari.
Per un privato, la copertura valutaria è un contratto vincolante stipulato con la propria banca che gli consente di fissare, al momento della conclusione dell’operazione, il tasso di cambio di una valuta rispetto a un’altra. Il tasso viene fissato per una data futura, per un importo determinato.
Un consiglio: valutate bene la vostra copertura, perché potreste prendere freddo e decidere di cambiarla 😉
Leggi anche la nostra recensione sul trading a termine per i privati.
Data di valuta
Data di contabilizzazione di una determinata operazione bancaria. Nel caso di un’operazione di cambio, si tratta della data in cui le valute saranno accreditate sul conto. Si parla di data di valuta spot, che corrisponde alla data di consegna delle valute per un’operazione di cambio a pronti. Da distinguere dalla data dell’operazione, che corrisponde alla data di registrazione dell’operazione. Le due date possono essere sfalsate di uno o più giorni.
Tuttavia, per il calcolo degli interessi passivi o attivi si tiene conto della data di valuta…
Valuta
Valuta accettata da un paese straniero. La «moneta» è quella del proprio paese.
Addebito diretto
Possibilità di addebitare direttamente il proprio conto. Il titolare di un conto (debitore) autorizza l’emittente di una fattura (creditore) ad addebitare l’importo dovuto direttamente sul proprio conto corrente bancario a titolo di pagamento.
FED
Federal Reserve System o FED. Contrariamente a quanto si crede comunemente, la Federal Reserve è effettivamente la banca centrale degli Stati Uniti (e non l’abbreviazione del nome del tennista di Basilea).
La banca centrale statunitense ha il duplice mandato di garantire la stabilità dei prezzi e sostenere l’occupazione. Responsabile della politica monetaria, in particolare attraverso la fissazione dei tassi di riferimento, e quindi del costo del denaro, la FED monitora attentamente l’economia per evitare un surriscaldamento: inflazione, disoccupazione, crescita interna ed estera…
Figura
Nel gergo dei cambi, si tratta delle prime tre cifre di una quotazione di acquisto o di vendita di valute. Per una quotazione di 1,2530/40 nel cambio EUR/USD a pronti, ad esempio, la cifra è 1,25. Per maggiore rapidità, gli operatori di cambio menzionano solo i pip, ovvero le ultime 2 cifre delle 54-65 cifre significative fornite in un mercato “calmo” e per una valuta “non esotica”. Pertanto, se si passa da 1,25 a 1,26, si dirà che si sale di una cifra.
Forex
Abbreviazione spesso utilizzata per indicare il Foreign Exchange, ovvero il mercato valutario mondiale. Il mercato dei cambi è un mercato globale decentralizzato che determina i valori relativi delle diverse valute. Il termine si riferisce generalmente alle operazioni di trading effettuate da investitori e speculatori sul mercato dei cambi.
A differenza di altri mercati, non esistono né depositi né borse centralizzate in cui vengono effettuate le transazioni. Le transazioni avvengono da privato a privato. È possibile acquistare o vendere qualsiasi coppia di valute, in qualsiasi momento, a seconda della liquidità disponibile. Non esiste un «mercato venditore», nel senso tradizionale del termine. È possibile guadagnare (o perdere) denaro, sia che il mercato sia in trend rialzista o ribassista.
Avanti
Significa «a termine» in inglese. Tecnica over-the-counter che consente di fissare un tasso in anticipo.
IBAN
International Bank Account Number: numero di conto bancario internazionale conforme alla norma internazionale ISO.
È composto da 21 caratteri per la Svizzera: 4 caratteri (2 lettere per il Paese e 2 cifre), seguiti dal codice identificativo della banca (SWIFT o BIC) e dal numero di conto. Consente le transazioni tra soggetti economici dell’area dell’euro e contribuisce allo sviluppo degli scambi.
Mercato a pronti (spot)
Mercato in cui gli acquisti e le vendite di attività finanziarie vengono regolati e consegnati a J+2, a differenza delle operazioni a regolamento differito o del mercato a termine. In un mercato a pronti, sarà quindi il prezzo spot a determinare l’importo dell’operazione. L’investitore deve disporre delle attività necessarie per il regolamento degli ordini immessi affinché l’operazione possa essere eseguita.
Mercato a termine
Mercato in cui le transazioni comportano un pagamento e una consegna a una data futura. Il prodotto principale di questi mercati, il contratto a termine, è un contratto con cui un acquirente si impegna ad acquistare dal venditore ogni tipo di attività: valute, tassi di interesse, materie prime minerarie, agricole o energetiche. Il tutto a una data prestabilita.
A differenza delle operazioni a termine («forward» sui mercati over-the-counter), le caratteristiche dei contratti a termine sono standardizzate: la qualità della merce da consegnare, la quantità o l’unità di negoziazione, le scadenze e le condizioni di consegna sono fissate in anticipo. Solo il prezzo è oggetto di negoziazione tra gli operatori.
Margine
Non c’è bisogno di guardare «Il lupo di Wall Street» e la sua famosissima scena «Vendimi questa penna!» per capire che il margine è un indicatore fondamentale in qualsiasi operazione commerciale o bancaria.
In senso stretto, si definisce come la differenza tra il prezzo di vendita e il prezzo di acquisto. Il margine può riguardare un bene acquistato (merce), un bene prodotto (prodotto) o un servizio (prestazioni di servizi), ad esempio nel caso di un’operazione di cambio.
NDF (contratto a termine non consegnabile)
Quando una valuta non è consegnabile. Si tratta di uno strumento destinato a coprire il rischio di cambio su valute per le quali l’accesso al mercato dei cambi a termine è (molto) limitato, se non addirittura vietato ai non residenti. In linea di principio, un NDF è equivalente a un contratto a termine su valute, tranne per il fatto che alla scadenza non vi sarà alcuna consegna della valuta locale.
Destinato a coprire il rischio di cambio su valute che non possono essere negoziate sul mercato dei contratti a termine classici, la valuta convertibile è generalmente il dollaro statunitense, ma è possibile effettuare operazioni anche contro l’euro, il franco svizzero, la sterlina inglese, ecc. Un contratto «non deliverable forward» ha per oggetto un importo fisso nella valuta locale.
Le controparti concordano una data di scadenza, un tasso di cambio a termine e le modalità di determinazione del tasso di riferimento (alla scadenza).
Operazione a termine
Contratto vincolante stipulato tra la banca e il cliente, che consente a quest’ultimo di fissare, al momento della conclusione dell’operazione, il tasso di cambio di una valuta rispetto a un’altra, a una data futura, per un importo determinato.
L’operazione a termine consente al cliente di fissare e garantire, al momento della conclusione dell’operazione e senza pagare alcun premio, un tasso di acquisto/vendita delle proprie valute per un’operazione con scadenza e importo prestabiliti.
Consente di coprire il rischio di cambio di un’operazione commerciale in valuta estera. L’azienda conosce così il tasso al quale venderà o acquisterà la valuta in futuro. Il tasso è definitivo, indipendentemente dal corso della valuta alla scadenza. Non è possibile trarre vantaggio da un andamento favorevole della valuta.
Opzione di cambio
L’opzione su valute è un contratto che conferisce al suo acquirente il diritto (e non l’obbligo) di acquistare o vendere un determinato importo di valuta estera in una data (o durante un periodo) prestabilita e a un tasso fissato in anticipo, denominato prezzo di esercizio, dietro pagamento di un premio.
Parità
Nel mercato Forex, indica il punto esatto in cui due valute hanno lo stesso valore: il tasso di cambio tra queste due valute è pari a 1. Utilizzato anche nel caso delle opzioni, il valore di un’opzione è in tal caso pari al valore intrinseco.
Pip
È l’unità di misura della variazione del tasso di cambio (di una coppia di valute) espressa in punti. In pratica, si tratta delle ultime due cifre di una quotazione, tra le 4 o 5 cifre significative fornite in un mercato valutario. Nel nostro esempio di quotazione 1,2530/40 per la coppia EUR/USD, i pip sono 30/40.
Coordinate bancarie
Codice identificativo bancario, per chi lo conosce bene. Una sorta di codice a barre bancario, famoso quanto il suo omologo, il codice PIN: consente di semplificare gli scambi e ridurre i costi di transazione, standardizzando i numeri di conto e le caratteristiche delle operazioni bancarie.
Perché? Perché esistono tanti tipi di operazioni e di conti quanti sono le specialità regionali… È quindi importante poter fornire sia le proprie coordinate bancarie che il proprio numero di cellulare. Avete capito.
Rischio di cambio
Il rischio di cambio si riferisce alle fluttuazioni dei tassi di cambio che possono compromettere la redditività di un investimento.
SEPA
«Single Euro Payments Area», letteralmente «area unica dei pagamenti in euro». È stata istituita dalle banche membri del Consiglio europeo dei pagamenti al fine di armonizzare i mezzi di pagamento in euro tra i paesi membri, tra cui figurano i paesi dell’Unione europea, Monaco, il Liechtenstein… e la Svizzera.
Il SEPA riguarda i bonifici, gli addebiti diretti e l’utilizzo delle carte di credito. In pratica, ciò consente agli utenti (consumatori, imprese, esercenti e amministrazioni) di effettuare pagamenti in euro alle stesse condizioni in tutto lo spazio europeo, con la stessa facilità con cui lo farebbero nel proprio paese.
SPOT (mercato a pronti)
Si parla di «corso spot» quando si considera il corso attualmente in vigore per una transazione immediata. Il corso spot si contrappone al corso forward (corso a termine).
Spread
Corrisponde a uno spread (di solito tra prezzo di vendita e prezzo di acquisto). Se prendiamo l’esempio di una quotazione EUR/USD di 1,25 {30} / {40}, la differenza tra il «bid» (ovvero il prezzo al quale il quotista acquista) e l’«ask» (ovvero il prezzo al quale il quotista vende) è chiamata spread.
Lo spread, stabilito dal broker, viene fissato in base all’importo negoziato, alla volatilità del mercato e al suo «sentiment».
SWAP
Strumento finanziario derivato. Si tratta di uno scambio di crediti o di valute diverse a condizioni diverse (a tasso fisso o variabile) in paesi diversi.
Gli swap sono contratti di scambio di flussi:
- Ovvero swap su tassi di interesse: operazioni di scambio relative a prestiti.
- Ovvero swap su valute: contratti di scambio di valute.
Swap valutario
Un’operazione finanziaria in cui due parti si impegnano a scambiare valute oggi al tasso di cambio a pronti e a scambiare le stesse valute alla scadenza del contratto al tasso di cambio a termine. Non vi è alcuno scambio di interessi, ma solo scambi di valute all’inizio e alla fine dello swap, con una durata inferiore a un anno.
Swap su valute
Sul mercato over-the-counter, in un’ottica di lungo termine: si tratta di scambi di condizioni di finanziamento. Il suo obiettivo: diversificare e quindi ottimizzare i portafogli di crediti delle banche e delle imprese.
Da non confondere con:
- lo swap in versione blogosfera (scambi di regali tra utenti di Internet su un tema specifico, ad esempio uno swap di prodotti dimagranti contro libri di cucina);
- il wrap (anche se «più l'operazione è ben orchestrata, maggiore sarà la vostra soddisfazione»);
- lo swag (chi ha stile, chi è carismatico). Unico punto in comune: ogni swag che si rispetti deve seguire le regole della «swagitudine», che, per definizione, variano a seconda dei paesi e delle mode.
SWIFT
Acronimo di Society for Worldwide Interbank Financial Telecommunication. Fondata come cooperativa bancaria, oggi fornisce servizi di messaggistica standardizzata per i trasferimenti interbancari e interfacce a oltre 10.800 istituzioni in più di 205 paesi.
La società gestisce la registrazione dei codici BIC. Per questo motivo, il termine «codice SWIFT» viene talvolta utilizzato per indicare il BIC, associato al codice IBAN. Il codice SWIFT identifica una banca ed è composto da un codice paese, un codice banca, un codice per localizzare la banca e, infine, un codice per identificare la filiale. Es.: BCGECHGGXXX.
Tasso di cambio
Il tasso (ovvero il prezzo) al quale è possibile acquistare o vendere una valuta in cambio di un’altra. Essendo fluttuante, il tasso di cambio è determinato ad ogni transazione dall’equilibrio tra domanda e offerta sui mercati dei cambi. Viene quindi scambiato o al tasso spot o «a pronti» (in genere, 2 giorni lavorativi), oppure a un tasso forward o «a termine», con una data di scadenza futura.
Tasso di cambio interbancario
Il tasso di cambio interbancario è il tasso dinamico al quale le banche si scambiano valute tra loro sul mercato interbancario, un mercato riservato alle banche.
Tasso minimo
Fissato nel 2011 dalla BNS a 1,20 franchi per un euro, il tasso minimo aveva lo scopo di contrastare l’apprezzamento del franco e di proteggere le esportazioni delle PMI svizzere. È stato abbandonato nel gennaio 2015 poiché l’acquisto massiccio di euro non era più sostenibile per l’istituzione.
5 cose che devi sapere sul cambio EUR/CHFSebbene non sia necessario comprendere tutte le sottigliezze del mercato dei cambi per effettuare operazioni di cambio, una migliore comprensione può comunque consentire di ottimizzare il modo in cui si cambiano i franchi svizzeri, approfittando di un tasso di cambio più vantaggioso. Scoprite i 5 punti fondamentali che influenzano il tasso di cambio euro-franco svizzero.
#1 Il tasso di cambio EUR/CHF è determinato dalla domanda e dall’offerta
Il franco svizzero e l’euro sono valute cosiddette «fluttuanti»: ciò significa che le due valute vengono scambiate a un tasso variabile, determinato in base alle leggi del mercato dei cambi. L’offerta e la domanda sono quindi i due fattori che determinano la fluttuazione del tasso.
Supponiamo, ad esempio, che il tasso EUR/CHF sia pari a 1,10 (ovvero che occorra versare 1,10 CHF per ottenere 1 € in un istante t) e che il mercato inizi a vendere una grande quantità di euro contro qualsiasi altra valuta nell’istante t+1. Il prezzo dell’euro crollerà, rafforzando relativamente il franco svizzero nella coppia EUR/CHF. Il valore di un euro sarà quindi inferiore a 1,10 CHF.
Da queste osservazioni sull’andamento del cambio EUR/CHF si possono quindi trarre due conclusioni:
- Quando i venditori sono più numerosi degli acquirenti, il prezzo crolla.
- Quando i venditori sono meno degli acquirenti, il prezzo sale.
#2 Il tasso di cambio EUR/CHF è in continua evoluzione
È importante comprendere che il tasso di cambio EUR/CHF varia continuamente. Di conseguenza, nella maggior parte dei casi non sarà possibile confrontare con precisione il tasso di cambio EUR/CHF tra un istituto finanziario e l’altro.
Ciò si spiega con il fatto che il tasso di cambio euro-franco svizzero indicato dagli istituti finanziari e dagli uffici di cambio non è in genere il tasso di cambio in tempo reale, bensì il tasso giornaliero.
Per usufruire di un tasso di cambio aggiornato e ridurre il rischio di cambio, la soluzione migliore è quella di utilizzare un convertitore EUR/CHF in tempo reale come quello messo a disposizione da b-sharpe.
#3 Il tasso di cambio EUR/CHF applicato dagli intermediari finanziari include diversi margini
Il tasso di cambio EUR/CHF offerto dagli uffici di cambio, dalle banche o dai servizi di cambio valuta online può variare da un operatore all’altro. Perché? Semplicemente perché ogni intermediario finanziario applica quello che viene chiamato «margine», che corrisponde al suo compenso.
Il margine è espresso in percentuale dell’importo cambiato. La sua entità varia a seconda degli intermediari finanziari coinvolti. Si tratta indubbiamente di un indicatore importante da tenere in considerazione nella scelta di un intermediario finanziario, poiché viene detratto direttamente dall’importo che cambiate!
Per il cambio di franchi svizzeri in euro, i margini possono variare:
- le banche sono in genere quelle che offrono i margini più elevati (tra l’1,65% e l’1,70% per importi inferiori a 10 000 CHF);
- gli uffici di cambio applicano margini intermedi (tra lo 0,65% e il 2%);
- I servizi di cambio valuta online sono quelli che offrono i margini più bassi (circa lo 0,50%).
Le dimensioni dell’organizzazione, il numero di intermediari coinvolti nell’operazione e il livello di digitalizzazione dei servizi sono tutti fattori che incidono sui costi che ciascuno di questi attori deve sostenere. Questi costi strutturali si riflettono sui margini e, in definitiva, ricadono direttamente sul vostro portafoglio!
La cosa migliore è quindi optare per una struttura:
- di dimensioni ridotte o moderate;
- con il minor numero possibile di intermediari;
- che offre una soluzione digitale.
In questo modo si comprendono meglio l’affermazione e il successo dei servizi di cambio online come b-sharpe, operatori che offrono in definitiva i tassi di cambio franco svizzero-euro più vantaggiosi, margine compreso.
#4 Le PMI svizzere risentono dell’apprezzamento del franco svizzero rispetto all’euro
Nel gennaio 2015, la BNS (Banca Nazionale Svizzera) ha abolito il tasso minimo di cambio euro-franco svizzero. Questa misura ha così consentito al franco svizzero di apprezzarsi rapidamente e in modo significativo rispetto all’euro.
Contrariamente a quanto potrebbe sembrare, l’apprezzamento del franco svizzero, che lo rende una valuta forte, non è affatto una buona notizia per l’economia elvetica nel lungo periodo! Infatti, un franco su due della ricchezza creata in Svizzera (PNL) proviene dalle esportazioni.
In altre parole, l’impennata del franco svizzero rispetto all’euro fa aumentare i prezzi all’esportazione. Alcune aziende svizzere perdono immediatamente competitività rispetto ai loro principali partner commerciali, ovvero i paesi dell’area dell’euro, e le PMI sono le prime a risentirne…
#5 Il rischio di cambio può manifestarsi a diversi livelli
Di fronte al rischio di cambio latente tra il franco svizzero e l’euro, alcune PMI e grandi aziende svizzere scelgono di fatturare i propri beni e servizi non in franchi svizzeri, ma nella valuta dei propri clienti: l’euro.
Sebbene, a prima vista, una misura del genere consenta di mantenere gli stessi prezzi e di rimanere competitivi, il pericolo si sposta altrove. Ricevendo i pagamenti in euro senza adeguare i propri prezzi, l’azienda esportatrice si espone al rischio di cambio.
Al contrario, le società importatrici potranno trarre vantaggio dall’apprezzamento del franco svizzero, beneficiando di una fatturazione in euro «debole» e più conveniente. Per far fronte a questo rischio di cambio che incide sempre su una delle due parti, i contratti a termine consentono di concordare un tasso di cambio fisso che soddisfi tutti i firmatari.
Ora conoscete tutti i dettagli relativi al tasso di cambio franco svizzero-euro. Nonostante tutti questi fattori, esistono soluzioni semplici per ottimizzare il cambio franco svizzero-euro!
#1 Trasferire i propri CHF in Francia direttamente dal proprio conto bancario svizzero
Probabilmente alcuni di voi avranno già provato a trasferire i propri franchi svizzeri direttamente sul proprio conto in euro francese. Sebbene questa opzione sembri la più semplice e veloce, non è sempre la soluzione migliore.
Trasferire i propri franchi svizzeri sul proprio conto in euro significa effettuare un bonifico internazionale costoso. Ricordiamo che il bonifico internazionale consiste nel trasferire una valuta dal conto bancario di un paese al conto bancario di una banca in un altro paese. Può essere effettuato tra conti bancari denominati nella stessa valuta o in valute diverse.
Se desiderate trasferire i vostri franchi svizzeri da una banca svizzera al conto in euro di una banca francese, il bonifico internazionale comporterà un’operazione di cambio, poiché la valuta di emissione non è la stessa di quella del conto di destinazione. La vostra banca in Francia convertirà automaticamente i vostri franchi svizzeri in euro al momento della ricezione dei fondi. Ciò comporterà quindi delle commissioni di cambio che non potete controllare e un tasso di cambio CHF/EUR probabilmente poco vantaggioso.
Al contrario, con un servizio di cambio valuta online come b-sharpe, l’operazione verrà effettuata ai tassi migliori, indipendentemente dalla destinazione. Una volta effettuato il bonifico in franchi svizzeri, il trasferimento sarà accreditato sul vostro conto bancario francese, in media entro due giorni lavorativi.
#2 Scegliere una banca perché è presente in Svizzera e in un altro Paese
Il fattore della presenza internazionale ha un peso determinante nella scelta di una soluzione di cambio CHF-EUR.
Tuttavia, l’ubicazione geografica del vostro istituto bancario comporta dei costi che inevitabilmente si ripercuotono su altri servizi già sovraccarichi, quali:
- la carta di credito;
- il margine sul tasso di cambio;
- le spese di tenuta conto;
- e molte altre commissioni.
Questa conversione, che potrebbe sembrare gratuita, comporta in realtà dei costi ben reali. E poiché questi istituti non rendono noti i propri margini di cambio, è impossibile quantificare il vostro reale vantaggio finanziario.
#3 Rivolgersi a una banca per il cambio CHF-EUR
In qualità di specialisti nel cambio valuta con sede a Ginevra, ci siamo resi conto che le vostre esigenze e aspettative non venivano soddisfatte dagli istituti bancari che realizzano oltre il 25% dei propri profitti attraverso le operazioni di cambio.
Oggi le banche non riescono più a offrire servizi realmente vantaggiosi e trasparenti alla loro clientela nel settore del cambio valuta. Gli uffici di cambio, dal canto loro, presentano ulteriori limiti.
La vostra banca può applicare un margine che può arrivare fino all’1,65% (rispetto allo 0,50% di b-sharpe), senza contare le commissioni di cambio e una disponibilità dei consulenti che lascia un po’ a desiderare.
Che siate privati o aziende, il nostro team, composto da esperti in cambio valuta e trading, è a vostra disposizione per rispondere alle vostre domande tramite chat, telefono o e-mail.
#4 Estinguere il mutuo in valuta estera e effettuare il cambio tramite la propria banca
Non è necessario rivolgersi alla propria banca per il cambio di valuta in caso di rimborso di un mutuo immobiliare. Come per qualsiasi altra operazione di cambio, i servizi di cambio online possono risultare vantaggiosi.
Una volta venduto il vostro appartamento, se il rimborso del mutuo è in valuta estera (con una garanzia sotto forma di deposito cauzionale), il ricavato della vendita (in euro) verrà versato su un conto in euro.
A questo punto, b-sharpe effettua la conversione da EUR a CHF e trasferisce i franchi svizzeri sul vostro conto, al fine di rimborsare il credito alla vostra banca.
#5 Effettuare operazioni a termine come privato
Di per sé, la vendita a termine può sembrare una buona idea: ogni mese la vostra banca acquista per vostro conto franchi svizzeri che converte in euro, a un tasso fissato in anticipo per un determinato periodo (da 3 a 12 mesi). Sapete così a quanto ammonta il vostro budget, indipendentemente dalle fluttuazioni del tasso di cambio o dagli sbalzi economici causati da eventuali cambiamenti politici.
Tuttavia, sicurezza significa costi elevati: la banca vi fa pagare questa assenza di rischio di cambio offerta dalla vendita a termine attraverso un margine consistente, oltre alle spese di gestione. I costi di questa protezione sono integrati nel contratto, tramite un tasso di cambio fisso che non è dei più vantaggiosi rispetto a quello che otterreste effettuando l’operazione di cambio a pronti.
Di fronte agli imprevisti, la vendita a termine non è sinonimo di flessibilità. Un evento imprevisto, come la risoluzione del contratto di lavoro, può comportare la risoluzione del contratto di vendita a termine stipulato con la propria banca. La risoluzione anticipata di un contratto di questo tipo comporta in genere costi elevati.
Normale e giusto, direte voi? Sì e no. Cosa pensare delle penali applicate nel caso in cui si decida di rescindere il contratto? Più il tasso di cambio alla data di rescissione del contratto (o tasso spot) si discosta dal tasso di cambio a termine, più le penali saranno elevate.
Che cos'è un bene rifugio?Il più noto: l'oro
Quando sentite parlare di bene rifugio, anche se non fate parte del mondo della finanza, quello citato più spesso è l'oro. In caso di instabilità nel mondo, l'oro è un bene molto richiesto, poiché svolge il ruolo di investimento sicuro, a differenza di un investimento finanziario come le azioni. Inoltre, non risente né di tassi di interesse bassi né di tassi alti. L'oro è anche un bene molto facile da vendere, sia nel settore industriale sia in oreficeria, e la sua offerta è limitata. Il prezioso metallo giallo ha raggiunto il proprio massimo storico nel 2020, con una quotazione superiore a 2'000 dollari l'oncia.
La solidità del franco svizzero
La valuta svizzera è sempre stata un bene rifugio, soprattutto nei periodi di instabilità dei mercati. I principali punti di forza di questa valuta derivano dalla solidità del settore bancario e dalla sua economia florida. A ciò si aggiungono un indebitamento molto contenuto rispetto ai membri dell'OCSE e un tasso di disoccupazione che resta molto basso. Inoltre, l'indipendenza dall'Unione europea che la circonda conferisce alla valuta un ulteriore carattere di rifugio per i capitali, in particolare quando l'UE è colpita in pieno da difficoltà economiche, politiche e sanitarie.
I titoli di Stato
Un titolo di Stato è semplicemente un titolo di debito emesso da un governo, che prevede il pagamento di interessi. Anche i titoli di Stato dei paesi sviluppati (in particolare i membri del G10) sono molto richiesti in caso di instabilità, poiché il rischio di insolvenza di un governo resta comunque minimo.
Lo yen, più sicuro del dollaro americano?
Da moltissimo tempo la valuta giapponese è un bene rifugio quasi più importante del biglietto verde, dato che lo yen tende ad apprezzarsi più del biglietto verde nei periodi di instabilità. Questa reputazione deriva dall'elevato surplus commerciale del Giappone rispetto al proprio debito nel corso del XX secolo. Ciononostante, il debito pubblico giapponese è il più alto al mondo e rappresenta oltre il 200% del PIL nipponico. Nonostante ciò, lo yen resta comunque un bene rifugio, poiché il Giappone rimane un'economia potente e il debito pubblico è detenuto per oltre il 90% da imprese e famiglie giapponesi, il che garantisce una certa stabilità.
Il biglietto verde, la valuta più liquida
Questa fiducia è nata in seguito agli accordi di Bretton Woods, che avevano introdotto un tasso di cambio fisso e che di fatto hanno reso il biglietto verde la principale riserva valutaria al mondo. È poi sopraggiunta la crisi dei paesi emergenti negli anni 2000, che ha fatto apprezzare ulteriormente il dollaro. Inoltre, il dollaro è la valuta più liquida sul mercato dei cambi e simboleggia semplicemente la più grande economia mondiale attuale. Tuttavia, il biglietto verde non sarebbe più considerato un bene rifugio, e il 2020 ne è stato probabilmente la dimostrazione. L'indice DXY, l'indice di riferimento del biglietto verde rispetto a sei valute principali tra cui l'euro, che ha un peso complessivo del 57%, è stato scosso durante questo periodo. Dopo aver toccato quota 103 nel marzo 2020, la forza del biglietto verde non ha smesso di calare nel corso di questo periodo di pandemia, arrivando persino a 89,20 all'inizio di gennaio 2021.
Grafico dell'indice DXY del 22 gennaio 2021
Le criptovalute
Concentriamoci ora sulle criptovalute, e più precisamente sul Bitcoin, che durante questa crisi è stato citato come una sorta di bene rifugio. Proprio come l'oro, il Bitcoin è totalmente indipendente dalla politica e dai mercati azionari. Tuttavia, la sua estrema volatilità (fino a +40% in un solo giorno) smentisce finora l'ipotesi secondo cui si tratterebbe di un valore sicuro. Come potete notare qui sotto, il Bitcoin non ha smesso di apprezzarsi dall'inizio dell'anno, in particolare durante la prima e la seconda ondata di COVID. Non va trascurato il fatto che il biglietto verde si è deprezzato, il che rende più accessibili (più convenienti) gli strumenti finanziari quotati in dollari.
Grafico del Bitcoin del 22 gennaio 2021
Un'ultima informazione interessante emersa durante questa crisi sanitaria: i titoli tecnologici (GAFAM, Netflix e Tesla) hanno registrato un boom considerevole e sono stati considerati beni rifugio durante la prima ondata di coronavirus. La loro capitalizzazione di borsa è cresciuta in modo esponenziale, arrivando a rappresentare, nell'aprile 2020, il 50% della valorizzazione totale dell'indice Nasdaq.
In sintesi, il 2020, essendo stato un anno particolarmente sorprendente, ha probabilmente posto fine all'attrattiva del biglietto verde quando il mercato è in modalità risk-off. Al contrario, le novità come i titoli tecnologici e il bitcoin se la sono cavata egregiamente. Resta tuttavia da chiedersi se questo tipo di strumento finanziario possa diventare il nuovo bene rifugio, oppure se si debba semplicemente considerare il 2020 come un anno unico nel suo genere.
Tutto quello che c'è da sapere sul tasso di cambio1 – Che cos’è il tasso di cambio interbancario?
Il tasso interbancario corrisponde essenzialmente al valore di una valuta rispetto a un’altra in occasione di uno scambio tra due banche. Tale tasso varia in ogni momento in base alla legge della domanda e dell’offerta.
Ad esempio, quando parliamo di EUR/CHF, ci riferiamo al tasso di cambio o al tasso interbancario tra l’euro e il franco svizzero. In questo caso, se il tasso interbancario è pari a 1,10, significa che per un euro il mercato ti paga 1,10 franchi.
Poiché questo mercato si basa sulla domanda e sull’offerta, ciò significa che varierà a seconda del numero di acquirenti e del numero di venditori.
Ad esempio, se le banche (e, attraverso di esse, gli operatori di mercato) decidono di acquistare grandi quantità di euro in cambio di franchi, il tasso di cambio subirà un rialzo. Ciò significa che per un euro non si otterranno più 1,08 CHF, ma 1,10 CHF.
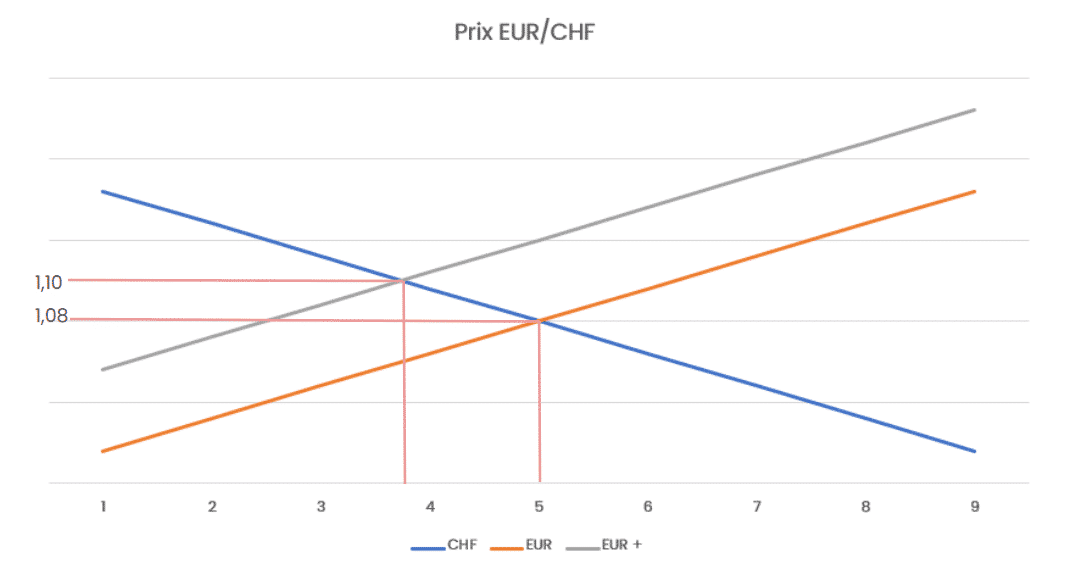
Al contrario, se ci sono molti venditori di euro, il tasso EUR/CHF tenderà a scendere, ovvero per un euro non si otterranno più 1,08 CHF ma 1,06 CHF. Il prezzo è quindi il risultato di un compromesso tra venditori e acquirenti di una valuta ed è regolato dalle leggi della domanda e dell’offerta.
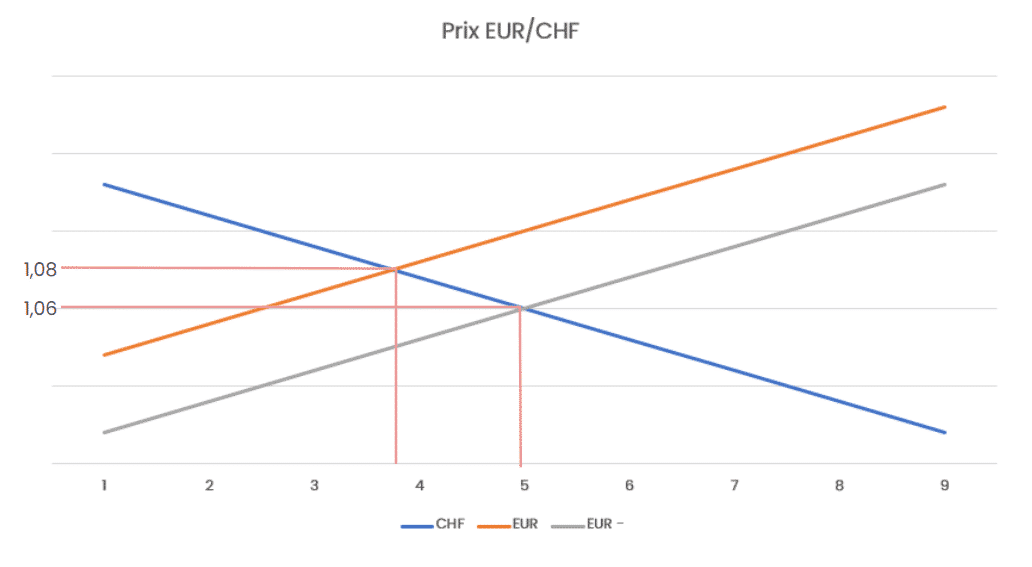
Il numero di acquirenti o venditori varia di momento in momento. Ciò può essere influenzato da una serie di fattori esterni, quali un accordo commerciale, una guerra, un trattato di pace, le elezioni presidenziali, una crisi sanitaria o qualsiasi altra informazione in grado di influenzare le scelte degli investitori.
Il tasso di cambio interbancario rimane tuttavia un dato informativo piuttosto che un tasso al quale è possibile effettuare un’operazione. Nessuno, sia esso una persona fisica o giuridica, può usufruire di tale tasso al di fuori delle banche. Il tasso applicato agli altri utenti è inevitabilmente maggiorato di un margine che dipende da ciascun intermediario finanziario.
2 – Il margine sulla mia operazione: come funziona?
Quando si effettua un’operazione di cambio, che si tratti di un pagamento con carta di credito in un’altra valuta, di un’operazione di cambio tramite la propria banca o tramite un intermediario come b-sharpe, viene applicato un margine sul tasso di cambio.
Si tratta della commissione dell’intermediario che effettua l’operazione. Tale margine può variare da pochi punti a diverse percentuali, a seconda degli importi in gioco e degli intermediari coinvolti nell’operazione. Spesso è molto difficile ottenere informazioni sul margine applicato prima di un’operazione.
È tuttavia possibile stimare il margine applicato in linea generale. Per un’operazione di 10’000 CHF in euro: gli istituti bancari locali applicano un margine che oscilla tra l’1,5% e il 2%, gli uffici di cambio fisici applicano un margine compreso tra lo 0,75% e lo 0,9% e gli intermediari digitali come b-sharpe lo 0,5%.
Sulla base di questi elementi, il tasso applicabile alla vostra operazione può essere calcolato come segue: Tasso intermedio = Tasso interbancario × (1 + margine intermedio), ovvero:
Se il tasso interbancario = 1,12
Tasso bancario = 1,12 × (1+0,02) = 1,12 × 1,02 = 1,1424
Tasso di cambio fisico = 1,12 × (1 + 0,009) = 1,12 × 1,009 = 1,1301
Tasso b-sharpe = 1,12 × (1 + 0,005) = 1,12 × 1,005 = 1,1256
Poiché il tasso varia di momento in momento, ciò può essere rappresentato con il grafico riportato di seguito:

3 – Quanti euro riceverò?
Per sapere in ogni momento quanti euro otterrete da un’operazione di cambio da franchi svizzeri a euro, basta comprendere bene il meccanismo spiegato sopra. Il tasso EUR/CHF, che viene calcolato in base al vostro intermediario e varia di momento in momento, significa esattamente: «Dovrò versare XX,XX CHF per ottenere 1 €».
Se riprendiamo l’esempio precedente con un tasso interbancario pari a 1,12 e 10.000 CHF, ecco il calcolo da effettuare per sapere quanti euro otterrete a seconda dell’intermediario utilizzato:
Con la vostra banca:
- Tasso bancario = 1,12 × (1+0,02) = 1,12 × 1,02 = 1,1424
- Importo: 10.000 CHF
- Importo ricevuto = 10.000 / 1,1424 = 8.753,50 €
Tramite un intermediario di cambio fisico:
- Tasso di cambio fisico = 1,12 × (1 + 0,009) = 1,12 × 1,009 = 1,1301
- Importo: 10.000 CHF
- Importo ricevuto = 10.000 / 1,1301 = 8.848,77 €
Con b-sharpe:
- Tasso b-sharpe = 1,12 × (1 + 0,005) = 1,12 × 1,005 = 1,1256
- Importo: 10.000 CHF
- Importo ricevuto = 10.000 / 1,1256 = 8.884,15 €
La differenza nell’importo ricevuto è dovuta esclusivamente al margine applicato all’operazione. Si noti tuttavia che, poiché il tasso interbancario varia di momento in momento, questo calcolo si basa su un tasso in un istante T identico per ciascun intermediario.
Inoltre, se l’operazione non deve più essere effettuata da CHF a €, il principio rimane lo stesso; tuttavia, il tasso interbancario non deve più essere moltiplicato, ma diviso, e l’importo da inviare deve essere moltiplicato per tale tasso come segue:
Se il tasso interbancario = 1,12
Tasso b-sharpe = 1,12 / 1,005 = 1,1144
Ciò significa che per ogni 1 € inviato riceverete 1,1144 CHF; quindi, per 10.000 €, riceverete 10.000 × 1,1144 = 11.144 CHF.
Potete trovare tutti i nostri margini su: https://www.b-sharpe.com/it/funzionamento/