


TVA suisse 2026 : tout savoir sur les taux, la déclaration et les exonérations
- Quelles nouveautés pour la TVA suisse en 2026 ?
- Les taux de TVA en Suisse en 2026 : taux normal, réduit et spécial
- TVA et e-commerce : les règles pour les vendeurs à distance
- Comment obtenir un numéro TVA en Suisse et s'inscrire au registre ?
- Comment déclarer et payer la TVA en Suisse ?
- Remboursement de la TVA suisse : conditions et démarches
- Libération, exonération, radiation : dans quels cas ne facturez-vous pas la TVA ?
- Questions fréquentes sur la TVA en Suisse
Avec trois taux et un seuil unique, la TVA suisse a la réputation d’être simple. Mais entre le seuil de 100 000 CHF, le choix de la méthode de décompte et des démarches désormais centralisées en ligne, les pièges ne manquent pas. Quels taux appliquer en 2026 ? La TVA va-t-elle augmenter ? À partir de quand faut-il s’inscrire, et comment obtenir son numéro TVA ? Et si votre trésorerie est en euros, comment régler une TVA due en francs sans perdre au change ? Ce guide fait le point, sources officielles de l’AFC et de la Confédération (2024-2026) à l’appui.
• En 2026, trois taux de TVA s’appliquent en Suisse, inchangés depuis 2024 : 8,1 % (normal), 2,6 % (réduit) et 3,8 % (hébergement).
• Le 29 novembre 2026, le peuple vote sur un relèvement à 8,5 % et 4 % (taux réduit inchangé), applicable au plus tôt début 2028.
• L’assujettissement est obligatoire dès 100 000 CHF de chiffre d’affaires mondial (250 000 CHF pour certaines associations), avec 30 jours pour s’annoncer à l’AFC.
• Décompte trimestriel (méthode effective) ou semestriel (taux de la dette fiscale nette), annuel sur demande pour les PME, avec paiement dans les 60 jours.
• Inscription, décomptes et paiements se gèrent en ligne sur le Portail AFC. La dette fiscale est due en francs suisses.
- Quelles nouveautés pour la TVA suisse en 2026 ?
- Les taux de TVA en Suisse en 2026 : taux normal, réduit et spécial
- TVA et e-commerce : les règles pour les vendeurs à distance
- Comment obtenir un numéro TVA en Suisse et s'inscrire au registre ?
- Comment déclarer et payer la TVA en Suisse ?
- Remboursement de la TVA suisse : conditions et démarches
- Libération, exonération, radiation : dans quels cas ne facturez-vous pas la TVA ?
- Questions fréquentes sur la TVA en Suisse
La TVA suisse (taxe sur la valeur ajoutée) est un impôt fédéral sur la consommation, régi par la loi sur la TVA (LTVA). Le client final la paie, mais ce sont les entreprises assujetties qui la facturent, la collectent et la reversent à la Confédération. En 2026, trois taux s’appliquent : 8,1 % (normal), 2,6 % (réduit) et 3,8 % (hébergement). Une entreprise doit en principe s’inscrire dès 100 000 CHF de chiffre d’affaires annuel mondial ; une société étrangère, seulement si elle fournit des prestations en Suisse.
Ce guide s’adresse aux indépendants installés en Suisse, aux dirigeants de PME et aux entreprises françaises ou suisses actives des deux côtés de la frontière. Il couvre les taux, l’inscription, la déclaration, le remboursement et les cas de libération, avec les règles en vigueur en octobre 2026.
Quelles nouveautés pour la TVA suisse en 2026 ?
Les taux restent à 8,1 %, 2,6 % et 3,8 %, comme depuis 2024. Ce qui évolue : vos démarches, regroupées sur un portail en ligne unique, et le vote du 29 novembre 2026 sur une hausse applicable au plus tôt en 2028.
Changements de taux au 1er janvier 2026
Aucun changement n’est intervenu au 1er janvier 2026. La prochaine échéance se joue dans les urnes : en juin 2026, le Parlement a décidé de relever la TVA pour financer une partie de la 13e rente AVS, et le dernier mot revient au peuple et aux cantons le 29 novembre 2026 (source : Office fédéral des assurances sociales).
Le vote porte uniquement sur le financement de cette rente, dont le premier versement en décembre 2026 est acquis quel que soit le résultat. En cas de rejet, les taux actuels resteraient en vigueur.
TVA en 2026 et projet soumis au vote du 29 novembre 2026
| Catégorie | En vigueur en 2026 | Si la hausse est acceptée (au plus tôt début 2028) |
|---|---|---|
| Normal | 8,1 % | 8,5 % (+0,4 point) |
| Réduit | 2,6 % | 2,6 % (inchangé) |
| Hébergement | 3,8 % | 4,0 % (+0,2 point) |
Source : OFAS, page de votation publiée le 5 octobre 2026. Aucune hausse ne s’appliquera en 2026 ni en 2027.
⚠️ Attention : pour vos contrats, abonnements ou devis qui courent au-delà du 1er janvier 2028, prévoyez une clause qui vous permet de répercuter un éventuel changement de TVA à votre client.
Ce qui change dans vos démarches TVA en 2026
Depuis le 11 mai 2026, l’inscription et le décompte en ligne passent par le Portail AFC, avec le service « Décompte TVA pro » (source : Administration fédérale des contributions). La connexion se fait avec AGOV, le login des autorités suisses, qui remplace le CH-Login d’ici au 31 octobre 2026. Dès le 1er janvier 2027, les démarches liées aux taux de la dette fiscale nette, aux taux forfaitaires, à l’imposition de groupe et à la radiation devront obligatoirement passer par ce portail.
Les taux de TVA en Suisse en 2026 : taux normal, réduit et spécial
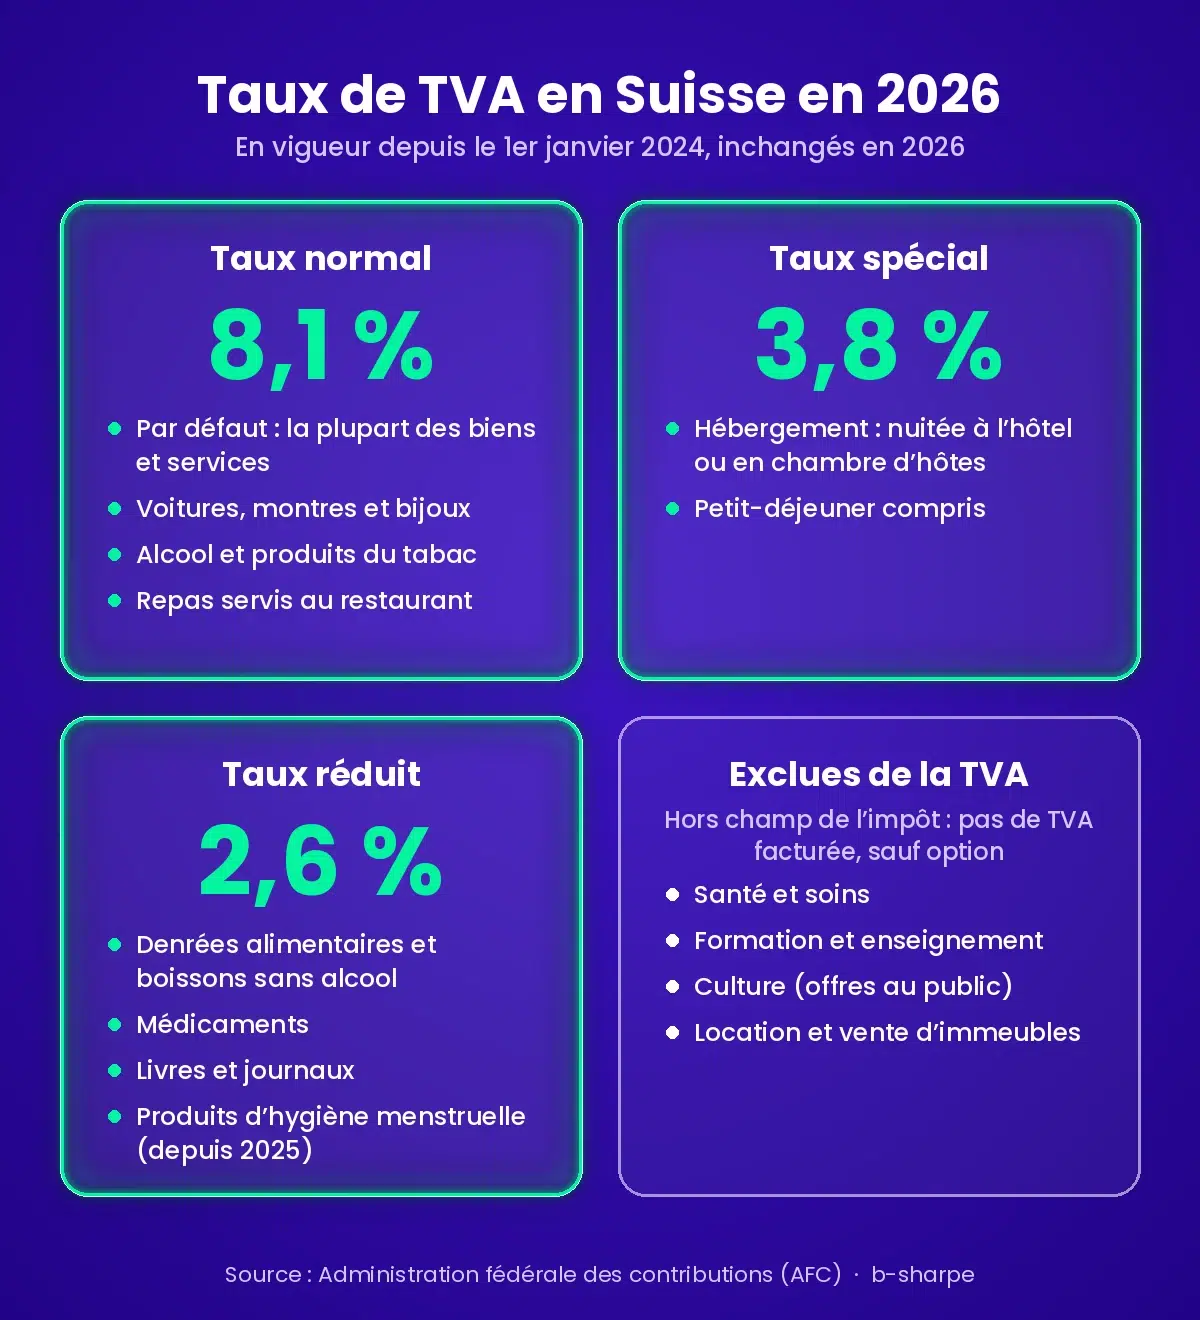
La Suisse applique trois taux en 2026. Le taux normal de 8,1 % concerne la grande majorité des biens et services ; les deux autres sont des exceptions. Vos modèles de factures affichent encore 7,7 %, 2,5 % ou 3,7 % ? Ce sont les valeurs en vigueur jusqu’à fin 2023 : corrigez-les.
Les 3 taux de TVA en Suisse en 2026
| Catégorie | Pourcentage | Champ d’application | Exemples |
|---|---|---|---|
| Normal | 8,1 % | Par défaut : livraisons de biens et services imposables en Suisse | Conseil, informatique, travaux, vêtements, boissons alcoolisées, repas servis au restaurant |
| Réduit | 2,6 % | Biens de première nécessité | Denrées alimentaires et boissons sans alcool (y compris vente à l’emporter), médicaments, livres et journaux, produits d’hygiène menstruelle |
| Hébergement | 3,8 % | Hébergement uniquement | Nuitée à l’hôtel ou en chambre d’hôtes, petit-déjeuner compris |
Source : AFC, valeurs en vigueur depuis le 1er janvier 2024.
Comment calculer la TVA sur vos ventes et services ?
La TVA s’ajoute au prix hors taxe (HT) : vous la facturez à votre client, puis la reversez au fisc fédéral. Trois formules suffisent :
- TVA = prix HT × taux
- prix TTC = prix HT × (1 + taux)
- prix HT = prix TTC ÷ (1 + taux)
Exemple : une prestation de conseil facturée 2 000 francs HT donne 2 000 × 8,1 % = 162 francs de TVA, soit 2 162 francs TTC. À l’inverse, 1 081 francs TTC au taux normal correspondent à 1 000 francs HT, dont 81 francs de TVA.
Ce calculateur TVA suisse fait le calcul dans les deux sens :
Calculateur TVA suisse 2026
Résultat indicatif, arrondi au centime, aux taux en vigueur en 2026.
Économiser sur le change EUR/CHF pour vos règlements de TVA
Votre dette de TVA est fixée en francs suisses : si votre trésorerie est en euros, chaque règlement passe par une conversion, avec un coût rarement visible, la marge de change. Lors d’un virement, beaucoup de banques appliquent un cours moins favorable que le taux interbancaire (celui auquel les banques s’échangent les devises entre elles, sans marge), avec un écart pouvant atteindre 2 %. Pour une PME qui paie sa TVA chaque trimestre, ce coût se répète d’une échéance à l’autre, d’où l’intérêt d’une solution de change pour PME suisses plutôt que du change proposé par défaut par sa banque.
Sur une TVA trimestrielle de 10 000 francs réglée depuis un compte en euros, chaque point de marge coûte environ 100 francs par paiement :
Ce que coûte la marge de change sur une TVA de 10 000 francs par trimestre
| Marge appliquée | Coût par paiement | Coût sur un an (4 paiements) |
|---|---|---|
| 2 % | 200 francs | 800 francs |
| 1 % | 100 francs | 400 francs |
| 0,5 % | 50 francs | 200 francs |
Calcul indicatif : coût de la seule marge de change, hors frais fixes éventuels et variations du cours.
Le réflexe malin pour vos règlements de TVA
Le réflexe est simple : avant chaque paiement, comparez le cours proposé par votre banque au cours du marché, que vous pouvez suivre en temps réel sur le convertisseur de devises EUR/CHF. La différence entre les deux correspond à la marge de change de votre banque ; des commissions ou des frais de virement peuvent encore s’y ajouter.
Concrètement, voici comment fonctionne b-sharpe : la conversion part du taux interbancaire, avec des frais à partir de 0,12 %, dégressifs selon le montant. Vous voyez le montant exact en francs avant de valider, et les fonds arrivent généralement en 1 à 2 jours ouvrés après réception de votre virement : de quoi régler l’AFC sans risquer de dépasser l’échéance.
TVA et e-commerce : les règles pour les vendeurs à distance
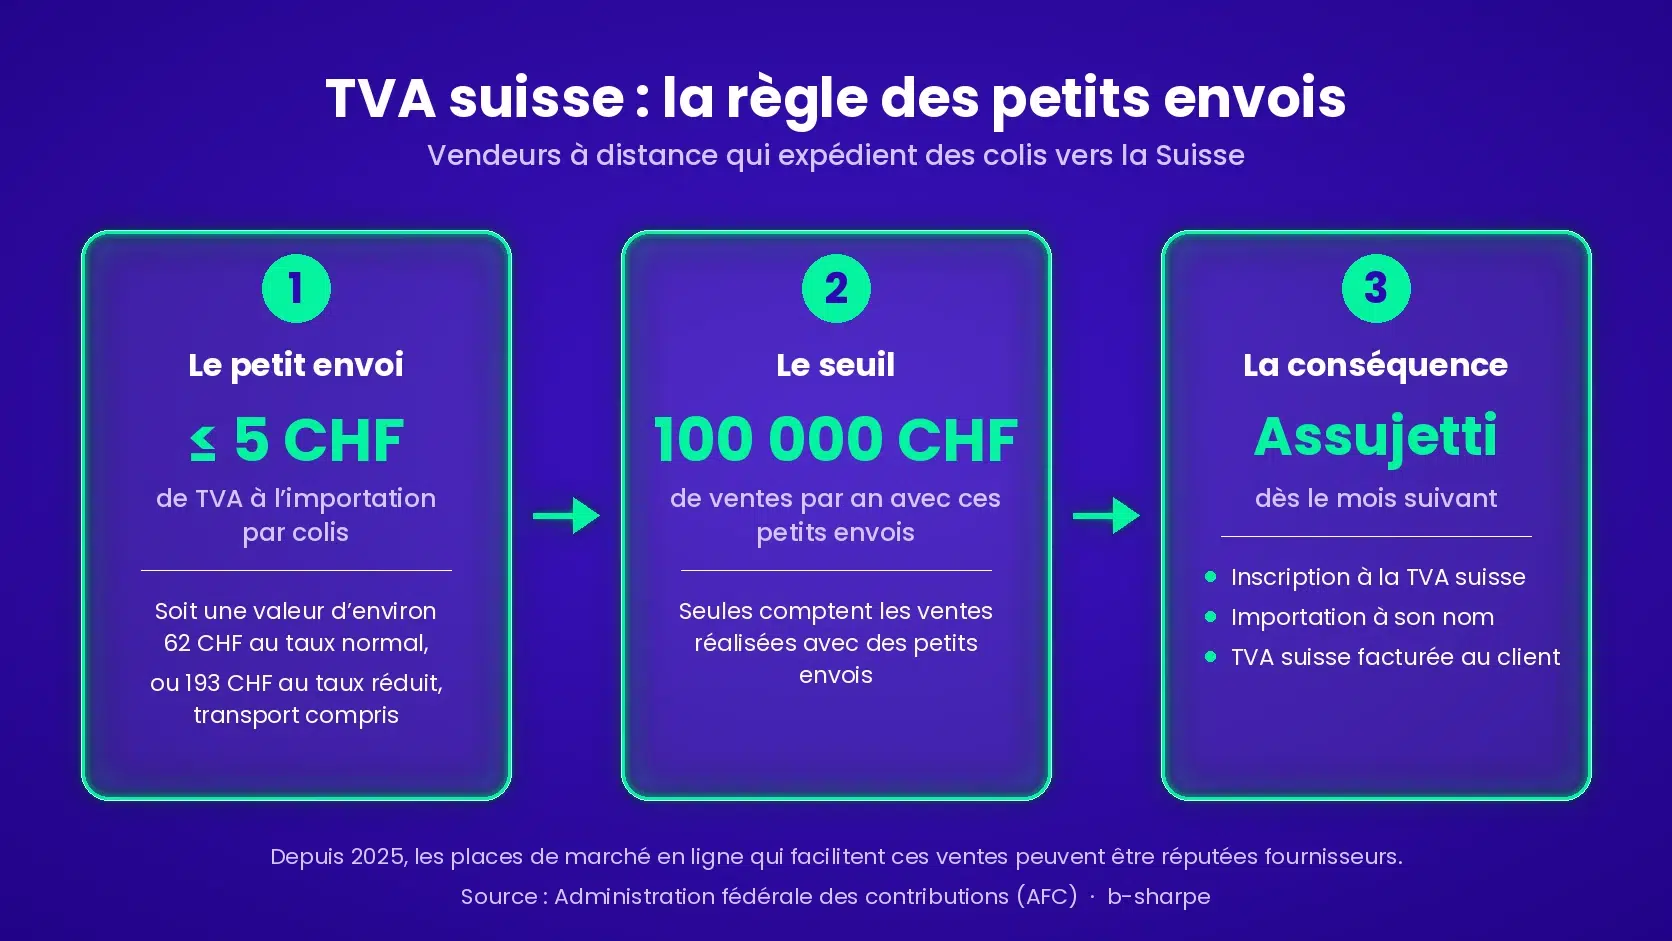
- Le seuil général : un vendeur en ligne est soumis à la même règle que toute entreprise : il devient assujetti dès 100 000 francs de chiffre d’affaires déterminant, comme expliqué dans la section sur l’inscription au registre.
- La règle des petits envois : elle vise les vendeurs qui expédient des colis depuis l’étranger. Un petit envoi est un colis dont la TVA à l’importation ne dépasse pas 5 francs, soit une valeur d’environ 62 francs au taux normal ou 193 francs au taux réduit, transport compris. Dès que vos ventes réalisées avec ces petits envois atteignent 100 000 francs par an, vous devenez assujetti en Suisse.
- Ce qui change ensuite : à partir du mois suivant, toutes vos livraisons vers la Suisse sont réputées effectuées sur le territoire suisse : vous importez en votre nom et facturez la TVA suisse à vos clients (source : AFC). Pour qu’ils ne la paient pas une seconde fois à la livraison, transmettez au transporteur votre numéro TVA et une facture qui mentionne la TVA suisse.
- Le cas des places de marché : depuis 2025, une plateforme en ligne qui facilite des livraisons de biens est, sous conditions, réputée fournisseur. C’est cette plateforme qui déclare et acquitte la TVA sur ces ventes. Les plateformes de transport ou d’hébergement ne sont pas concernées.
Comment obtenir un numéro TVA en Suisse et s’inscrire au registre ?
Pour obtenir un numéro TVA, vous vous inscrivez en ligne sur le Portail AFC dans les 30 jours qui suivent le début de votre assujettissement. Ce numéro reprend votre numéro d’identification des entreprises (IDE), suivi de la mention « TVA ».
Seuil d’assujettissement obligatoire : CHF 100 000 de CA
Vous résidez en France et exercez une activité indépendante en Suisse ? Contrairement au frontalier salarié, vous pouvez être concerné par la TVA suisse, selon votre activité, vos recettes et le pays où vos prestations sont réalisées. Le seuil se calcule sur le chiffre d’affaires déterminant : vos ventes sur le territoire, vos exportations (pourtant facturées sans TVA) et vos prestations réalisées dans un autre pays. Seules les prestations exclues du champ de l’impôt en sont retirées.
Exemple : une PME genevoise qui facture 60 000 francs de conseil à des clients suisses et 50 000 francs à des clients français atteint le seuil.
Une société étrangère n’est concernée que si elle fournit des prestations en Suisse : une entreprise française qui vend uniquement en France ne doit pas de TVA suisse. Elle reste libérée si elle ne fournit en Suisse que des opérations exonérées ou des services soumis à l’impôt sur les acquisitions (source : AFC).
Seuils d’assujettissement et délai d’inscription en 2026
| Entité | Seuil annuel | Délai pour s’annoncer |
|---|---|---|
| Entreprise suisse, ou étrangère qui fournit des prestations en Suisse | 100 000 francs de recettes déterminantes | 30 jours après le début de l’assujettissement |
| Association sportive ou culturelle sans but lucratif gérée bénévolement, institution d’utilité publique | 250 000 francs de recettes déterminantes | 30 jours après le début de l’assujettissement |
| Vendeur à distance (petits envois importés) | 100 000 francs réalisés avec des petits envois | 30 jours après le début de l’assujettissement |
Sources : art. 10 et 66 LTVA.
Le début de l’assujettissement dépend de votre situation :
- Si vous démarrez une activité et qu’il est prévisible d’atteindre le seuil dans les 12 premiers mois, il commence dès le début de l’activité.
- Si votre activité existe déjà, il commence à la fin de l’exercice au cours duquel le seuil a été atteint (art. 9 OTVA).
Laisser filer le délai coûte cher : inscription rétroactive, TVA réclamée sur vos ventes passées, intérêt moratoire de 4 % par an en 2026 et 2027, voire amende.
Procédure d’inscription sur le Portail AFC
- Vérifiez votre numéro IDE : toute entreprise inscrite au registre du commerce en possède un ; sinon, il est attribué lors de l’inscription.
- Créez votre accès AGOV, puis connectez-vous au portail.
- Remplissez le service « Inscription TVA » : données de l’entreprise, activité, date de début, recettes attendues, méthode de déclaration choisie.
- Recevez votre numéro TVA, au format CHE-123.456.789 TVA (source : ch.ch). En règle générale, il doit figurer sur les factures que vous émettez (art. 26 LTVA).
Assujettissement volontaire : avantages pour les petites structures
Sous le seuil, vous pouvez vous assujettir volontairement à la taxe pour récupérer la TVA payée sur vos achats professionnels (l’« impôt préalable »). L’option se justifie surtout en cas de gros investissements de départ, de clients majoritairement assujettis ou d’activité tournée vers d’autres pays. Le revers : face à des particuliers, la TVA renchérit vos prix.
Comment déclarer et payer la TVA en Suisse ?
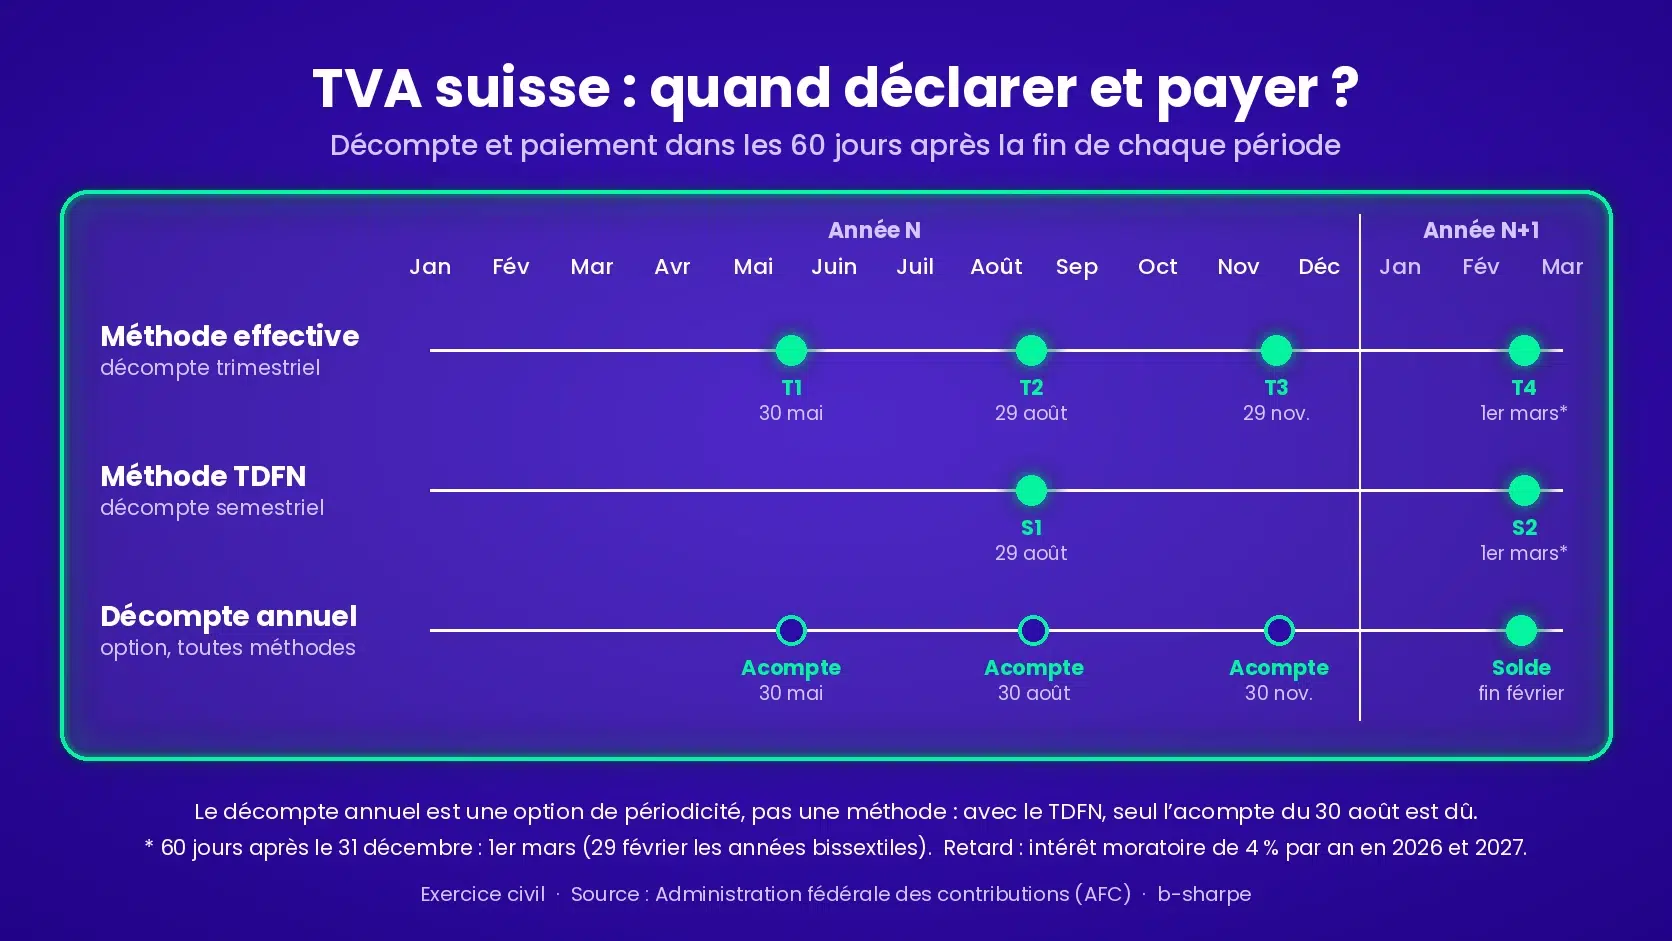
Une fois assujetti, vous adressez un décompte périodique à l’Administration fédérale des contributions (AFC) sur son portail en ligne. Décompte et paiement sont dus dans les 60 jours qui suivent la fin de chaque période. L’AFC perçoit la TVA sur les opérations réalisées en Suisse ; l’Office fédéral de la douane et de la sécurité des frontières (OFDF) perçoit celle due à l’importation de biens.
Déclaration pour les sociétés suisses
Votre déclaration reprend la TVA facturée, moins l’impôt préalable déductible ; un solde en votre faveur vous est remboursé.
Les méthodes de décompte : choisissez l’option adaptée à votre trésorerie
Avec la méthode effective, la déduction de l’impôt préalable suit les conditions de la LTVA. Deux variantes fixent le moment où la TVA devient due :
- Selon les contre-prestations convenues (vous facturez avant d’être payé, la TVA est due sur les factures émises), c’est la variante courante.
- Selon les contre-prestations reçues, elle est due sur les encaissements, sur autorisation. Le décompte est en principe trimestriel ; il peut être mensuel si vous présentez régulièrement des excédents d’impôt préalable.
Depuis 2025, les PME dont les recettes ne dépassent pas 5 005 000 francs peuvent demander un décompte annuel avec acomptes, si elles ont remis et payé à temps leurs déclarations des trois dernières périodes fiscales (ou depuis le début de l’assujettissement s’il est plus récent). Il se remet et se paie avant fin février de l’année suivante.
La méthode simplifiée : taux de la dette fiscale nette (TDFN)
- Les conditions : la méthode est ouverte aux entreprises dont les recettes imposables ne dépassent pas 5,024 millions de francs par an, TVA comprise, et dont l’impôt dû ne dépasse pas 108 000 francs par an (source : AFC). Depuis 2025, elle est fermée aux sociétés dont le siège est à l’étranger, aux plateformes électroniques et aux vendeurs à distance assujettis pour leurs petits envois.
- Le principe : au lieu de calculer l’impôt préalable facture par facture, vous appliquez à vos recettes TVA comprise un taux forfaitaire fixé pour votre branche. Exemple : un architecte, dont le taux est de 6,2 %, qui encaisse 400 000 francs sur un semestre doit 24 800 francs de TVA. Ses factures continuent pourtant d’afficher le taux légal de 8,1 %.
- Plusieurs activités : depuis 2025, chaque activité qui représente plus de 10 % de vos recettes est décomptée à son propre taux forfaitaire.
- L’avantage : les décomptes sont en principe semestriels, et même annuels sur demande, ce qui allège nettement la gestion administrative.
TVA pour les sociétés étrangères opérant en Suisse
Une entreprise dont le siège se trouve dans un autre pays, mais qui exerce une activité en Suisse suit, en principe, les mêmes règles que les sociétés locales, sous réserve des exceptions légales.
Lorsqu’elles n’ont ni siège ni établissement stable en Suisse, ces entreprises doivent désigner un représentant fiscal domicilié en Suisse ; depuis 2025, le fisc peut les en dispenser si leurs obligations de procédure sont garanties autrement (art. 67, al. 1bis, LTVA). Un établissement stable en Suisse, une succursale en Suisse par exemple, est un sujet fiscal autonome soumis aux mêmes règles qu’une société locale ; plusieurs établissements stables forment un seul assujetti.
Avant chaque déclaration TVA : 5 vérifications
Taux
Vos factures affichent 8,1 %, 2,6 % ou 3,8 %, avec une ventilation par catégorie.
Numéro TVA
Votre numéro CHE-123.456.789 TVA figure sur chaque facture émise.
Échéance
Décompte et paiement dans les 60 jours après la fin de la période.
Impôt préalable
Vous conservez un justificatif pour chaque déduction (méthode effective).
Change
Si vous payez depuis des euros, vous avez comparé le cours de votre banque au taux interbancaire.
Optimisez votre trésorerie TVA
Si vous dirigez une PME franco-suisse ou une société étrangère, ou si vous êtes indépendant et encaissez en euros, la marge de change revient à chaque paiement de TVA. Sur une TVA de 8 000 francs par trimestre, chaque point de marge coûte environ 80 francs par paiement, soit 320 francs sur l’année.
Avec b-sharpe, vos euros sont convertis sur la base du taux interbancaire, sans marge cachée. Sur une TVA de 8 000 francs payée depuis un compte en euros :
- Avec votre banque : la marge de change est généralement de 2 %, soit environ 160 francs par paiement et ce coût est rarement affiché clairement.
- Avec b-sharpe : les frais de change commencent à 0,12 %. Ils sont dégressifs selon le montant, soit un coût qui se compte en dizaines de francs, affiché avant chaque validation.
Le montant exact s’affiche dans le convertisseur avant de valider. Les entreprises bénéficient en plus d’un interlocuteur dédié pour leurs opérations de change.
Remboursement de la TVA suisse : conditions et démarches
- Vous êtes assujetti en Suisse : le remboursement passe simplement par votre décompte. Si l’impôt préalable déductible dépasse la TVA due sur la période, le fisc vous verse la différence.
- Votre entreprise est étrangère et non assujettie (une société française, par exemple) : elle peut récupérer la TVA suisse payée sur ses dépenses professionnelles en Suisse, comme un salon, un déplacement ou des services achetés sur place, grâce à une procédure spécifique. Les conditions sont cumulatives :
- Son pays accorde la réciprocité aux entreprises suisses, ce qui est le cas de la France.
- Elle ne fournit aucune prestation sur le territoire suisse, hors rares exceptions prévues par l’ordonnance.
- Le montant à récupérer atteint au moins 500 francs par année civile.
- Elle désigne un représentant domicilié en Suisse.
- La demande est déposée entre le 1er janvier et le 30 juin de l’année suivante, un délai qui ne peut pas être prolongé.
Le dossier comprend les formulaires 1222 et 1223 de l’AFC, une attestation de l’administration fiscale du pays de l’entreprise et les factures correspondantes, établies en bonne et due forme (source : AFC, Info TVA 18). Le remboursement est versé en francs suisses : s’il doit rejoindre un compte en euros, une conversion reste à prévoir.
Libération, exonération, radiation : dans quels cas ne facturez-vous pas la TVA ?
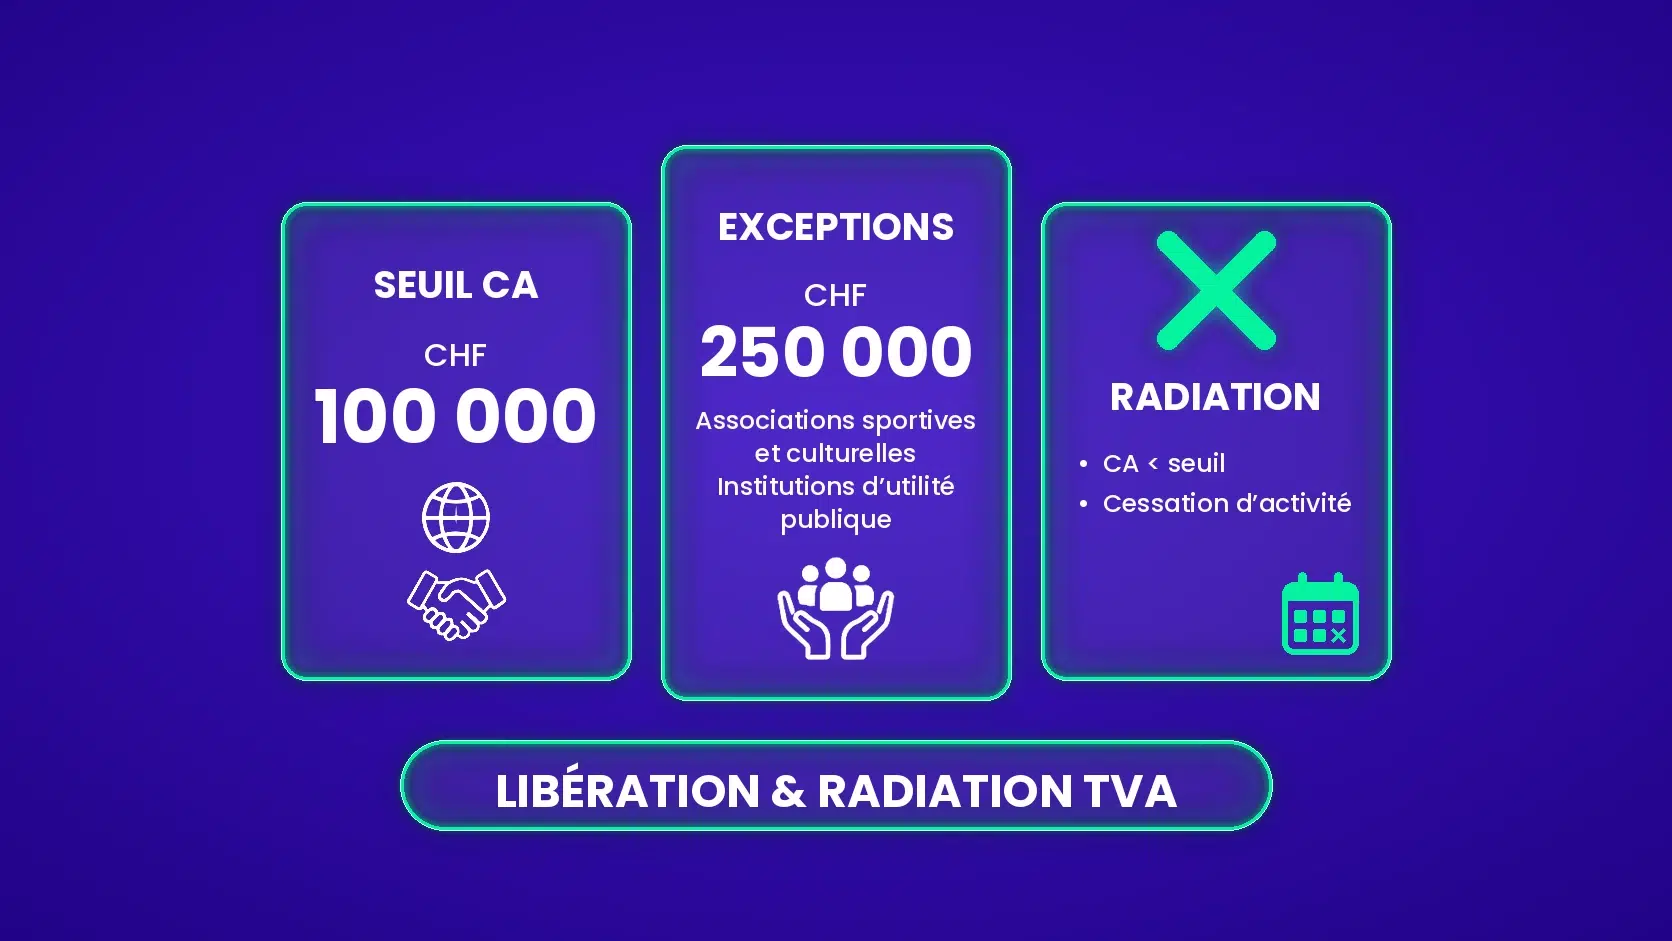
Vous n’êtes pas tenu d’être assujetti si votre chiffre d’affaires déterminant reste sous 100 000 francs (250 000 francs pour certaines associations), ou si vos activités sont exclues du champ de l’impôt. Si vous êtes déjà inscrit, la sortie du registre, appelée radiation, se demande au fisc fédéral. Trois notions proches sont souvent confondues :
Libération, exclusion, exonération : ce qui les distingue
| Notion | Ce que cela signifie | Déduction de l’impôt préalable |
|---|---|---|
| Libération de l’assujettissement | Vous n’êtes pas tenu de vous inscrire, par exemple parce que vos recettes restent sous le seuil légal. | Non (sauf assujettissement volontaire) |
| Exclusion du champ de l’impôt | Certaines prestations (santé, formation, location d’immeubles…) ne sont pas soumises à la TVA. | En principe non, sur les achats liés à ces prestations |
| Exonération | Certaines opérations sont facturées sans TVA suisse : exportations de biens expédiés directement à l’étranger, transports de biens liés à l’exportation ou à l’importation, vols internationaux de passagers. | Oui |
Sources : AFC ; art. 23 LTVA pour les exonérations.
Entreprises et associations libérées de l’assujettissement (seuil de chiffre d’affaires)
Toute entreprise, locale ou étrangère, est libérée de l’assujettissement si ses recettes déterminantes, réalisées sur le territoire et dans d’autres pays, exportations comprises, sont inférieures à 100 000 francs (art. 10, al. 2, let. a, LTVA).
Le seuil passe à 250 000 francs pour les associations sportives et culturelles sans but lucratif gérées bénévolement et pour les institutions d’utilité publique (art. 10, al. 2, let. c, LTVA).
Objet social (prestations exclues du champ de l’impôt)
Indépendamment de vos recettes, certaines activités sont exclues du champ de la TVA : elles ne comptent pas pour le seuil et n’entraînent pas d’obligation de TVA.
Principales prestations exclues du champ de la TVA
| Domaine | Exemples d’activités exclues |
|---|---|
| Santé et social | Traitements médicaux et soins, coordination des soins (depuis 2025), aide et soins à domicile, aide sociale |
| Formation | Enseignement, cours, formations et examens |
| Banque et assurance | Octroi de crédits et intérêts, la plupart des opérations du marché monétaire et des capitaux, contrats d’assurance |
| Immobilier | Vente et location d’immeubles, avec possibilité d’opter pour l’imposition sous conditions. Exceptions notamment pour l’hébergement hôtelier et les places de parc, sauf si leur location est accessoire à une location immobilière exclue de la TVA |
| Culture et sport | Offres culturelles fournies directement au public, participation active à des manifestations culturelles (depuis 2025), droits d’entrée et frais de participation aux manifestations sportives |
| Voyages | Voyages revendus par des agences suisses ou étrangères (depuis 2025) |
Liste non exhaustive. Référence : art. 21 LTVA ; certaines exclusions admettent une option pour l’imposition.
⚠️ Attention : si votre activité principale est exclue (formation, par exemple) mais que vous avez aussi une petite activité imposable (vente de livres), seules les recettes de l’activité non exclue comptent pour le seuil de 100 000 francs.
Autres motifs de radiation
La radiation n’est pas automatique : elle se demande au fisc. Dès le 1er janvier 2027, elle devra être réalisée obligatoirement en ligne.
Les 3 cas de radiation du registre TVA
| Situation | Quand l’assujettissement prend fin | Démarche |
|---|---|---|
| Baisse des recettes | Recettes déterminantes sous le seuil, et probablement aussi l’année suivante | Demande dans les 60 jours après la fin de la période fiscale concernée |
| Cessation définitive d’activité | Retraite, reprise d’une activité salariée, clôture d’une liquidation | Annonce écrite dans les 30 jours (art. 66 LTVA) |
| Fin d’activité d’une société étrangère | Fin de l’année civile de la dernière opération fournie en Suisse | Demande dans les 30 jours |
Source : AFC.
💡 Bon à savoir :
Une fois libéré de la TVA, vous perdez la déduction de l’impôt préalable. Si vous avez beaucoup de dépenses, rester assujetti volontairement peut être plus avantageux : mettez ces déductions en balance avec la charge administrative.
Ce qu’il faut retenir :
En 2026, la TVA suisse reste à 8,1 % (taux normal), 2,6 % (taux réduit) et 3,8 % (hébergement). L’inscription est obligatoire dès 100 000 francs de chiffre d’affaires déterminant, dans les 30 jours, et chaque décompte se paie dans les 60 jours suivant la fin de la période.
Deux échéances à surveiller : la votation du 29 novembre 2026 sur une hausse applicable au plus tôt en 2028, et le passage obligatoire au Portail AFC pour la radiation et les méthodes forfaitaires dès le 1er janvier 2027.
Chaque situation reste particulière : activités mixtes, société étrangère, changement de méthode de décompte… En cas de doute, rapprochez-vous d’une fiduciaire ou de l’AFC.
Prêt à franchir le pas ? Si vous payez votre TVA à partir d’euros, b-sharpe convertit vos fonds sur la base du taux interbancaire, pour un coût nettement inférieur à la marge de change bancaire, qui peut atteindre 2 %. Les frais sont affichés avant validation : vous savez exactement combien de francs vous recevrez avant chaque opération.
Questions fréquentes sur la TVA en Suisse
La TVA suisse va-t-elle augmenter ?
Pas en 2026 : les taux restent à 8,1 %, 2,6 % et 3,8 %. Le 29 novembre 2026, le peuple et les cantons votent sur une hausse destinée à financer la 13e rente AVS : le taux normal passerait à 8,5 % et le taux d’hébergement à 4 %, le taux réduit restant à 2,6 %. En cas d’acceptation, ces taux s’appliqueraient au plus tôt début 2028.
La Suisse fait-elle partie de l'Union européenne pour la TVA ?
Non. La Suisse n’est membre ni de l’UE ni de son système de TVA : les échanges avec la France ne relèvent donc pas du régime intracommunautaire. Une marchandise vendue de France vers la Suisse est exportée hors TVA française, puis soumise à la TVA suisse à l’importation, perçue par l’OFDF.
Quelle méthode de décompte choisir : effective ou TDFN ?
Tout dépend de vos achats. La méthode effective vous permet de déduire l’impôt préalable réellement facturé : elle est plus avantageuse si vous investissez ou achetez beaucoup. La méthode TDFN applique un taux forfaitaire propre à votre branche et simplifie la gestion ; elle est réservée aux entreprises suisses dont les recettes ne dépassent pas 5,024 millions de francs et l’impôt dû 108 000 francs par an.
Puis-je récupérer la TVA sur mes achats professionnels ?
Oui, si vous êtes assujetti et appliquez la méthode effective : la TVA payée sur vos achats professionnels, appelée impôt préalable, se déduit de la TVA due, sous réserve des restrictions légales. Avec la méthode TDFN, elle est déjà prise en compte dans le taux forfaitaire. Une entreprise étrangère non assujettie peut, elle, passer par la procédure de remboursement.
Que risque-t-on en cas de retard dans les décomptes TVA ?
Le décompte et le paiement sont dus dans les 60 jours suivant la fin de chaque période. En cas de retard de paiement, un intérêt moratoire de 4 % par an s’applique en 2026 et 2027. Sans décompte, l’AFC peut fixer votre dette par estimation, et une amende peut s’y ajouter.
Comment payer ma TVA suisse en euros depuis la France ?
La TVA se règle en francs suisses : vous devez donc convertir vos euros avant de payer l’AFC. Par un virement bancaire classique, la conversion se fait au taux de votre banque, dont la marge peut atteindre 2 %. Un spécialiste comme b-sharpe convertit sur la base du taux interbancaire, avec des frais à partir de 0,12 %, affichés avant validation.

martin green
Bonjour,
Dans le cas d’un achat en France d’un vélo d’une valeur €11.000 (€9166.67 HT) est-ce que la TVA suisse lors de l’importation en Suisse (pour un résident suisse) sera calculé sur le prix HT ou le prix TTC s.v.p?
Cordialement