
Lohnbezüge, Begleichung von Rechnungen oder der Miete… Die Eröffnung eines Schweizer Kontos wird Ihnen vor Ort sicherlich alle Formalitäten (Löhne, Rechnungen, Mieten) erleichtern! Bereiten Sie sich vor, indem Sie sich über die Banken und die verschiedenen Möglichkeiten informieren, die Ihnen zur Verfügung stehen. In diesem Artikel erklärt Ihnen b-sharpe, Ihr Partner für den Währungsumtausch, alles über die Eröffnung eines Bankkontos und über die Schweizer Banken.
Ein Bankkonto in der Schweiz eröffnen – ein einfacher und schneller Vorgang
Die Eröffnung eines Bankkontos in der Schweiz ist einfacher, als man denkt. Für französische Auswanderer oder Grenzgänger verläuft das Verfahren in der Regel zügig. Welche Voraussetzungen müssen für die Eröffnung eines Kontos in der Schweiz erfüllt sein? Welche Nachweise oder Unterlagen sind erforderlich? Das erfahren Sie im Folgenden.
Gut zu wissen: Einige Schweizer Banken, wie die UBS oder die Credit Suisse, verfügen über Filialen in Frankreich, wo Sie ein Bankkonto eröffnen können.
So eröffnen Sie ein Bankkonto in der Schweiz
Wenn Sie Ihr neues Bankkonto in der Schweiz eröffnen, müssen Sie Ihrer neuen Bank natürlich bestimmte Unterlagen vorlegen. Auch wenn die erforderlichen Unterlagen je nach Bank variieren, werden Sie in jedem Fall um Folgendes gebeten:
- ein Ausweisdokument, wie beispielsweise ein Reisepass oder ein Personalausweis;
- Ein Nachweis über den Wohnsitz (eine Strom-, Internet- oder Wasserrechnung…)
- Kontoauszüge;
- Ein Beschäftigungsnachweis für die Schweiz;
- Einkommensnachweise.
Ist es möglich, als Franzose ein Bankkonto in der Schweiz zu eröffnen?
Kann man als französischer Staatsbürger ein Bankkonto in der Schweiz eröffnen? Ja, das ist möglich. Die Eröffnung eines Bankkontos in der Schweiz ist für französische Staatsbürger legal. Es ist jedoch vorgeschrieben, jedes im Ausland geführte Bankkonto den französischen Steuerbehörden zu melden und es in Ihrer jährlichen Steuererklärung anzugeben.
Kann man als Nichtansässiger ein Bankkonto in der Schweiz eröffnen?
Sie wohnen in Frankreich oder einem anderen Land ausserhalb der Schweiz und möchten ein Konto in der Schweiz eröffnen? Das ist möglich! Allerdings können manche Banken von Ihnen eine beträchtliche Anzahlung verlangen oder einen Einkommensnachweis, der Ihre Zahlungsfähigkeit belegt. Zudem müssen die Steuerbehörden Ihres Wohnsitzlandes unbedingt über die Eröffnung eines Kontos im Ausland informiert werden. Ihre Schweizer Bank muss daher jedes Jahr die Liste aller getätigten Transaktionen an die Steuerbehörde Ihres Landes übermitteln.
Ist es möglich, online ein Konto zu eröffnen?
Gut zu wissen: Sie können ein Konto in der Schweiz online oder per Fernverfahren eröffnen. Je nach gewählter Lösung müssen Sie jedoch alle erforderlichen Unterlagen online oder per Post einreichen.
Alles Wissenswerte über Banken in der Schweiz
Wie Sie sicherlich wissen: Die Schweiz ist das Land der Banken schlechthin! Die Auswahl an Bankangeboten ist daher riesig … Von traditionellen Akteuren wie PostFinance, Crédit Suisse und UBS bis hin zu Neobanken wie Swissquote und Yuh … Wie findet man sich da zurecht? Hier sind die wichtigsten Punkte, die Sie bei der Wahl Ihres Bankpartners berücksichtigen sollten, bevor Sie ein Konto in der Schweiz eröffnen.
Die Vorteile der Schweizer Banken
Warum ein Konto in der Schweiz eröffnen? Das Schweizer Bankensystem geniesst weltweit einen hervorragenden Ruf… Schweizer Banken bieten zahlreiche Vorteile:
- Erhöhte Sicherheit der Gelder: Die Schweizer Finanzlandschaft zählt zu den am strengsten regulierten weltweit. Die Finanzaufsichtsbehörden unterwerfen die Banken strengen Vorschriften, insbesondere in Bezug auf den Schutz der Gelder und das Bankgeheimnis. Ein nationales Gesetz schreibt nämlich vor, dass Banken unter keinen Umständen Finanzdaten ihrer Kunden weitergeben dürfen.
- Ein weltweit renommiertes Finanzsystem: Der Finanzplatz Schweiz bietet Bankdienstleistungen auf höchstem Niveau. Dies gilt sowohl für klassische Banken als auch für Privatbanken, die sich mit der Vermögensverwaltung befassen.
- Wirtschaftliche Stabilität auf nationaler Ebene: Wie Sie wissen, ist die Schweiz ein wirtschaftlich stabiles Land. Die Löhne und der Lebensstandard sind hier sehr attraktiv. Der Schweizer Mindestlohn zählt zu den höchsten der Welt. Auch das Rentensystem (schweizerisches BVG) ist leistungsstark. Die Banken profitieren somit von einem günstigen politischen und wirtschaftlichen Umfeld.
Ein Konto in der Schweiz eröffnen: Wie wählt man die richtige Bank aus?
Welche Bank eignet sich am besten für die Eröffnung eines Kontos in der Schweiz? Das ist schwer zu sagen, da es in diesem Land so viele verschiedene Bankinstitute gibt! Sie bieten unterschiedliche Dienstleistungen an und passen sich den Bedürfnissen ihrer Kunden an. Die Schweiz ist ein föderaler und mehrsprachiger Staat. Daher gibt es dort verschiedene Arten von Bankinstituten:
- Universalbanken, die das gesamte Land abdecken;
- Kantonale Banken, lokale Banken;
- Genossenschaftsbanken;
- Privatbanken, die für die Vermögensverwaltung zuständig sind;
- Online-Banken (Neobanken).
Möchten Sie in der Schweiz ein Girokonto (auch als Gehaltskonto bezeichnet) eröffnen? Dann sind Universal- oder Kantonalbanken zweifellos die beste Wahl. Schliesslich gibt es noch eine weitere Option: Online-Banken. Diese sind flexibel und papierlos und bieten oft geringere Bankgebühren.
Sind Sie Grenzgänger und wohnen in Frankreich? Dann sollten Sie wissen, dass einige Schweizer Banken sogenannte „Grenzgängerkonten“ anbieten, die speziell auf diesen besonderen Status zugeschnitten sind! Diese Konten bieten nur wenige Optionen, da sie ausschliesslich dazu dienen, das Gehalt zu empfangen und es auf ein französisches Konto in Euro zu überweisen. Eine vorteilhafte und kostengünstige Lösung, um Ihr Gehalt in Schweizer Franken (CHF) überweisen zu lassen. Klären Sie dies jedoch mit Ihrem Arbeitgeber ab, bevor Sie Ihr Grenzgängerkonto bei einer französischen Bank eröffnen: Einige Schweizer Arbeitgeber verlangen für die Gehaltszahlung eine Schweizer IBAN.
Die Frage der Bankgebühren
Welche Kosten fallen bei Debit- und Kreditkarten an? Die Bankgebühren in der Schweiz sind relativ hoch. Dies ist ein wichtiger Punkt, den Sie berücksichtigen sollten, bevor Sie ein Bankkonto in der Schweiz eröffnen. Zögern Sie nicht, die Angebote verschiedener Banken zu vergleichen.
Die Höhe der monatlichen Kontoführungsgebühren variiert je nach Bank. Im Durchschnitt betragen sie 20 Schweizer Franken für ein Girokonto mit Debitkarte. Je mehr Optionen und Dienstleistungen Ihr Bankkonto umfasst, desto höher fallen die Gebühren aus. Abhebungen an den Geldautomaten (in der Schweiz auch „Bancomat“ genannt) der gewählten Bank sind in der Regel kostenlos. Einige Banken erheben Gebühren, wenn Sie an einem Bancomat einer anderen Bank abheben. Auch für internationale Überweisungen oder Abhebungen im Ausland können Gebühren anfallen. Gleiches gilt für Überziehungszinsen.
Wenn Sie regelmässig in der Eurozone unterwegs sind oder als Grenzgänger arbeiten, sollten Sie sich für eine Bank entscheiden, die Abhebungen sowohl in Euro als auch in Schweizer Franken anbietet. Es ist jedoch weiterhin möglich, Währungen einfach und zu Vorzugskursen online umzutauschen, beispielsweise mit einem Euro-Franken-Rechner wie b-sharpe.
Häufig gestellte Fragen
Sind Sie Grenzgänger oder im Ausland lebender Schweizer und möchten ein Bankkonto in der Schweiz eröffnen? b-sharpe beantwortet alle Ihre Fragen zur Eröffnung eines Bankkontos in der Schweiz.
Welche Voraussetzungen müssen erfüllt sein, um ein Bankkonto in der Schweiz zu eröffnen?
Die Eröffnung eines Bankkontos in der Schweiz ist ein sehr einfacher Vorgang. Dies gilt auch für Nichtansässige. Die Voraussetzungen? Sie müssen volljährig sein und eine Arbeitsbewilligung (oder eine G-Bewilligung), einen Identitätsnachweis, einen Wohnsitznachweis sowie eine Bescheinigung über die Herkunft Ihrer Gelder vorlegen. Bitte beachten Sie, dass US-Bürger ein Schweizer Bankkonto nur unter bestimmten Voraussetzungen eröffnen können.
Kann ich als Franzose ein Geschäftskonto in der Schweiz eröffnen?
Technisch gesehen ja. Das bedeutet jedoch, dass Ihr Unternehmen seinen Sitz in der Schweiz haben muss. Die Schweiz bietet Unternehmern zahlreiche Vorteile, darunter vereinfachte Verwaltungsabläufe und schnellere Bearbeitungszeiten im Vergleich zu Frankreich. Allerdings müssen bestimmte Voraussetzungen erfüllt sein, um als Ausländer ein Unternehmen zu gründen. So ist es unerlässlich, über eine Aufenthaltsbewilligung (Typ B oder G) zu verfügen oder sich mit einem Schweizer Einwohner zusammenzuschliessen, um legal eine Gesellschaft im Land gründen zu können.
Die Gründung eines Unternehmens und damit die Eröffnung eines Geschäftskontos in der Schweiz kann für Nicht-Schweizer aufgrund der strengen Compliance-Anforderungen komplexer sein. Schweizer Banken prüfen sehr genau die Herkunft der Gelder und den Tätigkeitsbereich des Unternehmens. Es wird empfohlen, einen Fachmann hinzuzuziehen, um diesen Prozess zu vereinfachen und die Einhaltung der Schweizer Bankvorschriften zu gewährleisten.
Kann ein Franzose ein Konto in der Schweiz eröffnen?
Ja, ein Franzose kann durchaus ein Konto in der Schweiz eröffnen. Die Situation kann jedoch je nach Aufenthaltsstatus (Aufenthaltsbewilligung, Status als Grenzgänger, Nichtansässiger) variieren. Wenden Sie sich für weitere Informationen bitte an eine Schweizer Bank.
Kann man in der Schweiz kostenlos ein Konto eröffnen?
Ja und nein. Traditionelle Schweizer Banken erheben Kontoführungsgebühren, daher ist es nicht möglich, dort kostenlos ein Konto zu eröffnen. Einige in der Schweiz ansässige Online-Banken (oder Neobanken) bieten jedoch kostenlose Kontoeröffnungen an. So erhalten Sie eine Schweizer IBAN in der Schweiz. Bestimmte Gebühren oder Optionen sind dann kostenpflichtig. Ihre Dienstleistungen werden zu 100 % online angeboten. Achtung: Informieren Sie sich vorher gut, denn diese Banken sind nicht immer dafür geeignet, Ihr Schweizer Gehalt zu erhalten. Manche Arbeitgeber verlangen Konten bei traditionellen Banken. Die Neobanken sind jedoch weiterhin nützlich, um ein Zweitkonto zu führen.
Wie kann man Schweizer Franken in Euro umtauschen, ohne ein Schweizer Bankkonto zu haben?
Wenn Sie zwischen Frankreich und der Schweiz leben oder arbeiten, müssen Sie zweifellos regelmässig Geld zwischen Euro und Schweizer Franken umtauschen – und umgekehrt. Für den Geldwechsel stehen Ihnen mehrere Möglichkeiten zur Verfügung, wie beispielsweise traditionelle Banken oder Wechselstuben, also Finanzdienstleister, die auf den Umtausch von Fremdwährungen spezialisiert sind. Es ist auch möglich, Ihre Euro oder Schweizer Franken sowie viele andere Währungen direkt online umzutauschen. b-sharpe bietet Ihnen einen Online-Währungsrechner, der in Echtzeit aktualisiert wird, für alle Ihre Transaktionen. Profitieren Sie von wettbewerbsfähigen Kursen für Ihre Online-Währungsumrechnungen in über 20 Währungen: Schweizer Franken in Euro, Schweizer Franken in Pfund Sterling oder auch Dollar in Euro…
Mit b-sharpe profitieren Sie im Vergleich zu herkömmlichen Anbietern von einem sehr günstigen Wechselkurs. Die Gebühren für eine Umrechnung von EUR in CHF oder von CHF in EUR sind somit deutlich niedriger als bei einer herkömmlichen Bank. Jede Transaktion erfolgt vollkommen transparent. Die für jede Transaktion anfallenden Gebühren werden Ihnen vor jeder Umrechnung klar und deutlich angezeigt. b-sharpe garantiert seinen Nutzern Transparenz und Sicherheit.
Um in der Schweiz zu leben, ist die Eröffnung eines lokalen Bankkontos unerlässlich. Um Ihnen jedoch bei der Eingewöhnung in der Schweiz und der Verwaltung Ihrer Finanzen zu helfen, benötigen Sie zudem einen Währungsumrechner. b-sharpe begleitet Sie bei all Ihren Transaktionen, damit Sie Währungen einfach, zuverlässig und transparent online umtauschen können.
Versteckte Bankgebühren, die Privatpersonen in Rechnung gestellt werden – das sollten Sie wissen!Steuerliche Vorschriften, Arten von Bankgeschäften, die Geschäftspolitik bestimmter Banken … Nur wenige wissen es, doch es gibt zahlreiche Faktoren, die dazu führen können, dass sich die Bankgebühren für Privatkunden ändern (und somit steigen).
Es ist daher ratsam, sich über die wichtigsten Bankgebühren (die manchmal schwer zu erkennen sind) auf dem Laufenden zu halten, da Sie diese leider erst bemerken, wenn sie bereits abgebucht wurden. Wie das Sprichwort sagt: „Vorsicht ist besser als Nachsicht“!
Anstatt eine langwierige und unvollständige Liste der Schweizer Bankgebühren aufzustellen, helfen wir Ihnen in diesem Artikel, Klarheit über bestimmte Praktiken zu gewinnen, die bei weitem nicht so transparent oder vorteilhaft sind, wie die Bankinstitute glauben machen wollen.
Nur wenige Privatpersonen vergleichen die mit Bankdienstleistungen verbundenen Gebühren wirklich
Laut einer Studie zum Geldwechsel in der Schweiz aus dem Jahr 2016, die nach wie vor weitgehend aktuell ist, betrachten von den 72 % der Privatpersonen, die die Hälfte oder mehr ihres Gehalts nach Frankreich überweisen, fast 59 % die Wechselkursgebühren als entscheidendes Kriterium bei der Wahl ihrer Bank.
Allerdings vergleichen nur sehr wenige Privatkunden tatsächlich Wechselkurse, Margen sowie direkte oder indirekte Bankgebühren… Laut derselben Studie haben 35 % der befragten Privatkunden noch nie die Gebühren für verschiedene Dienstleistungen verglichen, und nur 11 % tun dies vor jeder Überweisung.
Das Einsparpotenzial ist jedoch enorm: Bei durchschnittlichen Gebühren zwischen 3 % und 3,8 % über die eigene Bank würde ein Privatkunde mit einem Gehalt von 5.000 CHF zwischen 900 und 1.200 € an Wechselkursgebühren pro Jahr sparen, wenn er einen Online-Wechselkursdienst wie b-sharpe nutzt, anstatt seine traditionelle Bank.
Kosten im Zusammenhang mit einem Wohnsitz im Ausland
In den letzten Jahren haben sehr viele Privatpersonen einen erheblichen Anstieg ihrer Bankgebühren festgestellt; ein Anstieg, der praktisch alle Ausgabenposten betrifft.
Aus regulatorischen und kontrolltechnischen Gründen hat die Automatisierung des Austauschs steuerlicher Informationen zwischen der Schweiz und Frankreich zu einem sprunghaften Anstieg der Verwaltungskosten im Zusammenhang mit der Kontoführung geführt.
So wurden massenhaft „Gebühren für eine Domizilierung ausserhalb der Schweiz“, „Bankgebühren ausserhalb der Eurozone“ oder auch „Gebühren für Steuerauszüge“ in Rechnung gestellt. Ohne die Rechtfertigung dieser Gebühren in Frage zu stellen, erweisen sie sich vor allem als sehr schwankend und variieren von Institut zu Institut.
Müssen Sie ein persönliches Budget in mehreren Währungen verwalten? Entdecken Sie unsere 6 Tipps für die Verwaltung Ihrer Ausgaben und Einnahmen im Ausland!
Infolge des zwischen der Schweiz und der Europäischen Union eingeführten Austauschs von Steuerinformationen sahen sich die Banken mit zusätzlichen administrativen und regulatorischen Aufgaben für ihre Kunden mit Wohnsitz im Ausland konfrontiert.
Die meisten Schweizer Banken berechnen ihren Kunden mit Wohnsitz ausserhalb der Schweiz (einschliesslich im Ausland lebender Schweizer) daher zusätzliche Gebühren. So kommen zu den „üblichen“ Kontoführungs- und Bankkartengebühren (für Debit- oder Kreditkarten) noch Domizilierungsgebühren hinzu.
Auch hier gilt: Obwohl der Bankensektor stark reguliert ist, insbesondere durch die Eidgenössische Finanzmarktaufsicht (FINMA), steht es jeder Bank frei, ihre Verwaltungsgebühren und Margen festzulegen. Es liegt allein an ihnen, diese für alle ihre Kunden transparent zu machen…
Beispiel: Bei einigen Banken oder Bankinstituten in der Schweiz fallen jährlich pro Schweizer Konto 300 bis 480 Franken an (für Kunden mit Wohnsitz im Ausland).
In diesem konkreten Fall werden die Gebühren für jeden Kunden erhoben, unabhängig von dessen Vermögen und Wohnsitzland. Aber Achtung: Diese Gebühren gelten pro Konto, je nach Zahlungsaufkommen, und nicht pro Bankverbindung.
Darüber hinaus hängen die Gebühren für ein Gehaltskonto oder ein Girokonto auch von folgenden Faktoren ab:
- seine Höhe;
- ob man ein Sparkonto besitzt oder nicht;
- ob man über eine 2. oder 3. Säule verfügt oder nicht;
- ob man über Vermögen verfügt oder nicht.
Hinweis: Ab einem bestimmten Schwellenwert (der je nach Bank variiert) sinken die Gebühren oder entfallen sogar ganz.
Die integrierten Kosten für in der Schweiz arbeitende Privatpersonen
Wir haben, wie viele andere Forscher vor uns, versucht, die Gebühren für Bankkonten in Schweizer Franken zu vergleichen, doch es scheint, als würden alle Akteure der Branche alles daran setzen, die Angebote schwer vergleichbar zu machen!
Diese lassen sich umso schwerer vergleichen, als manche Einrichtungen auf Folgendes zurückgreifen:
- All-inclusive-Pakete;
- Kundenbindungssysteme;
- Tarife, bei denen das erste Jahr kostenlos ist…
Um die verschiedenen Bankgebühren, die Ihnen möglicherweise entstehen, ohne dass Sie es merken, möglichst genau zu erkennen, sollten Sie besonders aufmerksam sein:
- Kooperationen zwischen Banken und Versicherungen,
- zu Bonussystemen, die Zugang zu Rabatten bieten,
- die mit den verschiedenen Zahlungskarten verbundenen Kosten,
- die Gebühren für internationale Überweisungen…
Denken Sie daran, dass diese Angebote nur für begrenzte Zeit gelten. Ganz abgesehen davon, dass ein Bankwechsel oft so kompliziert ist, dass viele von uns lieber bei ihrer bisherigen Bank bleiben. Sie haben es sicher verstanden: Für Privatpersonen, die in der Schweiz arbeiten, sind die Gebühren zwar keineswegs kostenlos, sondern in Wirklichkeit «im Preis inbegriffen».
Die Marge bei Devisengeschäften
Wie Sie wissen, sind Devisengeschäfte nicht kostenlos. Dennoch werben einige Finanzinstitute nach wie vor mit Slogans, die denen von Telekommunikationsanbietern in nichts nachstehen, und versprechen, dass diese Geschäfte kostenlos sind!
Die Vergleichs- und Bewertungsplattform für Geldtransferdienste Monito berichtete über Praktiken von Bankdienstleistern, die mit geschickt formulierten und etwas irreführenden Werbeslogans werben: „Kostenloser Geldtransfer ins Heimatland“, „Überweisung nach Frankreich ohne Gebühren, ohne Provision“…
Allerdings fallen beim offiziellen Interbank-Wechselkurs systematisch Wechselkursgebühren oder sogar Provisionen an, die in der Regel sichtbar und ausgewiesen sind.
Möchten Sie eine SEPA-Überweisung tätigen? Entdecken Sie 3 Lösungen, mit denen Sie Empfangsgebühren vermeiden können!
Sind Online-Banken und Neobanken transparenter?
Wettbewerb bedeutet nicht zwangsläufig Transparenz, und das gilt auch nach dem Markteintritt der reinen Online-Banken, dieser neuen Allround-Banken, die zu 100 % online agieren und als „Neobanken“ bezeichnet werden.
Sind „100 % kostenlose“ Angebote wirklich so attraktiv, wie sie scheinen? Auch wenn alle grundlegenden Bankdienstleistungen wie Abhebungen, Zahlungen oder die Möglichkeit, sein Konto online abzurufen, als völlig kostenlos beworben werden, erweisen sich einige dieser Leistungen bei genauerem Hinsehen als kostenpflichtig.
Zudem haben Sonderleistungen ihren Preis: Die Kosten für die Zusendung von Duplikaten oder Geheimcodes können schnell in die Höhe schnellen. Auch die Inaktivität eines Online-Bankkontos erweist sich als sehr kostspielig, da automatisch und stufenweise Gebühren anfallen, wenn der Kunde nicht genügend Transaktionen pro Monat durchführt.
Nun wissen Sie alles über die (mehr oder weniger gerechtfertigten) Bankgebühren, die dennoch von sehr vielen Privatpersonen gezahlt werden, ohne dass ihnen dies überhaupt bewusst ist… Wir hoffen, dass dieser Artikel Ihnen dabei hilft, Ihre Kosten bestmöglich zu optimieren, um Ihre Haushaltsführung zu erleichtern.
Müssen Sie Rechnungen in Fremdwährung begleichen? Mit b-sharpe erhalten Sie äusserst günstige Wechselkurse – und das bei absoluter Sicherheit!
ESR, ESRB, SBVR: Was sind die Unterschiede?Wussten Sie, dass Einzahlungsscheine in der Schweiz bereits seit 1906 verwendet werden? Damals waren sie grün, dreiteilig und wurden von der Post verwendet.
Mehr als ein Jahrhundert später kommen die ersten Schweizer QR-Rechnungen auf den Markt und lösen nach und nach die alten orangefarbenen und roten Einzahlungsscheine ab. Doch kennen Sie diese Einzahlungsscheine und die Merkmale, die sie unterscheiden, wirklich gut?
Was ist ein Einzahlungsschein?
Ein Einzahlungsschein ist ein Dokument, das in der Schweiz verwendet wird, um eine Zahlung (in bar oder per Bank- oder Postüberweisung) auf ein Bankkonto vorzunehmen.
Dieses von Postfinance (dem Finanzinstitut der Schweizerischen Post) angebotene Zahlungsmittel wird in der Schweiz seit 1906 in verschiedenen Formen verwendet, die sich im Laufe der Zeit weiterentwickelt haben.
In den letzten Jahren liegen sieben verschiedene Arten von Einzahlungsscheinen der Mehrheit der in der Schweiz ausgestellten Rechnungen bei und werden sowohl von Privatpersonen als auch von Unternehmen verwendet.
Einzahlungsscheine bieten tatsächlich gewisse Vorteile. Ihre Empfänger erhalten sämtliche für die Zahlung erforderlichen Informationen auf einem einzigen Dokument. Zudem muss der Empfänger diese Angaben nicht manuell eintragen, wenn ein ausgedruckter Einzahlungsschein einer Rechnung beiliegt.
Hinweis: Da QR-Rechnungen die Einzahlungsscheine zunehmend ablösen, unterstützt b-sharpe diese alten Zahlungsmittel nicht, bietet Ihnen jedoch die modernsten, effizientesten und kostengünstigsten Zahlungslösungen an.
Was sind die Unterschiede zwischen den roten und den orangefarbenen Einzahlungsscheinen?
Unter den sieben in der Schweiz gebräuchlichen Arten von Einzahlungsscheinen lassen sich zwei Hauptkategorien unterscheiden: die roten und die orangefarbenen Einzahlungsscheine.
Auch „Einzahlungsschein ohne Referenznummer“ genannt, ermöglicht der rote Einzahlungsschein (BV) eine direkte Einzahlung auf das Bankkonto eines Empfängers. Er wird in der Regel von Hand ausgefüllt.
Auch „Einzahlungsschein mit Referenznummer“ genannt, ermöglicht der orangefarbene Einzahlungsschein (BVR) eine automatisierte Einzahlung auf das Konto eines Empfängers, da er bereits vom Rechnungssteller vorausgefüllt wird.
Neben diesem grundlegenden Unterschied weisen die roten und orangefarbenen Einzahlungsscheine eine Reihe weiterer Unterschiede auf.
Im Gegensatz zu den roten Einzahlungsscheinen weisen die orangefarbenen Einzahlungsscheine folgende Merkmale auf:
- haben eine Referenznummer und werden den Schuldnern eindeutig zugeordnet;
- ermöglichen die Automatisierung des Zahlungsabgleichs;
- ermöglichen es, Mahnungen einfach und automatisch zu versenden.
Im Gegensatz zu den orangefarbenen Einzahlungsscheinen weisen die roten Einzahlungsscheine folgende Merkmale auf:
- können vollständig manuell bearbeitet werden;
- verfügen bei Bedarf über ein zusätzliches Informationsfeld;
- sind teurer, da bei Barzahlungen Gebühren anfallen.
Was ist ein BVR?
Definition
Ein orangefarbener Einzahlungsschein mit Referenznummer (BVR) ist ein Dokument, das eine automatisierte Rechnungsstellung und Einziehung ermöglicht.
Wie der Name schon sagt, verfügt dieser Beleg über eine aufgedruckte Referenznummer, die den Rechnungsstellungsprozess einfacher und sicherer macht.
Die Referenznummer jedes Belegs kann nämlich von speziell dafür vorgesehener Software entschlüsselt werden, die den entsprechenden Zahlungseingang automatisch in Schweizer Franken oder in Euro verbucht.
Aus diesem Grund wird dieses Verarbeitungssystem von zahlreichen Unternehmen genutzt, insbesondere wenn sie umfangreiche Finanztransaktionen abwickeln.
Funktionsweise der Referenznummer
Die Länge der Referenznummer eines BVR variiert je nach den an der Transaktion beteiligten Bankkonten. So kann die Nummer aus 15 bis 26 Ziffern bestehen und beliebig geändert werden, mit Ausnahme der allerletzten Ziffer, die als „Prüfziffer“ dient.
Die übrigen Ziffern lassen sich mühelos mit einer kostenlosen Software generieren und bilden den Code der endgültigen Referenznummer. Sie beziehen sich insbesondere auf:
- den Rechnungsbetrag;
- die Rechnungsnummer;
- die Bankleitzahl;
- die BVR-Teilnehmernummer.
Gut zu wissen: Es gibt zwei unterschiedliche Varianten der orangefarbenen Einzahlungsscheine, den BVR und den BVR+ (bei dem Sie den zu zahlenden Betrag selbst eintragen können).
Was ist ein BVRB?
Ein Einzahlungsschein mit Bankreferenz (BVRB) ist eine Variante des BVR für Start-ups und kleine Unternehmen, die nicht über die erforderliche Infrastruktur für eine automatisierte Verarbeitung von Finanztransaktionen verfügen. BVRB-Belege können vorgedruckt bei den Banken bestellt werden.
Bei diesem Beleg erfolgt die Identifizierung entweder über:
- die Bankverbindung;
- die in der Referenznummer enthaltene Kundennummer;
- die Bank-ID.
Achtung: Mit BVRB-Einzahlungsscheinen lassen sich Zahlungseingänge nicht automatisch mit der Buchhaltung des Unternehmens abgleichen.
Was ist ein SBVR?
Ein Einzahlungsscheinsystem mit Bankreferenz (SBVR) ist eine Variante des BVR für Unternehmen, die über eine Software zur Verarbeitung von BVR verfügen. Diese meist direkt von den entsprechenden Bankinstituten bereitgestellte Spezialsoftware ermöglicht es ihnen, ihre Buchhaltung fortlaufend zu automatisieren.
Was sind die Unterschiede zwischen BVR, BVRB und SBVR?
Diese drei Bezeichnungen stehen also für drei unterschiedliche Arten orangefarbener Einzahlungsscheine. Im Gegensatz zu den roten Einzahlungsscheinen verfügen diese drei Belege über Referenznummern, um eine Automatisierung des Rechnungsstellungsprozesses zu ermöglichen.
Hier sind die Unterschiede zwischen diesen drei Bezeichnungen:
- BVR bezeichnet einen Einzahlungsschein mit Referenznummer, der die Rechnungsstellung vereinfacht und automatisiert;
- BVRB bezeichnet einen Einzahlungsschein mit Bankreferenz für kleine Unternehmen, der mit einer Rechnungsnummer der Bank oder der Post bedruckt werden kann;
- SBVR bezeichnet ein Einzahlungsscheinsystem mit Bankreferenz für Unternehmen, die über eine Software zur Verarbeitung von BVR verfügen.
Rote und orangefarbene Einzahlungsscheine werden seit Jahren von Schweizer Unternehmen und Privatpersonen für ihre Rechnungsstellungs-, Zahlungs- und Inkassoprozesse genutzt. Sie ermöglichen es ihnen insbesondere, diese Vorgänge zu vereinfachen und zu automatisieren, die bei manueller Bearbeitung mitunter sehr mühsam sein können.
Die orangefarbenen Einzahlungsscheine gibt es in drei unterschiedlichen Formen (BVR, BVRB und SBVR), die verschiedenen Strukturen, Tätigkeiten und Abläufen entsprechen und Möglichkeiten bieten, die speziell auf die Profile der Aussteller und Empfänger zugeschnitten sind.
Weitere Informationen zu den Bearbeitungszeiten bei BanktransaktionenWarum gibt es eine Verzögerung zwischen der Ausführung einer Überweisung und dem Eingang einer Zahlung?
Zunächst muss man verstehen, was eine Finanztransaktion beinhaltet, um nachzuvollziehen, warum sie nicht sofort erfolgen kann.
Eine Finanztransaktion ist in erster Linie ein Informationsaustausch zwischen zwei Instituten, die im Namen Dritter Kapital verwalten, um eine Überweisung durchzuführen. Es handelt sich um einen Vorgang, der zuverlässig, eindeutig, sicher und vollständig sein muss. Die Folgen eines Fehlers können dabei besonders gravierend sein.
Welche Arten von Überweisungen gibt es und wie lange dauern sie?
Finanzinstitute unterteilen Transaktionen im Wesentlichen in vier Arten, die ihrerseits in zwei Kategorien unterteilt sind.
Wir unterscheiden also:
- Überweisungen von Konto zu Konto: Hierbei handelt es sich um Überweisungen zwischen zwei Konten, die dem Auftraggeber bei derselben Bank gehören. Diese Überweisungen erfolgen sofort, unabhängig vom Valutadatum, sofern das belastete Konto über ein ausreichendes Guthaben verfügt.
- Inlandsüberweisungen: Hierbei handelt es sich um eine Überweisung zwischen zwei Konten im gleichen Land und in derselben Währung, die bei zwei unterschiedlichen Bankinstituten geführt werden. Diese Überweisungen dauern zwischen 1 und 3 Werktagen. In den meisten Fällen wird der Betrag dem Begünstigten am Morgen nach der Ausführung der Überweisung gutgeschrieben.
Inlandsüberweisungen zwischen zwei Konten derselben Bank werden in der Regel innerhalb weniger Minuten ausgeführt. - SEPA-Überweisungen: Hierbei handelt es sich um europäische Zahlungen in Euro, die von einem Bankinstitut ausgeführt werden, das diese Art von Transaktion durchführen kann, und die von einem Bankinstitut empfangen werden, das SEPA akzeptiert (praktisch alle europäischen Banken). Die Bearbeitungszeit entspricht der einer Inlandsüberweisung. Sie sollte nicht mehr als 3 Werktage betragen.
- Internationale Überweisungen: Hierbei erfolgt die Zahlung zwischen zwei Bankinstituten, die sich in zwei unterschiedlichen Ländern befinden, keine spezielle Vereinbarung getroffen haben und nicht zwingend dieselbe Währung verwenden. Dies kann zwischen 1 und 5 Werktagen dauern.
Bei diesen Zahlungen wird unterschieden zwischen:
- Sofort- oder Express-Überweisungen: Diese werden von der Bank oft in Rechnung gestellt, wenn sie am Nachmittag ausgeführt werden; der Auftrag wird ohne Bearbeitungszeit ausgeführt. Bitte beachten Sie, dass eine Express-Überweisung in Euro nicht unter die SEPA-Vereinbarung fällt.
Die Verwendung von Sofortüberweisungen ermöglicht es unter anderem, Transaktionen im Rahmen von Inlandsüberweisungen noch am selben Werktag abzuwickeln. - Terminüberweisungen: Dies ist die klassischste Form der Überweisung. Der Auftrag wird zu einem festgelegten Zeitpunkt ausgeführt, häufig am Tag nach der Auftragserteilung, kann jedoch vom Auftraggeber auf einen beliebigen gewünschten Zeitpunkt festgelegt werden.
Meine Transaktion erfolgt nicht fristgerecht – warum?
Vorausgesetzt, Ihr Konto verfügt über ein ausreichendes Guthaben und die Belastung wurde ordnungsgemäss vorgenommen, kann es tausend Gründe für eine Verzögerung bei der Gutschrift der Gelder geben. Wir listen hier die häufigsten Gründe auf, wobei diese Aufzählung keinen Anspruch auf Vollständigkeit erhebt.
Der häufigste Fehler betrifft die Bankverbindung Ihres Begünstigten. Dies kann den Namen, die Adresse oder die IBAN Ihres Begünstigten betreffen. Stimmen diese drei Angaben nicht exakt überein, ist die Empfängerbank berechtigt, die Gelder abzulehnen. Die Folge dieser Ablehnung ist eine Rückbuchung der Zahlung innerhalb von 2–3 Werktagen.
Bitte beachten Sie, dass bei einer Rückbuchung Gebühren anfallen können, insbesondere bei internationalen Überweisungen.
Die Bearbeitungszeit kann auch durch interne Kontrollen der Finanzinstitute beeinflusst werden. Bei einer Finanztransaktion können die Finanzinstitute unabhängig vom Betrag eine Reihe von Kontrollen durchführen. Solange diese Kontrollen nicht abgeschlossen sind, bleibt die Transaktion in der Warteschleife.
Die Hauptgründe für diese Kontrollen sind: der ungewöhnliche Betrag der Transaktion, die neue Herkunft der Gelder, das Herkunftsland, der Name des Begünstigten oder das Bestimmungsland.
Im Falle einer Sperrung sind die Banken berechtigt, Klärungen und zusätzliche Informationen anzufordern. Dies kann bis zu einer Woche dauern.
Schliesslich kann die Einbindung einer Zwischenbank die Bearbeitungszeit Ihrer Transaktion beeinflussen. Dies ist insbesondere bei Zahlungen in US-Dollar der Fall. Eine Bank übernimmt dann die Vermittlerrolle zwischen der Bank des Auftraggebers und dem endgültigen Begünstigten. Das ist unvermeidlich, doch manche Institute sind bei dieser Bearbeitung langsamer als andere, was Ihre Transaktionen um mehrere Tage verzögern kann.
Was können Sie tun, um das Risiko von Verzögerungen zu begrenzen?
Die Weitergabe von Informationen an die an der Transaktion beteiligten Institute ist der Schlüssel, um die Bearbeitungszeit so weit wie möglich zu begrenzen. Wenn Sie eine Finanztransaktion durchführen, die vom üblichen Rahmen abweicht, ist Ihre Bank verpflichtet, Überprüfungen vorzunehmen.
Wenn Ihr Berater über die Transaktion informiert ist und über die für deren Freigabe notwendigen Angaben verfügt, wird er diese sofort nach Erhalt bearbeiten. Er kann Ihnen unter anderem im Vorfeld der Transaktion die notwendigen Fragen stellen und so jede Blockade vermeiden, indem er die Hindernisse eines nach dem anderen aus dem Weg räumt. So kann er beispielsweise seine Kollegen bei Abwesenheit informieren oder Fragen der Gegenpartei beantworten, ohne Sie erst befragen zu müssen.
Verfügt er nicht im Voraus über die Informationen, muss er sich mit Ihnen in Verbindung setzen, was er tun wird, sobald er einen Moment Zeit findet. Das kann innerhalb von 5 Minuten oder innerhalb von zwei Tagen der Fall sein.
Um die Bearbeitungszeit zu begrenzen, wird daher empfohlen, Ihrem Bankberater eine Nachricht mit einem Beleg oder einer Erklärung zu senden, sobald Sie eine Transaktion tätigen oder erwarten, die von Ihrer üblichen Verwaltung abweicht (erstes Schweizer Gehalt, Immobiliengeschäft, Verwaltung der 2. Säule usw.).
Und welchen Einfluss hat b-sharpe dann auf die Dauer einer Transaktion?
b-sharpe ist ein Devisenvermittler und somit ein Finanzintermediär. Wir unterliegen daher denselben Vorschriften wie Bankinstitute.
Wir tun unser Möglichstes, um die Bearbeitungszeit Ihrer Transaktion so weit wie möglich zu verkürzen. Vor Mittag bearbeitete Transaktionen werden bei allen Transaktionen in CHF und EUR taggleich valutiert. Wir bearbeiten Ihre Transaktionen innerhalb einer Frist von höchstens 12 Geschäftsstunden zwischen dem Eingang Ihrer Gelder und der Auszahlung des Gegenwerts.
Wir bleiben jedoch von den Bearbeitungszeiten der Banken abhängig; daher kann die Dauer zwischen 1 und 3 Tagen variieren, auch wenn die Auszahlung innerhalb weniger Minuten nach Eingang Ihrer Gelder erfolgt.
Ausserdem sind wir als Vermittler berechtigt, Sie um zusätzliche Informationen zum wirtschaftlichen Hintergrund Ihrer Transaktionen zu bitten. Ohne eine Antwort Ihrerseits bleibt die Transaktion auf unserer Seite in der Warteschleife.
Die Nutzung von b-sharpe wirkt sich daher nur sehr geringfügig auf die Dauer einer klassischen Banktransaktion aus, während Sie gleichzeitig von besonders vorteilhaften Wechselkursen profitieren.
In der Regel wird unseren Kunden der Betrag innerhalb von 24 Stunden nach Ausführung ihrer Transaktion gutgeschrieben.
BEN, SHARE, OUR: Internationale ZahlungsoptionenWelche Zahlungen sind betroffen?
Dieser Artikel behandelt das Zahlungsschema, das für sämtliche internationalen Finanztransaktionen ausserhalb des SEPA-Raums gilt. Dieser bringt nämlich eine Kostenstruktur mit sich, die direkt durch die Richtlinien und die spezifischen Merkmale dieser Art von Transaktion festgelegt wird.
Von diesen verschiedenen Schemata sind somit alle Überweisungen ausserhalb des SEPA-Rahmens betroffen, einschliesslich der Eilüberweisungen in Euro, die per Definition nicht unter den SEPA-Rahmen fallen.
Gebühren bei internationalen Überweisungen – doch warum eigentlich?
Eine Banküberweisung bedeutet nicht nur die Übertragung von Geldmitteln von Bank A zu Bank B, sondern einen sicheren und zuverlässigen Informationsaustausch zwischen zwei privaten Einrichtungen, die oft in zwei unterschiedlichen Ländern tätig sind, wobei mehrere weitere Stellen beteiligt sein können, damit die Überweisung ihr Ziel erreicht.
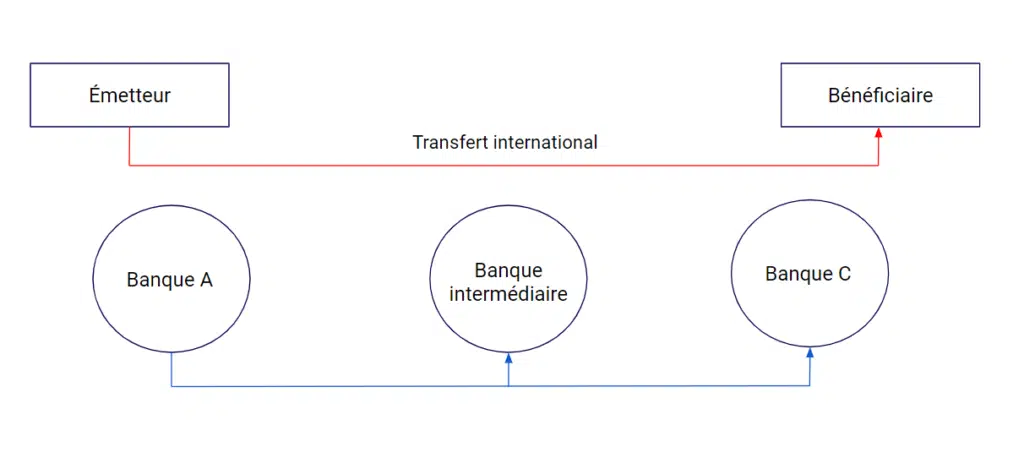
Bei der Abwicklung dieser Zahlung fallen Gebühren für die Bearbeitung durch die beteiligten Finanzinstitute an. Diese Gebühren können beträchtlich sein und müssen vor jeder Zahlung berücksichtigt werden.
Diese Gebühren setzen sich in der Regel aus Verwaltungs- und Bearbeitungsgebühren zusammen und lassen sich leider nur sehr selten im Voraus vorhersagen. Um diese Gebühren zu regeln, haben Banken und Finanzinstitute standardisierte Zahlungs- und Kostenschemata eingeführt. Diese Schemata legen fest, ob der Absender oder der Begünstigte die mit der Überweisung verbundenen Gebühren zu tragen hat.
Diese Verwaltungs- und Bearbeitungsgebühren liegen in der Regel zwischen wenigen Franken und mehreren Dutzend Franken, beispielsweise bei einer Überweisung in die Vereinigten Staaten.
Heute gibt es 3 wichtige Gebührenschemata: OUR, BEN und SHA. Jedes dieser 3 Schemata hat seine eigenen Besonderheiten und Vorteile.
Die 3 Kostenschemata:
Um die Bedingungen jeder dieser drei Lösungen zu erläutern, greifen wir auf das Schema am Seitenanfang zurück.
SHA: Share bzw. geteilte Gebühren
Dies ist das Standardschema bei der Abwicklung einer Finanztransaktion. Bei diesem Schema werden die Gebühren zwischen Absender und Begünstigtem aufgeteilt. Die Aufteilung erfolgt wie folgt:
- Die Gebühren der Bank des Absenders (Bank A) gehen zulasten des Absenders.
- Die Gebühren der Zwischenbank sowie der Bank des Begünstigten (Bank C) gehen zulasten des Begünstigten.
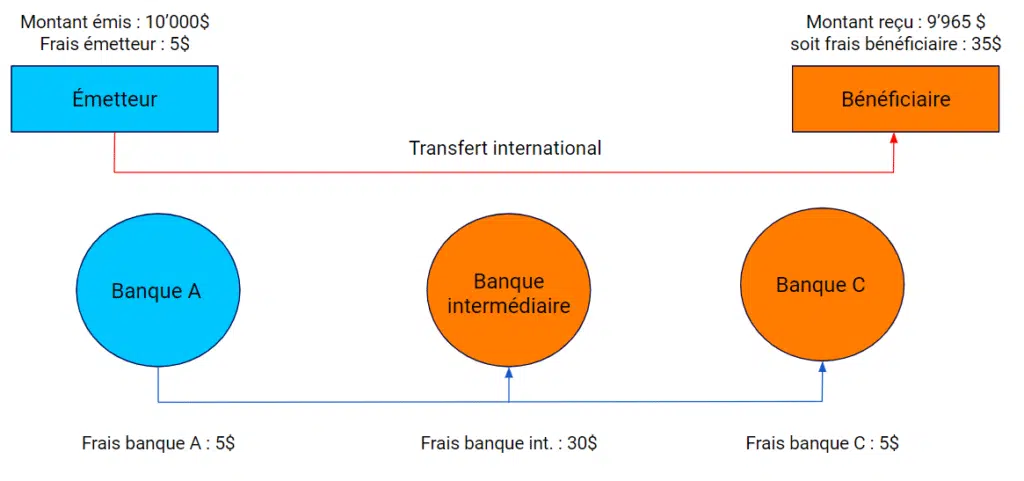
Achtung: Bei einer Zahlung nach diesem Schema erhält Ihr Begünstigter wahrscheinlich einen geringeren Betrag, als Sie überwiesen haben. Es ist daher wichtig, bei der Begleichung der Rechnung anzugeben, welches Schema verwendet wird.
Dies ist besonders wichtig bei Zahlungen nach China oder in die USA, da die Zwischenbanken ihre Leistungen zwangsläufig in Rechnung stellen.
OUR: Our oder Gebühren zulasten des Absenders
Dieses Schema ist deutlich spezifischer und seltener, bietet aber die Gewissheit, dass der Begünstigte den vom Absender überwiesenen Betrag vollständig erhält. Bei diesem Schema übernimmt der Absender sämtliche mit der Transaktion verbundenen Gebühren, sodass der Begünstigte selbst nichts zu tragen hat und den überwiesenen Betrag erhält.
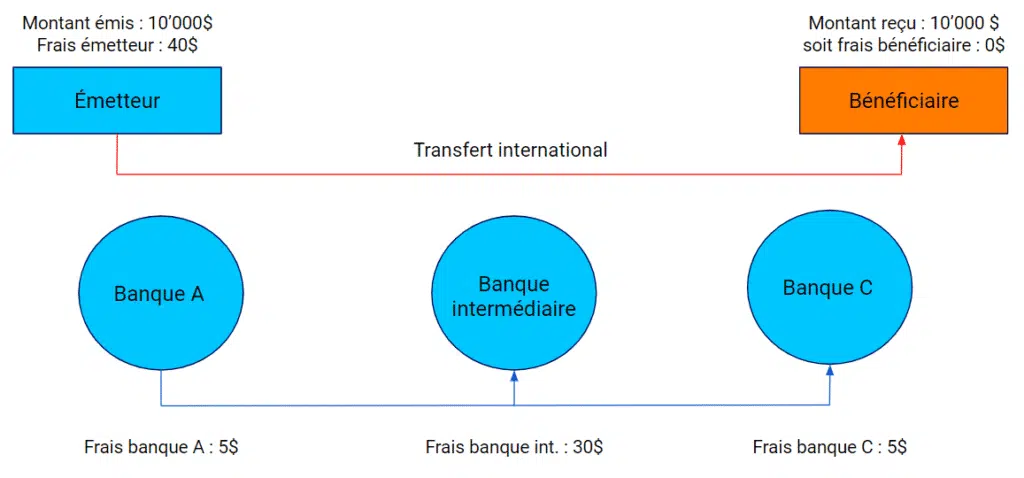
Da die Gebühren nicht vorhersehbar sind, verrechnen Finanzinstitute in der Regel einen Pauschalbetrag für die vollständige Übernahme der Gebühren. Dies kostet in der Regel um die 30 Franken und ist ausschliesslich für die geschäftliche Nutzung gedacht.
Da dieses Schema nicht standardmässig verwendet wird, fragen Sie ruhig bei Ihrem Finanzintermediär nach, ob es dasjenige ist, das Sie benötigen.
BEN: Beneficiary bzw. Gebühren zulasten des Begünstigten
Dieses Schema wird praktisch nie verwendet, da es für den Begünstigten oft kostspielig ist und somit keine Lösung für die Fragestellungen rund um die Begleichung einer Rechnung bietet. Es kann jedoch nützlich sein, wenn sich die Kosten einer Transaktion nicht mit Sicherheit bestimmen lassen, oder im Rahmen bestimmter Verträge.
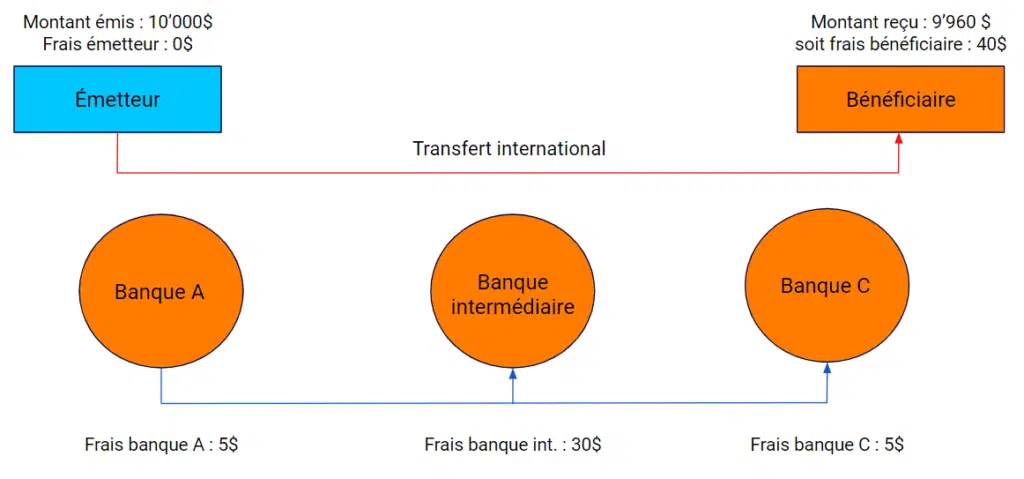
Bei diesem Schema werden sämtliche mit der Transaktion verbundenen Kosten vom Begünstigten getragen. Der Absender weiss folglich genau, welcher Betrag ihm belastet wird, während der Begünstigte sicher sein kann, einen geringeren Betrag als den überwiesenen zu erhalten. Dies ist nützlich, wenn keine Vertragsbindung besteht und Sie einen bestimmten Betrag bezahlen möchten, unabhängig davon, welchen Betrag der Begünstigte letztlich erhält.
Und wie sieht es bei b-sharpe aus?
Im Rahmen unseres Angebots, mit dem Sie Ihre internationalen Lieferanten direkt bezahlen können, ist b-sharpe in der Lage, Ihnen diese drei Kostenschemata anzubieten.
Wie andere Finanzinstitute auch verwenden wir standardmässig und kostenlos das SHA-Schema.
Auf Ihren Wunsch können wir bei der Kursstellung für die Begleichung Ihrer Rechnung das OUR-Schema verwenden und somit die gesamten Überweisungsgebühren übernehmen. Dieses Schema wird mit 28 CHF verrechnet.
Das BEN-Schema wird zwar seltener genutzt, steht aber weiterhin zur Verfügung und ist vollkommen kostenlos.
Fazit
Das Kostenschema ist somit ein wesentlicher Bestandteil beim Abschluss und bei der Abwicklung eines Handelsvertrags mit internationalen Finanztransaktionen. Jede dieser drei Lösungen ist stimmig und bringt Vor- und Nachteile mit sich. Im Rahmen unserer Tätigkeit bieten wir Ihnen die Nutzung dieser drei Methoden je nach Ihren Bedürfnissen und den Rahmenbedingungen Ihrer internationalen Verträge an. Zögern Sie nicht, uns zu kontaktieren, um sich zur besten Lösung für die Abwicklung Ihrer Transaktionen beraten zu lassen. Unser Team gibt Ihnen gerne alle nötigen Hinweise für die erfolgreiche Durchführung Ihrer Transaktion.
Was sind IBAN und BIC? Wie funktionieren sie?IBAN ist die Abkürzung für „International Bank Account Number“ (internationale Bankkontonummer). Es handelt sich also um einen internationalen Standard für die Bezeichnung eines Bankkontos, der eine vollständige, einheitliche und eindeutige Identifizierung eines Bankkontos ermöglicht – unabhängig davon, in welchem Land und bei welcher Bank dieses Konto geführt wird.
Dieses System gibt es erst seit 1997 und wird heute in rund fünfzig Ländern weltweit eingesetzt
BIC ist die Abkürzung für „Business Identifier Code“ (Bankidentifikationscode). Auch hierbei handelt es sich um einen Standard, der einen universellen Identifikationscode für Bankinstitute definiert. Jede im SWIFT-System registrierte Bank verfügt über einen eindeutigen BIC-Identifikationscode.
Diese beiden Elemente wirken zusammen, um eine Finanztransaktion erfolgreich, schnell, sicher, zuverlässig und nachvollziehbar durchzuführen.
Wie lauten die Regeln für die Bildung der IBAN und des BIC? Welche Bestandteile enthalten diese beiden Codes?
Der Aufbau einer IBAN ist festgelegt.
Die Länge einer IBAN hängt vom Land ab, in dem das Bankkonto geführt wird. Sie reicht von 14 bis 34 Zeichen. Eine Schweizer IBAN hat beispielsweise 21 Zeichen, eine französische IBAN 27 und eine deutsche IBAN 22.
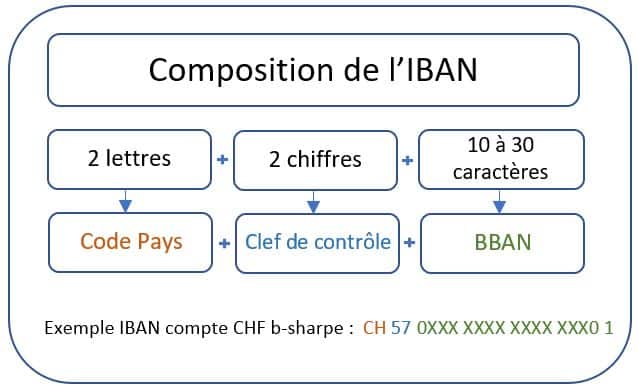
Der Aufbau einer IBAN ist festgelegt, auch wenn zusätzliche Informationen enthalten sein können. Da jede IBAN das Land, die Bank und das Zielkonto angibt, ist sie dadurch eindeutig.
Je nach Land kann die IBAN zusätzliche Informationen enthalten. In Frankreich lässt sich beispielsweise die Bankfiliale ermitteln, bei der ein Bankkonto geführt wird.
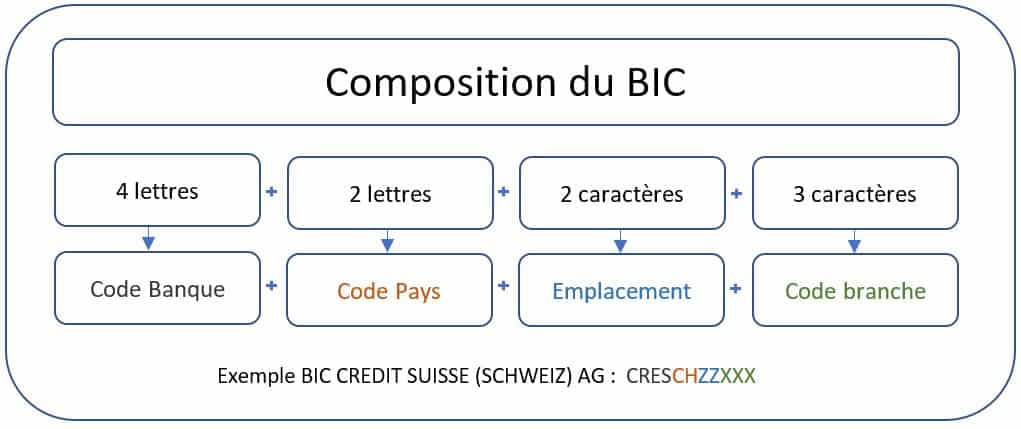
Auch die Zusammensetzung eines BIC ist festgelegt.
Ein BIC hingegen hat eine einheitliche Standardlänge, die sich weder nach dem Sitzland noch nach dem Kreditinstitut richtet.
Es ist jedoch üblich, dass ein Kreditinstitut einen BIC-Code ohne den Filialcode angibt, da dieser lediglich eine geografische Angabe darstellt und generisch durch „XXX“ ersetzt oder sogar weggelassen werden kann.
Wie überprüft man eine IBAN?
Bei b-sharpe überprüfen wir systematisch die IBAN, die Sie in Ihrem Kundenbereich eingeben. Darüber hinaus gibt es zahlreiche Websites, auf denen Sie die IBAN eines Lieferanten oder eines Ihrer Kunden überprüfen oder berechnen können.
Wir empfehlen beispielsweise die Nutzung von IBAN Calculator. Diese Website bietet eine hohe Abdeckung und eine gute Zuverlässigkeit bei der Überprüfung von IBANs.
Wo finden Sie unsere IBANs?
Unsere IBANs für Überweisungen finden Sie direkt in Ihrem Kundenbereich unter der Rubrik „b-sharpe-Bankkonten“. Wir haben für Sie einen Leitfaden vorbereitet, mit dem Sie die IBANs in Ihrem Kundenbereich finden.
Unterschiede und Gemeinsamkeiten mit dem RIB
Der RIB oder Relevé d’identité bancaire ist das von der Bank ausgestellte Dokument, das sämtliche Informationen zu Ihrem Bankkonto zusammenfasst. Es enthält in der Regel nicht nur Ihre IBAN und Ihren BIC, sondern auch Ihren Namen, Vornamen, Ihre Adresse sowie Ihre Kontonummer und den Namen und die Adresse des Kreditinstituts.
Für die Durchführung einer Transaktion sind lediglich die IBAN, der BIC, der Name des Begünstigten und dessen Adresse erforderlich. Alle weiteren Angaben sind rein ergänzender Natur.