
Ricezione dello stipendio, pagamento delle bollette o dell’affitto… L’apertura di un conto in Svizzera faciliterà sicuramente tutte le vostre operazioni (stipendi, fatture, affitti) una volta sul posto! Preparatevi informandovi sulle banche e sulle diverse opzioni a vostra disposizione. In questo articolo, b-sharpe, il vostro partner per il cambio valuta, vi spiega tutto sull’apertura di un conto bancario e sulle banche svizzere.
Aprire un conto bancario in Svizzera: una procedura semplice e veloce
Aprire un conto bancario in Svizzera è più semplice di quanto si pensi. Per un espatriato francese o per un lavoratore transfrontaliero, la procedura è generalmente rapida. Quali sono i requisiti necessari per aprire un conto in Svizzera? Quali sono i documenti giustificativi o i documenti richiesti? Scopritelo qui di seguito.
Buono a sapersi: alcune banche svizzere, come UBS o Credit Suisse, dispongono di filiali in Francia, dove potrete aprire un conto corrente.
Come aprire un conto bancario in Svizzera
Al momento dell’apertura del vostro nuovo conto bancario in Svizzera, dovrete naturalmente fornire alcuni documenti alla vostra nuova banca. Sebbene i documenti richiesti possano variare a seconda della banca, vi saranno comunque richiesti:
- Un documento di identità, come un passaporto o una carta d'identità nazionale;
- Un documento che attesti la residenza (una bolletta della luce, di Internet, dell’acqua…)
- Estratti conto bancari;
- Una prova di occupazione in Svizzera;
- Documenti comprovanti il reddito.
È possibile, per un cittadino francese, aprire un conto bancario in Svizzera?
È possibile aprire un conto bancario in Svizzera se si è cittadini francesi? Certamente. L’apertura di un conto bancario in Svizzera è legale per i cittadini francesi. Tuttavia, è obbligatorio dichiarare qualsiasi conto bancario detenuto all’estero all’amministrazione fiscale francese e includerlo nella dichiarazione dei redditi annuale.
È possibile aprire un conto bancario in Svizzera se non si è residenti?
Risiedete in Francia o in un altro Paese all’estero, al di fuori della Svizzera, e desiderate aprire un conto in Svizzera? È possibile! Tuttavia, alcune banche potrebbero richiedervi un deposito iniziale consistente oppure chiedervi di fornire una prova di reddito che attesti la vostra solvibilità. Inoltre, le autorità fiscali del vostro Paese di residenza devono essere assolutamente informate dell’apertura di un conto all’estero. La vostra banca svizzera dovrà quindi trasmettere ogni anno all’amministrazione fiscale del vostro paese l’elenco di tutte le operazioni effettuate.
È possibile aprire un conto online?
Buono a sapersi: è possibile aprire un conto in Svizzera online o a distanza. Tuttavia, a seconda della soluzione scelta, sarà necessario inviare tutti i documenti necessari online o per posta.
Tutto quello che c’è da sapere sulle banche in Svizzera
Come sicuramente saprete, la Svizzera è il paese delle banche per eccellenza! Le opzioni disponibili in termini di offerte bancarie sono quindi numerose… Da operatori tradizionali come PostFinance, Crédit Suisse e UBS alle neobanche come Swissquote e Yuh… Come orientarsi? Ecco gli elementi chiave da tenere in considerazione nella scelta del vostro partner bancario, prima di aprire un conto in Svizzera.
I vantaggi delle banche svizzere
Perché aprire un conto in Svizzera? Il sistema bancario svizzero è rinomato in tutto il mondo… Le banche svizzere presentano diversi punti di forza:
- Maggiore sicurezza dei fondi: il panorama finanziario svizzero è tra i più regolamentati al mondo. Le autorità di vigilanza finanziaria sottopongono le banche a norme rigorose, in particolare per quanto riguarda la tutela dei fondi e il segreto bancario. Infatti, una legge nazionale stabilisce che le banche non possono in alcun caso divulgare le informazioni finanziarie dei propri clienti.
- Un sistema finanziario di fama mondiale: la piazza finanziaria svizzera offre servizi bancari di eccellenza. Ciò vale sia per le banche tradizionali che per le banche private, specializzate nella gestione patrimoniale.
- Stabilità economica a livello nazionale: come sapete, la Svizzera è un Paese economicamente stabile. I salari e il tenore di vita sono molto vantaggiosi. Il salario minimo svizzero è tra i più alti al mondo. Anche il sistema pensionistico (LPP svizzero) è efficiente. Le banche beneficiano quindi di un clima politico ed economico favorevole.
Aprire un conto in Svizzera: come scegliere la banca giusta?
Qual è la banca migliore per aprire un conto in Svizzera? Difficile dirlo, vista la grande varietà di istituti bancari presenti nel Paese! Questi offrono servizi diversi e si adattano alle esigenze dei propri clienti. La Svizzera è uno Stato federale e multilingue. Vi si trovano quindi diversi tipi di istituti bancari:
- Le banche universali, che coprono l'intero territorio nazionale;
- Le banche cantonali, di prossimità;
- Le banche cooperative;
- Le banche private, incaricate della gestione patrimoniale;
- Le banche online (neobanche).
Desiderate aprire un conto corrente (detto anche conto stipendio) in Svizzera? In tal caso, le banche universali o cantonali saranno senza dubbio la scelta più adatta. Infine, avete a disposizione un’altra opzione: le banche online. Flessibili e digitali, spesso offrono commissioni bancarie più contenute.
Sei un lavoratore transfrontaliero e risiedi in Francia? Sappi che alcune banche svizzere offrono i cosiddetti conti «frontaliers», pensati appositamente per questa particolare situazione! Queste soluzioni offrono poche opzioni, poiché sono concepite esclusivamente per ricevere lo stipendio e trasferirlo su un conto francese in euro. Una soluzione vantaggiosa e meno costosa per poter ricevere lo stipendio in franchi svizzeri (CHF). È tuttavia necessario verificare con il proprio datore di lavoro prima di aprire un conto per frontalieri presso una banca francese: alcuni datori di lavoro svizzeri richiedono un IBAN svizzero per il versamento dello stipendio.
La questione delle commissioni bancarie
Quali sono i costi associati alle carte di debito e di credito? Le commissioni bancarie in Svizzera sono relativamente elevate. Si tratta di un aspetto importante da tenere in considerazione prima di aprire un conto bancario in Svizzera. Non esitate a confrontare le offerte delle diverse banche.
L’importo delle spese di gestione mensili varia a seconda delle banche. In media ammontano a 20 franchi svizzeri per un conto corrente che include una carta di debito. Più il vostro conto bancario include opzioni e servizi, più le spese saranno elevate. I prelievi presso i bancomat (chiamati anche Bancomat in Svizzera) della banca scelta sono generalmente gratuiti. Alcune banche addebitano una commissione se si effettua un prelievo presso il bancomat di un altro istituto bancario. Anche i bonifici internazionali o i prelievi all’estero possono essere soggetti a commissioni. Lo stesso vale per le commissioni di scoperto.
Infine, se vi spostate regolarmente nell’area dell’euro o siete lavoratori transfrontalieri, vi consigliamo di scegliere una banca che consenta prelievi sia in euro che in franchi svizzeri. Tuttavia, è comunque possibile cambiare valuta online in modo semplice e a tassi vantaggiosi, utilizzando un convertitore euro-franco svizzero come b-sharpe.
Domande frequenti
Sei un lavoratore transfrontaliero o un espatriato e stai pensando di aprire un conto bancario in Svizzera? b-sharpe risponde a tutte le tue domande sull’apertura di un conto bancario in Svizzera.
Quali sono i requisiti per aprire un conto bancario in Svizzera?
Aprire un conto in Svizzera è una procedura molto semplice, anche per i non residenti. Quali sono i requisiti? Essere maggiorenni, presentare un permesso di lavoro (o permesso G), un documento di identità, un documento che attesti la residenza e una dichiarazione sulla provenienza dei fondi. Si noti che i cittadini statunitensi possono aprire un conto bancario in Svizzera solo a determinate condizioni.
Posso aprire un conto bancario aziendale in Svizzera pur essendo francese?
Tecnicamente, sì. Ma ciò significa che la vostra azienda deve avere sede in Svizzera. La Svizzera offre numerosi vantaggi agli imprenditori, in particolare un quadro amministrativo semplificato e tempi di elaborazione più rapidi rispetto alla Francia. Tuttavia, per costituire un’impresa come straniero è necessario soddisfare determinati requisiti di ammissibilità. È quindi indispensabile essere in possesso di un permesso di soggiorno (di tipo B o G) o associarsi con un residente svizzero per poter costituire legalmente una società nel Paese.
Avviare un’attività in proprio e, di conseguenza, aprire un conto bancario aziendale in Svizzera può rivelarsi più complesso per i non residenti in Svizzera, a causa dei rigidi requisiti di conformità. Le banche svizzere esaminano con estrema attenzione la provenienza dei fondi e il settore di attività dell’azienda. Si consiglia di rivolgersi a un professionista per facilitare questo processo e garantire la conformità alle norme bancarie svizzere.
Un cittadino francese può aprire un conto in Svizzera?
Sì, un cittadino francese può certamente aprire un conto in Svizzera. Tuttavia, la situazione può variare a seconda del proprio status di residenza (permesso di soggiorno, status di lavoratore transfrontaliero, non residente). Per ulteriori informazioni, si consiglia di rivolgersi a un istituto bancario svizzero.
È possibile aprire un conto in Svizzera gratuitamente?
Sì e no. Le banche tradizionali svizzere applicano spese di tenuta conto, quindi è impossibile aprire un conto gratuitamente. Tuttavia, alcune banche online (o neobanche) con sede in Svizzera offrono l’apertura gratuita di un conto. In questo modo potrete disporre di un IBAN svizzero in CH. Alcune spese o opzioni saranno poi a pagamento. I loro servizi sono offerti al 100% online. Attenzione, informatevi bene in anticipo, poiché queste banche non sono sempre compatibili con la ricezione dello stipendio svizzero. Alcuni datori di lavoro richiedono conti presso banche tradizionali. Le neobanche rimangono comunque utili per tenere un conto secondario.
Come convertire i franchi svizzeri in euro senza un conto bancario in Svizzera?
Se vivete o lavorate tra la Francia e la Svizzera, avrete sicuramente bisogno di effettuare regolarmente conversioni di valuta tra euro e franchi svizzeri, e viceversa. Per cambiare la vostra valuta, avete a disposizione diverse opzioni, come le banche tradizionali o gli uffici di cambio, strutture finanziarie specializzate nella conversione di valute estere. È anche possibile cambiare i vostri euro o franchi svizzeri, così come molte altre valute, direttamente online. b-sharpe vi offre un convertitore di valuta online, aggiornato in tempo reale, per tutte le vostre transazioni. Approfittate di tassi competitivi per effettuare le vostre operazioni di cambio online in più di 20 valute: franco svizzero in euro, franco svizzero in sterlina inglese, o ancora dollaro-euro…
b-sharpe vi permette di usufruire di un tasso di cambio molto vantaggioso rispetto agli operatori tradizionali. La commissione applicata per una conversione EUR-CHF o CHF-EUR è quindi nettamente inferiore rispetto a quella di una banca tradizionale. Ogni operazione viene effettuata in totale trasparenza. Le commissioni applicate a ciascuna transazione vi vengono comunicate chiaramente prima di ogni conversione. b-sharpe garantisce ai propri utenti trasparenza e sicurezza.
Per vivere in Svizzera è indispensabile aprire un conto bancario locale. Tuttavia, per aiutarti a sistemarti in Svizzera e a gestire le tue finanze, avrai bisogno anche di un convertitore di valuta. b-sharpe ti accompagna in tutte le tue transazioni, consentendoti di cambiare valuta online in modo semplice, affidabile e trasparente.
Le commissioni bancarie nascoste addebitate ai privati: ecco cosa c'è da sapere!Normative fiscali, tipi di operazioni bancarie, politiche commerciali di alcune banche… Pochi lo sanno, ma sono molti i fattori che possono influire (e quindi aumentare) le commissioni bancarie addebitate ai privati.
È quindi meglio tenersi informati sulle principali commissioni bancarie (a volte difficili da individuare), che purtroppo potreste scoprire solo dopo che sono state addebitate. Come dice il proverbio: «un cliente informato ne vale due»!
Anziché stilare un elenco noioso e non esaustivo delle commissioni bancarie svizzere, in questo articolo vi aiutiamo a fare chiarezza su alcune pratiche che sono ben lungi dall’essere così trasparenti o vantaggiose come gli istituti bancari vorrebbero far credere.
Sono pochi i privati che confrontano davvero i costi dei servizi bancari
Secondo uno studio sul cambio di valuta in Svizzera condotto nel 2016, ancora ampiamente attuale, tra il 72% dei privati che trasferiscono in Francia la metà o più del proprio stipendio, quasi il 59% considera il costo del cambio di valuta un criterio determinante nella scelta della banca.
Eppure, pochissimi clienti privati confrontano realmente i tassi di cambio, i margini e le commissioni bancarie dirette o indirette… Secondo lo stesso studio, il 35% dei privati intervistati non ha mai confrontato i costi dei diversi servizi, e solo l’11% lo fa prima di ogni bonifico.
Il risparmio è tuttavia enorme: con commissioni medie comprese tra il 3% e il 3,8% passando dalla propria banca, un privato con uno stipendio di 5.000 CHF risparmierebbe tra i 900 e i 1.200 € di commissioni di cambio all’anno utilizzando un servizio di cambio online come b-sharpe, piuttosto che la propria banca tradizionale.
Le spese relative alla domiciliazione all’estero
Negli ultimi anni, moltissimi privati hanno constatato un notevole aumento delle proprie spese bancarie; un aumento che riguarda praticamente tutte le voci di spesa.
Per motivi normativi e di controllo, l’automazione dello scambio di informazioni fiscali tra la Svizzera e la Francia ha fatto lievitare i costi amministrativi legati alla tenuta della contabilità.
Sono state così addebitate in massa «spese per domiciliazione al di fuori della Svizzera», «spese bancarie al di fuori dell’area dell’euro» o ancora «spese per l’estratto fiscale». Senza mettere in discussione la loro legittimità, tali spese risultano soprattutto molto fluttuanti e variabili da un istituto all’altro.
Devi gestire un budget personale in diverse valute? Scopri i nostri 6 consigli per gestire le tue spese e le tue entrate all’estero!
A seguito dell’accordo sullo scambio di informazioni fiscali stipulato tra la Svizzera e l’Unione europea, le banche hanno dovuto far fronte a ulteriori oneri amministrativi e normativi per i propri clienti residenti all’estero.
La maggior parte delle banche svizzere addebita quindi costi aggiuntivi ai propri clienti domiciliati al di fuori della Svizzera (compresi gli svizzeri residenti all’estero). Pertanto, oltre alle «tradizionali» spese di tenuta conto e alle commissioni sulle carte bancarie (di debito o di credito), si aggiungono le spese di domiciliazione.
Anche in questo caso, sebbene il settore bancario sia fortemente regolamentato, in particolare dall’Autorità federale di vigilanza sui mercati finanziari (FINMA), ogni banca rimane libera di fissare le proprie commissioni di gestione e i propri margini. Spetta solo a loro renderli chiari a tutti i propri clienti…
Esempio: per alcune banche o istituti bancari in Svizzera, occorre prevedere un importo compreso tra 300 e 480 franchi all’anno per ogni conto svizzero (per i clienti domiciliati all’estero).
In questo caso specifico, le imposte vengono riscosse per ogni cliente, indipendentemente dal suo patrimonio e dal suo paese di residenza. Attenzione però: tali imposte vengono calcolate per conto in base al volume dei pagamenti e non per rapporto bancario.
Inoltre, le spese relative a un conto stipendio o a un conto corrente dipendono anche da:
- il suo importo;
- il fatto di avere o meno un conto di risparmio;
- il fatto di disporre o meno di un secondo o terzo pilastro;
- il fatto di possedere o meno un patrimonio.
Da notare: una volta superata una certa soglia (che varia a seconda dell’istituto bancario), le commissioni diminuiscono o addirittura vengono azzerate.
Le spese incluse per i privati che lavorano in Svizzera
Sebbene abbiamo cercato, come molti altri analisti prima di noi, di confrontare le tariffe dei conti bancari in franchi svizzeri, sembra che tutti gli operatori del settore si stiano impegnando a fondo per rendere le offerte difficilmente comparabili!
Queste risultano tanto più difficili da confrontare in quanto alcuni istituti ricorrono a:
- pacchetti tutto compreso;
- sistemi di fidelizzazione;
- formule con il primo anno gratuito…
Infatti, per individuare al meglio le diverse commissioni bancarie a cui potreste essere soggetti senza rendervene conto, prestate particolare attenzione a:
- alle collaborazioni tra banche e compagnie assicurative,
- ai sistemi di bonus che danno diritto a sconti,
- alle spese relative alle diverse carte di pagamento,
- alle spese relative ai bonifici internazionali…
Tenete presente che queste offerte sono valide solo per un periodo limitato. Senza contare che cambiare banca è spesso talmente complicato che molti di noi preferiscono restare dove sono. Come avrete capito: per i privati che lavorano in Svizzera, le spese, lungi dall’essere gratuite, sono in realtà «incluse».
Il margine sulle operazioni di cambio
Come sapete, le operazioni di cambio non sono gratuite. Eppure, alcuni istituti finanziari continuano a ricorrere a slogan degni degli operatori di telecomunicazioni, promettendo che siano gratuite!
Il sito di confronto e valutazione dei servizi di trasferimento di denaro Monito ha segnalato pratiche da parte degli operatori bancari caratterizzate da slogan pubblicitari studiati ad arte e in qualche modo fuorvianti: «operazione di rimpatrio gratuita», «bonifico in Francia senza spese, senza commissioni»…
Tuttavia, al tasso di cambio interbancario ufficiale vengono sistematicamente applicate spese di cambio, o addirittura commissioni, che sono generalmente visibili e indicate.
Devi effettuare un bonifico SEPA? Scopri 3 soluzioni per evitare di pagare le commissioni di ricezione!
Le banche online e le neobanche sono più trasparenti?
La concorrenza non implica necessariamente trasparenza, e questo vale anche dopo l’arrivo dei «pure player» del settore bancario online, ovvero questi nuovi operatori bancari generalisti, operanti al 100% online e definiti «neobanche».
Le offerte «100% gratuite» sono davvero così convenienti come sembrano? Sebbene tutti i servizi bancari di base, come i prelievi, i pagamenti o la possibilità di consultare il proprio conto online, siano pubblicizzati come completamente gratuiti, alcuni di questi servizi risultano a pagamento se si guarda più da vicino.
Inoltre, i servizi straordinari hanno un costo elevato: le richieste di duplicati o di codici di sicurezza fanno lievitare rapidamente le fatture. Allo stesso modo, l’inattività risulta molto costosa su un conto bancario online, con commissioni addebitate in modo automatico e progressivo se il cliente non effettua un numero sufficiente di operazioni ogni mese.
Ora sapete tutto sulle commissioni bancarie (più o meno giustificate) che molti privati pagano senza nemmeno rendersene conto… Speriamo che questo articolo vi aiuti a ottimizzare al meglio le vostre spese, in modo da alleggerire la gestione del vostro budget.
Hai bisogno di pagare le tue fatture in valuta estera? b-sharpe ti permette di ottenere tassi molto vantaggiosi in tutta sicurezza!
BVR, BVRB, SBVR: quali sono le differenze?Lo sapevate che in Svizzera i bollettini di versamento vengono utilizzati fin dal 1906? All’epoca erano verdi, a tre parti, ed erano utilizzati dalle Poste.
Più di un secolo dopo, le prime fatture QR svizzere fanno la loro comparsa e tendono a sostituire i vecchi bollettini, arancioni e rossi. Ma li conoscete bene, insieme alle caratteristiche che li contraddistinguono?
Che cos’è un bollettino di versamento?
Un bollettino di versamento è un documento utilizzato in Svizzera per effettuare un pagamento (in contanti o tramite bonifico bancario o postale) su un conto bancario.
Questo mezzo di pagamento offerto da Postfinance (l’istituto finanziario della Posta svizzera) è utilizzato sul territorio elvetico dal 1906, in diverse forme che si sono evolute nel tempo.
Negli ultimi anni, sette diversi tipi di bollettini di versamento accompagnano la maggior parte delle fatture emesse in Svizzera e sono utilizzati sia dai privati che dalle aziende.
I bollettini di versamento presentano infatti alcuni vantaggi. I destinatari ricevono tutte le informazioni necessarie al pagamento su un unico documento. Inoltre, quando un bollettino di versamento stampato è allegato a una fattura, il destinatario non deve compilare manualmente tutte queste informazioni.
NB: poiché le fatture QR sostituiscono sempre di più i bollettini di versamento, b-sharpe non gestisce più questi vecchi mezzi di pagamento, ma vi propone invece le soluzioni di pagamento più moderne, efficienti ed economiche.
Quali sono le differenze tra i bollettini di versamento rossi e arancioni?
Tra i sette tipi di bollettini di versamento comunemente utilizzati in Svizzera, si distinguono due grandi categorie: i bollettini di versamento rossi e i bollettini di versamento arancioni.
Chiamato anche «bollettino di versamento senza numero di riferimento», il Bollettino di versamento rosso (BV) consente di effettuare un versamento diretto sul conto bancario di un destinatario. Di norma viene compilato a mano.
Chiamato anche «bollettino di versamento con numero di riferimento», il Bollettino di versamento arancione (BVR) consente di effettuare un versamento in modo automatizzato sul conto di un destinatario, poiché viene precompilato dall’emittente della fattura.
Oltre a questa distinzione fondamentale, i bollettini di versamento rossi e arancioni presentano numerose altre differenze.
A differenza dei bollettini di versamento rossi, i bollettini di versamento arancioni:
- hanno un numero di riferimento e vengono attribuiti ai debitori in modo univoco;
- permettono di automatizzare l’allineamento dei pagamenti;
- permettono di inviare solleciti in modo semplice e automatico.
A differenza dei bollettini di versamento arancioni, i bollettini di versamento rossi:
- possono essere gestiti interamente a mano;
- presentano un campo informativo supplementare in caso di necessità;
- hanno un costo superiore, poiché comportano commissioni sui pagamenti in contanti.
Che cos’è un BVR?
Definizione
Un Bollettino di versamento con numero di riferimento (BVR) arancione è un documento che consente di fatturare e incassare in modo automatizzato.
Come suggerisce il nome, questo bollettino presenta un numero di riferimento stampato che rende il processo di fatturazione più semplice e sicuro.
Il numero di riferimento di ogni bollettino può infatti essere decodificato da appositi software, che registrano automaticamente la relativa voce di pagamento, in franchi svizzeri o in euro.
È per questo motivo che tale sistema di elaborazione viene utilizzato da numerose aziende, in particolare quando gestiscono transazioni finanziarie di rilievo.
Funzionamento del numero di riferimento
La lunghezza del numero di riferimento di un BVR varia in base ai conti bancari coinvolti nella transazione. Il numero può quindi essere composto da 15 a 26 cifre e modificato a piacimento, ad eccezione dell’ultima cifra, che funge da «cifra di controllo».
Le altre cifre vengono generate facilmente con un software gratuito e formano il codice corrispondente al numero di riferimento finale. Fanno in particolare riferimento a:
- l’importo della fattura;
- il numero della fattura;
- il numero di identificazione bancaria;
- il numero di partecipante BVR.
Da sapere: esistono due varianti distinte dei bollettini di versamento arancioni, i BVR e i BVR+ (che vi consentono di inserire voi stessi l’importo da versare).
Che cos’è un BVRB?
Un Bollettino di versamento con riferimento bancario (BVRB) è una variante del BVR destinata alle start-up e alle piccole imprese che non dispongono delle infrastrutture necessarie per l’implementazione di un trattamento automatico delle transazioni finanziarie. I bollettini BVRB possono essere ordinati prestampati presso le banche.
Con questo bollettino, l’identificazione viene effettuata tramite:
- il numero bancario;
- il numero cliente contenuto nel numero di riferimento;
- l’ID bancario.
Attenzione: i bollettini di versamento BVRB non consentono di allineare automaticamente gli incassi con la contabilità dell’azienda.
Che cos’è un SBVR?
Un Sistema di bollettino di versamento con riferimento bancario (SBVR) è una variante del BVR destinata alle aziende dotate di un software che consente di trattare i BVR. Generalmente fornito direttamente dagli istituti bancari corrispondenti, questo software specializzato consente loro di automatizzare la propria contabilità in modo continuo.
Quali sono le differenze tra BVR, BVRB e SBVR?
Queste tre denominazioni designano quindi tre tipi di bollettini di versamento arancioni differenti. Così, a differenza dei bollettini di versamento rossi, questi tre bollettini presentano numeri di riferimento che consentono di automatizzare il processo di fatturazione.
Ecco le differenze tra queste tre denominazioni:
- BVR indica un bollettino di versamento con numero di riferimento che consente di semplificare e automatizzare le fatturazioni;
- BVRB indica un bollettino di versamento con riferimento bancario concepito per le piccole imprese, che può essere stampato con un numero di fattura della banca o della posta;
- SBVR indica un sistema di bollettino di versamento con riferimento bancario concepito per le aziende dotate di un software di trattamento dei BVR.
I bollettini di versamento rossi e arancioni sono utilizzati da anni dalle aziende e dai privati svizzeri nelle loro procedure di fatturazione, pagamento e incasso. Consentono loro in particolare di semplificare e automatizzare queste procedure, talvolta molto laboriose quando vengono svolte a mano.
I bollettini di versamento arancioni si presentano in tre forme distinte (BVR, BVRB e SBVR) che corrispondono a strutture, attività e procedure diverse, offrendo possibilità adattate specificamente ai profili degli emittenti e dei destinatari.
Maggiori informazioni sui tempi di elaborazione di una transazione bancariaPerché c’è un ritardo tra l’emissione di un bonifico e la ricezione di un versamento?
Prima di tutto occorre capire cosa comporta una transazione finanziaria, per capire perché non possa essere istantanea.
Una transazione finanziaria è innanzitutto uno scambio di informazioni tra due istituti che detengono capitali per conto di terzi al fine di realizzare un trasferimento. Si tratta di un’operazione che deve essere affidabile, univoca, sicura e completa. Le conseguenze di un errore possono infatti essere particolarmente gravi.
Quali sono i diversi tipi di bonifico e i relativi tempi di esecuzione?
Gli istituti finanziari classificano le operazioni essenzialmente in quattro tipi, a loro volta suddivisi in due categorie.
Troviamo quindi:
- I versamenti da conto a conto: si tratta di versamenti tra due conti appartenenti al mittente dei fondi presso la stessa banca; questi bonifici sono istantanei, indipendentemente dalla data di valuta, a condizione che il conto addebitato disponga di un saldo sufficiente.
- I versamenti nazionali: si tratta di un bonifico tra due conti nello stesso paese e nella stessa valuta, domiciliati presso due istituti bancari diversi. Questi versamenti richiedono da 1 a 3 giorni lavorativi. Nella maggior parte dei casi, il beneficiario viene accreditato la mattina successiva all’emissione del bonifico.
I bonifici nazionali effettuati tra due conti della stessa banca vengono generalmente eseguiti in pochi minuti. - I bonifici SEPA: si tratta di versamenti europei denominati in euro, emessi da un istituto bancario in grado di effettuare questo tipo di operazione e ricevuti da un istituto bancario che accetta il SEPA (praticamente tutte le banche europee). Il tempo di elaborazione è lo stesso di un bonifico nazionale. Non dovrebbe richiedere più di 3 giorni lavorativi.
- I bonifici internazionali: qui il versamento avviene tra due istituti bancari situati in due paesi diversi, che non hanno sottoscritto alcuna convenzione specifica, e non necessariamente nella stessa valuta. Può richiedere da 1 a 5 giorni lavorativi.
Tra questi versamenti troviamo:
- I bonifici immediati o Express: spesso addebitati dall’istituto bancario quando vengono effettuati nel pomeriggio, l’ordine viene eseguito senza tempi di elaborazione. Attenzione: un bonifico Express in euro esula dall’ambito della convenzione SEPA.
L’utilizzo dei bonifici immediati consente, tra l’altro, di effettuare operazioni nello stesso giorno lavorativo nell’ambito dei versamenti nazionali. - I bonifici differiti: si tratta dell’utilizzo più classico del bonifico; l’ordine viene eseguito in una data stabilita, spesso il giorno successivo alla richiesta, ma può essere impostato nel momento desiderato dal mittente dei fondi.
La mia operazione non rispetta i tempi previsti, perché?
Partendo dal presupposto che il vostro conto disponga di un saldo sufficiente e che l’addebito sia stato effettuato correttamente, mille motivi possono spiegare un ritardo nell’accredito dei fondi. Elenchiamo qui di seguito i motivi più comuni, senza pretesa di esaustività.
L’errore più comune riguarda le coordinate bancarie del vostro beneficiario. Può riguardare il nome, l’indirizzo o l’IBAN del vostro beneficiario. Se non vi è una perfetta corrispondenza tra questi tre elementi, la banca beneficiaria ha il diritto di rifiutare i fondi. La conseguenza di questo rifiuto è la restituzione del versamento entro 2-3 giorni lavorativi.
Attenzione: in caso di restituzione dei fondi possono essere applicate delle commissioni, in particolare per i bonifici internazionali.
I tempi possono essere influenzati anche dai controlli interni degli istituti finanziari. Nel corso di un’operazione finanziaria, indipendentemente dall’importo, gli istituti finanziari possono effettuare una serie di controlli. Finché tali controlli non sono convalidati, l’operazione rimane in sospeso.
Le cause principali di questi controlli sono: l’importo insolito dell’operazione, la nuova provenienza dei fondi, il paese di provenienza, il nome del beneficiario o ancora il paese di destinazione.
In caso di blocco, le banche hanno il diritto di richiedere chiarimenti e informazioni supplementari. Ciò può richiedere fino a una settimana.
Infine, la presenza di una banca intermediaria può influire sui tempi della vostra transazione. È il caso in particolare dei versamenti denominati in dollari. Una banca funge allora da tramite tra la banca del mittente dei fondi e il beneficiario finale. È inevitabile, ma alcuni istituti sono più lenti di altri in questa fase, il che può penalizzare le vostre operazioni di diversi giorni.
Cosa fare per limitare il rischio di ritardi?
La trasmissione di informazioni agli istituti coinvolti nella transazione è la chiave per limitare al massimo i tempi. Quando effettuate un’operazione finanziaria che esula dal quadro abituale, la vostra banca è tenuta a effettuare delle verifiche.
Se il vostro consulente è stato informato dell’operazione e dispone degli elementi necessari per convalidarla, la tratterà non appena la riceve. Potrà, tra l’altro, porvi le domande necessarie prima dell’operazione ed evitare così qualsiasi blocco, rimuovendo gli ostacoli uno per uno. Può ad esempio informare i propri colleghi in caso di assenza o rispondere alle domande della controparte senza doverlo chiedere a voi.
Se non dispone delle informazioni in anticipo, deve mettersi in contatto con voi, cosa che farà non appena avrà un momento libero. Ciò può avvenire entro 5 minuti o entro due giorni.
Si consiglia quindi, per limitare i tempi, di inviare un messaggio con un giustificativo o una spiegazione al vostro consulente bancario non appena effettuate o prevedete un’operazione che esula dalla vostra gestione abituale (primo stipendio svizzero, operazione immobiliare, gestione del secondo pilastro, ecc.).
E allora qual è l’impatto di b-sharpe sui tempi di transazione?
b-sharpe è un intermediario di cambio e, di conseguenza, un intermediario finanziario. Siamo quindi soggetti alle stesse normative degli istituti bancari.
Facciamo il possibile per ridurre al meglio i tempi di elaborazione della vostra operazione. Le operazioni elaborate prima di mezzogiorno vengono liquidate in valuta giornaliera per tutte le operazioni in CHF ed EUR. Elaboriamo le vostre operazioni entro un termine che non può superare le 12 ore lavorative tra la ricezione dei vostri fondi e l’emissione del versamento del controvalore.
Restiamo tuttavia dipendenti dai tempi bancari; di conseguenza, i tempi possono variare tra 1 e 3 giorni, sebbene il versamento venga effettuato nei minuti successivi alla ricezione dei vostri fondi.
Inoltre, in qualità di intermediario, abbiamo il diritto di chiedervi informazioni supplementari riguardanti il contesto economico delle vostre operazioni. Senza una vostra risposta, l’operazione rimarrà in sospeso da parte nostra.
L’utilizzo di b-sharpe incide quindi solo in minima parte sui tempi di un’operazione bancaria classica, permettendovi al contempo di beneficiare di tassi di cambio particolarmente vantaggiosi.
Generalmente, i nostri clienti vengono accreditati entro 24 ore dall’emissione della loro operazione.
BEN, SHARE, OUR: Le opzioni di pagamento a livello internazionaleQuali versamenti sono interessati?
Questo articolo tratta lo schema di pagamento relativo a tutte le transazioni finanziarie internazionali al di fuori dell’area SEPA. Infatti, tale schema comporta una struttura dei costi definita direttamente dalle direttive e dalle caratteristiche specifiche di questo tipo di operazione.
Sono quindi interessati da questi diversi schemi tutti i bonifici al di fuori dell’area SEPA, compresi i bonifici espressi in euro che, per definizione, esulano dall’area SEPA.
Commissioni sui bonifici internazionali: ma perché?
Una transazione bancaria non consiste semplicemente nel trasferire fondi da una banca A a una banca B: si tratta di uno scambio di informazioni sicuro e affidabile tra due soggetti privati che spesso operano in paesi diversi e che, per arrivare a destinazione, può richiedere l’intervento di più soggetti.
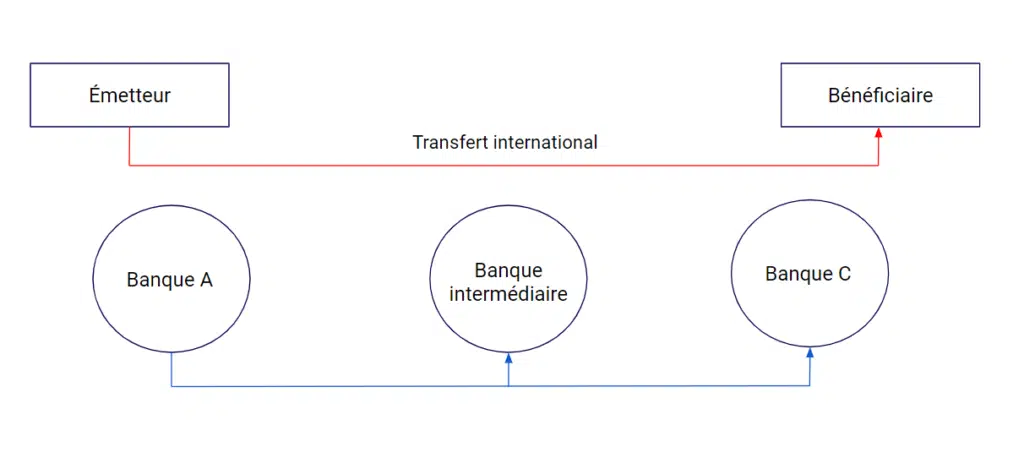
Nell’ambito dell’esecuzione di questo pagamento, sono previste commissioni legate all’elaborazione da parte degli istituti finanziari coinvolti nell’operazione. Tali commissioni possono essere considerevoli e devono essere prese in considerazione prima di effettuare qualsiasi pagamento.
Queste commissioni sono generalmente costituite da spese di gestione e di elaborazione e, purtroppo, sono raramente prevedibili prima dell’esecuzione di un’operazione. Per gestire tali commissioni, le banche e gli istituti finanziari hanno introdotto schemi di pagamento e di costo standardizzati. Questi schemi permettono di stabilire se le commissioni relative al trasferimento siano a carico dell’emittente o del beneficiario.
Queste commissioni di gestione e di pagamento vanno generalmente da pochi franchi a diverse decine di franchi, ad esempio per un versamento verso gli Stati Uniti.
Esistono oggi 3 principali schemi di commissione: OUR, BEN e SHA. Ciascuno di questi 3 schemi presenta caratteristiche e vantaggi propri.
I 3 schemi di costo:
Per illustrare le condizioni di ciascuna di queste tre soluzioni, riprenderemo lo schema a inizio pagina.
SHA: Share, ovvero commissioni condivise
Si tratta dello schema predefinito quando si effettua un’operazione finanziaria. Questo schema ripartisce le commissioni tra l’emittente e il beneficiario, come segue:
- Le commissioni relative alla banca dell’emittente (Banca A) sono a carico dell’emittente.
- Le commissioni relative alla banca intermediaria e alla banca del beneficiario (Banca C) restano a carico del beneficiario.
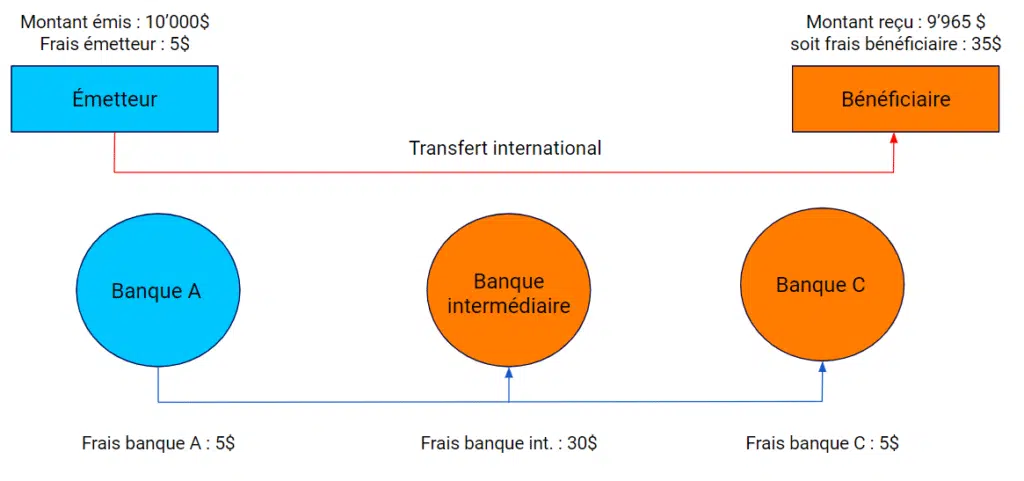
Attenzione: con questo schema è probabile che il vostro beneficiario riceva un importo inferiore a quello da voi inviato. È quindi importante precisare lo schema utilizzato al momento del pagamento della fattura.
Ciò è particolarmente importante per il pagamento di una fattura verso la Cina o gli Stati Uniti, poiché le banche intermediarie fatturano necessariamente le proprie prestazioni.
OUR: Our, ovvero commissioni a carico dell’emittente
Questo schema è molto più specifico ed è più raro, ma garantisce con certezza che il beneficiario riceva l’importo inviato dall’emittente. In questo schema è l’emittente a farsi carico di tutte le commissioni relative all’operazione: di conseguenza, il beneficiario non deve sostenere alcun costo e riceve l’importo inviato per intero.
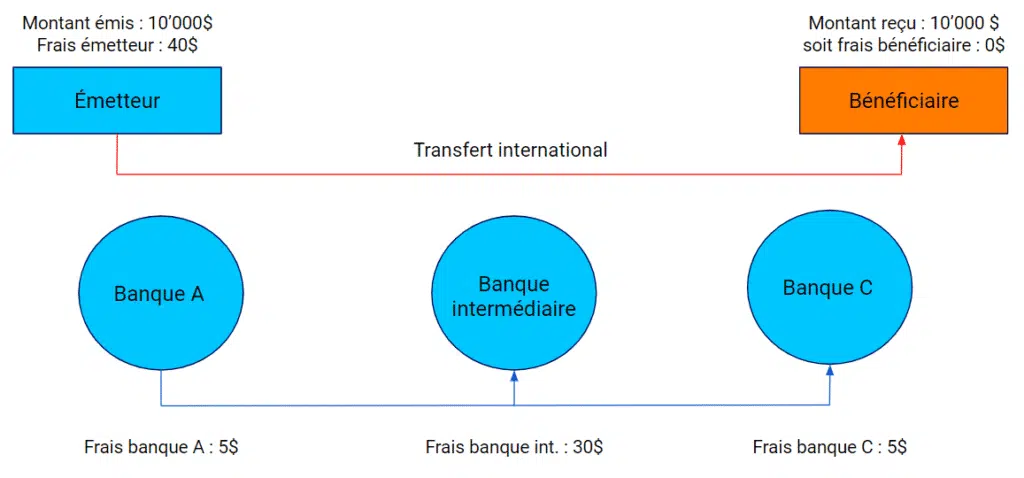
Poiché le commissioni non sono prevedibili, gli istituti finanziari tendono a fatturare un importo forfettario per farsi carico dell’intero costo. Ciò comporta generalmente un costo di una trentina di franchi e resta un’opzione molto specifica, riservata soprattutto all’uso aziendale.
Poiché questo schema non è utilizzato di default, non esitate a chiederlo al vostro intermediario finanziario, qualora sia quello di cui avete bisogno.
BEN: Beneficiary, ovvero commissioni a carico del beneficiario
Questo schema non viene praticamente mai utilizzato: si tratta di uno schema spesso oneroso per il beneficiario e che quindi non risponde alle esigenze legate al pagamento di una fattura. Può tuttavia risultare utile quando è impossibile determinare con certezza il costo di un’operazione, oppure nell’ambito di determinati contratti.
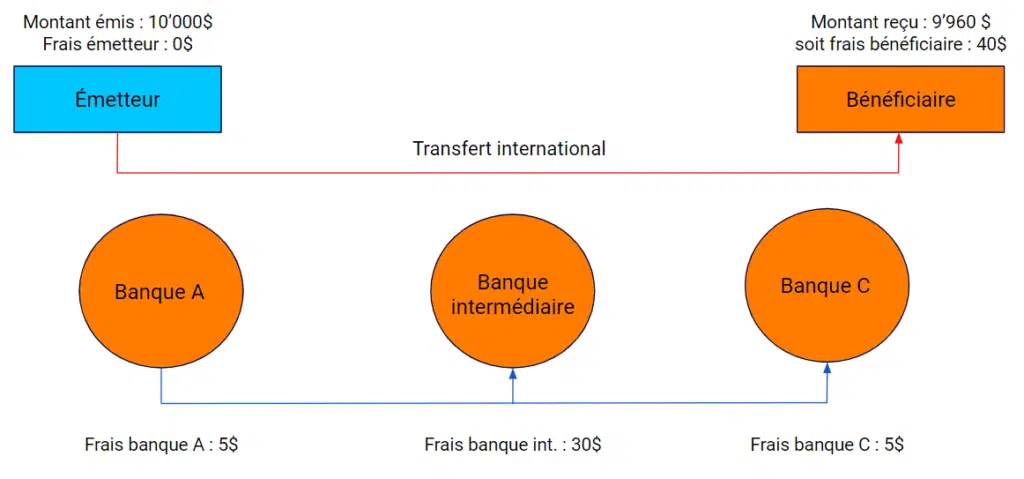
In questo schema, la totalità dei costi relativi all’operazione è a carico del beneficiario. Di conseguenza, l’emittente sa esattamente quale importo gli verrà addebitato, mentre il beneficiario può essere certo di ricevere un importo inferiore a quello inviato. Ciò è utile quando non è stato firmato alcun vincolo e desiderate pagare un importo preciso, indipendentemente dall’importo che il beneficiario riceverà.
E per quanto riguarda b-sharpe?
Nell’ambito della nostra offerta che vi consente di pagare direttamente i vostri fornitori internazionali, b-sharpe è in grado di proporvi questi tre schemi di costo.
Come gli altri istituti finanziari, utilizziamo per default e gratuitamente lo schema SHA.
Su vostra richiesta, al momento della quotazione per il pagamento della vostra fattura, possiamo utilizzare lo schema OUR e quindi farci carico dell’intero costo del bonifico. Questo schema è fatturato 28 CHF.
Lo schema BEN, sebbene meno utilizzato, resta disponibile ed è completamente gratuito.
Conclusione
Lo schema di costo rappresenta quindi un elemento essenziale nella stipula e nella gestione di un contratto commerciale che comporta scambi finanziari internazionali. Ciascuna di queste 3 soluzioni è coerente e presenta vantaggi e svantaggi. Nell’ambito della nostra attività, vi proponiamo l’utilizzo di questi 3 metodi in base alle vostre esigenze e ai vincoli che regolano i vostri contratti internazionali. Non esitate a contattarci per farvi consigliare sulla soluzione migliore da utilizzare per le vostre operazioni. I nostri team saranno lieti di fornirvi gli elementi necessari per la buona riuscita della vostra operazione.
Cosa sono l'IBAN e il BIC? Come funzionano?IBAN è l’acronimo di International Bank Account Number (numero di conto bancario internazionale). Si tratta quindi di uno standard internazionale per la denominazione dei conti bancari che consente un’identificazione completa, uniforme e univoca di un conto bancario, indipendentemente dal paese e dalla banca in cui tale conto è domiciliato.
Questo sistema esiste solo dal 1997 ed è oggi utilizzato in una cinquantina di paesi in tutto il mondo
BIC è l’acronimo di Business Identifier Code (codice di identificazione bancaria). Si tratta, anche in questo caso, di uno standard che definisce un codice universale di identificazione degli istituti bancari. Ogni banca registrata nel sistema SWIFT dispone di un codice di identificazione BIC univoco.
Questi due elementi operano insieme per realizzare una transazione finanziaria con successo, rapidamente, in tutta sicurezza, in modo affidabile e tracciabile.
Quali sono le regole di denominazione dell’IBAN e del BIC? Quali sono gli elementi presenti in questi due codici?
La composizione di un IBAN è formalizzata.
La lunghezza di un IBAN varia in base al paese di domiciliazione del conto bancario. Va da 14 a 34 caratteri. Un IBAN svizzero, ad esempio, è composto da 21 caratteri, contro i 27 di un IBAN francese o i 22 di un IBAN tedesco.
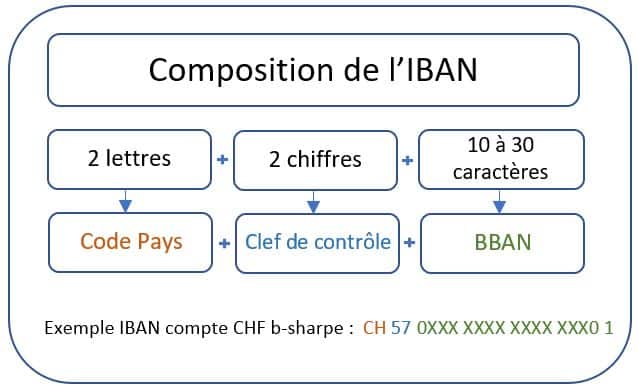
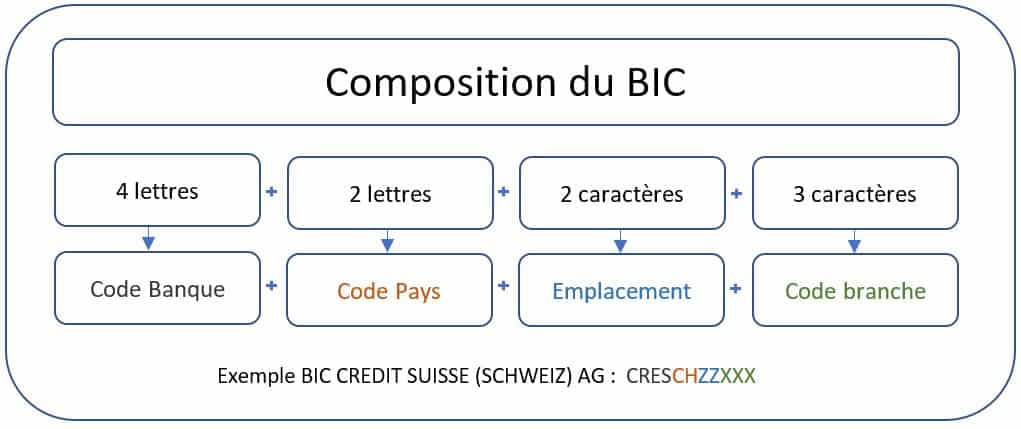
La composizione di un IBAN è formalizzata, sebbene possano essere integrate informazioni complementari. Poiché ogni IBAN specifica il paese, la banca e il conto di destinazione, è per ciò stesso univoco.
A seconda del paese, l’IBAN può contenere informazioni supplementari. In Francia, ad esempio, è possibile individuare la filiale bancaria in cui è domiciliato un conto bancario.
Anche la composizione di un BIC è formalizzata.
Un BIC, invece, ha una dimensione perfettamente standard, che non varia in alcun modo in base al paese di domiciliazione o all’istituto bancario.
È tuttavia frequente che un istituto bancario comunichi un codice BIC senza il codice di filiale, poiché quest’ultimo indica solo una precisazione geografica e può essere sostituito genericamente con XXX oppure non essere indicato affatto.
Come si verifica un IBAN?
Presso b-sharpe verifichiamo sistematicamente l’IBAN che inserite nella vostra area clienti. Esistono inoltre numerosi siti che vi consentono di verificare o calcolare l’IBAN di un fornitore o di uno dei vostri clienti.
Vi consigliamo, ad esempio, di utilizzare IBAN Calculator. Questo sito offre un’ampia copertura e una buona affidabilità nella verifica degli IBAN.
Dove trovare i nostri IBAN?
I nostri IBAN per i bonifici sono disponibili direttamente nella vostra area clienti, nella sezione «conti bancari b-sharpe». Abbiamo preparato per voi una guida per trovare gli IBAN nella vostra area clienti.
Differenza e somiglianza con il RIB
Il RIB, ovvero il Relevé d’identité bancaire, è il documento fornito dalla banca che riassume tutte le informazioni relative al vostro conto bancario. È spesso composto non solo dal vostro IBAN e BIC, ma anche dal vostro cognome, nome, indirizzo, nonché dal numero di conto e dal nome e indirizzo dell’istituto bancario.
Per l’esecuzione di un’operazione, sono obbligatori solo l’IBAN, il BIC, il nome del beneficiario e il suo indirizzo. Le restanti informazioni sono puramente complementari.