

Schweizer MWST 2026: Sätze, Abrechnung und Befreiungen im Überblick
- Was ist neu bei der Schweizer MWST 2026?
- Die MWST-Sätze in der Schweiz 2026: Normalsatz, reduzierter Satz und Sondersatz
- MWST und E-Commerce: die Regeln für Versandhändler
- Wie erhalten Sie eine MWST-Nummer in der Schweiz und tragen sich ins Register ein?
- Wie rechnen Sie die MWST in der Schweiz ab und wie bezahlen Sie sie?
- Rückerstattung der Schweizer MWST: Voraussetzungen und Vorgehen
- Befreiung, Ausnahme, Löschung: In welchen Fällen stellen Sie keine MWST in Rechnung?
- Häufige Fragen zur MWST in der Schweiz
Mit drei Sätzen und einer einzigen Schwelle gilt die Schweizer MWST als einfach. Doch zwischen der Schwelle von 100'000 CHF, der Wahl der Abrechnungsmethode und den neu online gebündelten Formalitäten gibt es Fallstricke genug. Welche Sätze gelten 2026? Steigt die MWST? Ab wann müssen Sie sich anmelden und wie erhalten Sie Ihre MWST-Nummer? Und wenn Ihre Liquidität in Euro liegt: Wie bezahlen Sie eine MWST in Franken, ohne beim Wechsel zu verlieren? Dieser Leitfaden schafft Klarheit, gestützt auf die offiziellen Quellen der ESTV und des Bundes (2024 bis 2026).
• 2026 gelten in der Schweiz drei MWST-Sätze, unverändert seit 2024: 8,1 % (Normalsatz), 2,6 % (reduzierter Satz) und 3,8 % (Beherbergung).
• Am 29. November 2026 stimmt das Volk über eine Erhöhung auf 8,5 % und 4 % ab (reduzierter Satz unverändert), die frühestens ab Anfang 2028 gelten würde.
• Die Steuerpflicht gilt ab 100'000 CHF weltweitem Umsatz (250'000 CHF für bestimmte Vereine), mit 30 Tagen für die Anmeldung bei der ESTV.
• Abrechnung quartalsweise (effektive Methode) oder halbjährlich (Saldosteuersatz), für KMU auf Antrag jährlich, mit Zahlung innert 60 Tagen.
• Anmeldung, Abrechnungen und Zahlungen laufen online über das ESTV-Portal. Die Steuerschuld ist in Schweizer Franken geschuldet.
- Was ist neu bei der Schweizer MWST 2026?
- Die MWST-Sätze in der Schweiz 2026: Normalsatz, reduzierter Satz und Sondersatz
- MWST und E-Commerce: die Regeln für Versandhändler
- Wie erhalten Sie eine MWST-Nummer in der Schweiz und tragen sich ins Register ein?
- Wie rechnen Sie die MWST in der Schweiz ab und wie bezahlen Sie sie?
- Rückerstattung der Schweizer MWST: Voraussetzungen und Vorgehen
- Befreiung, Ausnahme, Löschung: In welchen Fällen stellen Sie keine MWST in Rechnung?
- Häufige Fragen zur MWST in der Schweiz
Die Schweizer Mehrwertsteuer (MWST) ist eine Konsumsteuer des Bundes, geregelt im Mehrwertsteuergesetz (MWSTG). Bezahlt wird sie von der Endkundschaft, doch es sind die steuerpflichtigen Unternehmen, die sie in Rechnung stellen, einziehen und an den Bund abliefern. 2026 gelten drei Sätze: 8,1 % (Normalsatz), 2,6 % (reduzierter Satz) und 3,8 % (Beherbergung). Ein Unternehmen muss sich grundsätzlich ab 100’000 Franken weltweitem Jahresumsatz anmelden, ein ausländisches Unternehmen nur dann, wenn es Leistungen in der Schweiz erbringt.
Dieser Leitfaden richtet sich an Selbstständige mit Sitz in der Schweiz, an KMU-Führungskräfte sowie an französische und Schweizer Unternehmen, die auf beiden Seiten der Grenze tätig sind. Er behandelt die Sätze, die Anmeldung, die Abrechnung, die Rückerstattung und die Fälle der Befreiung, nach den im Oktober 2026 geltenden Regeln.
Was ist neu bei der Schweizer MWST 2026?
Die Sätze bleiben bei 8,1 %, 2,6 % und 3,8 %, wie seit 2024. Neu sind zwei Dinge: ein einziges Onlineportal für Ihre Formalitäten und die Abstimmung vom 29. November 2026 über eine Erhöhung, die frühestens 2028 gelten würde.
Satzänderungen per 1. Januar 2026
Per 1. Januar 2026 hat sich nichts geändert. Die nächste Etappe entscheidet sich an der Urne: Im Juni 2026 hat das Parlament beschlossen, die MWST zur Finanzierung eines Teils der 13. AHV-Rente zu erhöhen. Das letzte Wort haben Volk und Stände am 29. November 2026 (Quelle: Bundesamt für Sozialversicherungen).
MWST 2026 und Vorlage zur Abstimmung vom 29. November 2026
| Kategorie | Gültig 2026 | Bei Annahme der Erhöhung (frühestens ab Anfang 2028) |
|---|---|---|
| Normal | 8,1 % | 8,5 % (+0,4 Prozentpunkte) |
| Reduziert | 2,6 % | 2,6 % (unverändert) |
| Beherbergung | 3,8 % | 4,0 % (+0,2 Prozentpunkte) |
Quelle: BSV, Abstimmungsseite vom 5. Oktober 2026. Weder 2026 noch 2027 wird eine Erhöhung gelten.
⚠️ Achtung: Sehen Sie in Verträgen, Abonnementen oder Offerten, die über den 1. Januar 2028 hinaus laufen, eine Klausel vor, mit der Sie eine allfällige MWST-Änderung an Ihre Kundschaft weitergeben können.
Was sich 2026 bei Ihren MWST-Formalitäten ändert
Seit dem 11. Mai 2026 laufen die Anmeldung und die Online-Abrechnung über das ESTV-Portal und dessen Dienst für die MWST-Abrechnung (Quelle: Eidgenössische Steuerverwaltung). Das Login erfolgt mit AGOV, dem Login der Schweizer Behörden, das bis zum 31. Oktober 2026 das CH-Login ablöst. Ab dem 1. Januar 2027 müssen die Formalitäten zu den Saldosteuersätzen, den Pauschalsteuersätzen, der Gruppenbesteuerung und der Löschung zwingend über dieses Portal laufen.
Die MWST-Sätze in der Schweiz 2026: Normalsatz, reduzierter Satz und Sondersatz
Die Schweiz wendet 2026 drei Sätze an. Der Normalsatz von 8,1 % gilt für die grosse Mehrheit der Waren und Dienstleistungen, die beiden anderen sind Ausnahmen. Ihre Rechnungsvorlagen zeigen noch 7,7 %, 2,5 % oder 3,7 %? Das sind die bis Ende 2023 gültigen Werte: Passen Sie sie an.
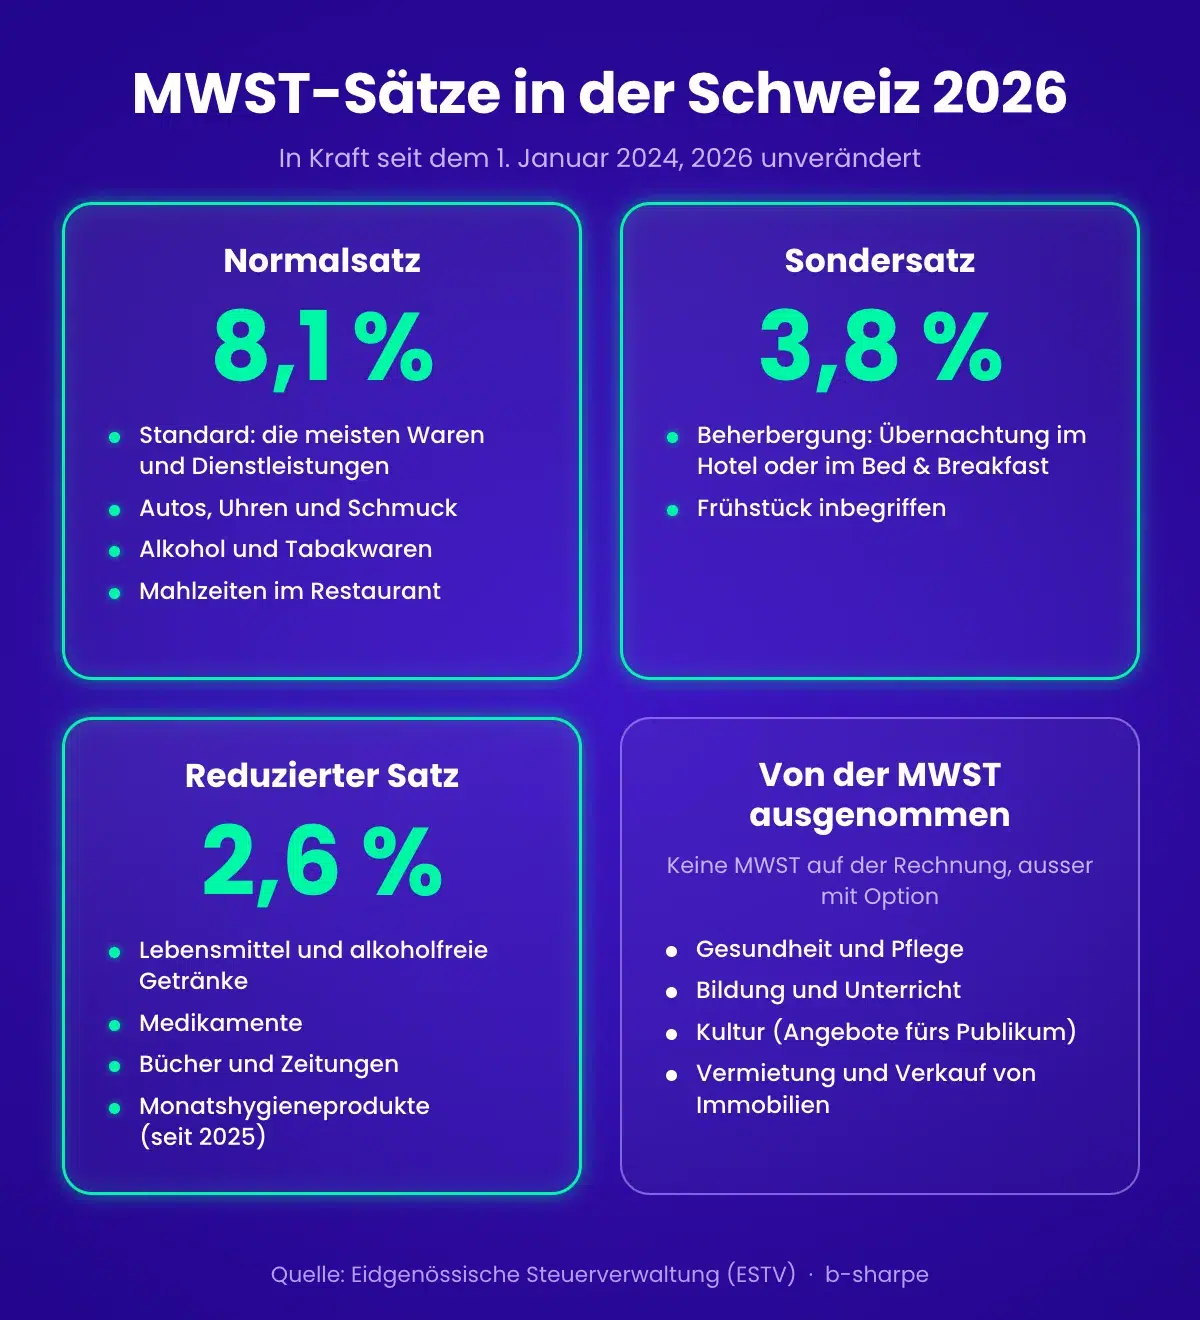
Die 3 MWST-Sätze in der Schweiz 2026
| Kategorie | Satz | Anwendungsbereich | Beispiele |
|---|---|---|---|
| Normal | 8,1 % | Standard: in der Schweiz steuerbare Lieferungen von Waren und Dienstleistungen | Beratung, Informatik, Bauarbeiten, Kleider, alkoholische Getränke, Mahlzeiten im Restaurant |
| Reduziert | 2,6 % | Güter des täglichen Bedarfs | Lebensmittel und alkoholfreie Getränke (auch zum Mitnehmen), Medikamente, Bücher und Zeitungen, Monatshygieneprodukte |
| Beherbergung | 3,8 % | Nur Beherbergung | Übernachtung im Hotel oder im Bed & Breakfast, Frühstück inbegriffen |
Quelle: ESTV, Werte gültig seit dem 1. Januar 2024.
Wie berechnen Sie die MWST auf Ihren Verkäufen und Dienstleistungen?
Die MWST kommt zum Preis ohne MWST hinzu: Sie stellen sie Ihrer Kundschaft in Rechnung und liefern sie anschliessend an den Bund ab. Drei Formeln genügen:
- MWST = Preis ohne MWST × Satz
- Preis inkl. MWST = Preis ohne MWST × (1 + Satz)
- Preis ohne MWST = Preis inkl. MWST ÷ (1 + Satz)
Beispiel: Eine Beratung, die zu 2’000 Franken ohne MWST in Rechnung gestellt wird, ergibt 2’000 × 8,1 % = 162 Franken MWST, also 2’162 Franken inkl. MWST. Umgekehrt entsprechen 1’081 Franken inkl. MWST zum Normalsatz 1’000 Franken ohne MWST, davon 81 Franken MWST.
Dieser MWST-Rechner für die Schweiz rechnet in beide Richtungen:
MWST-Rechner Schweiz 2026
Unverbindliches Ergebnis, auf den Rappen gerundet, zu den 2026 geltenden Sätzen.
Beim EUR/CHF-Wechsel für Ihre MWST-Zahlungen sparen
Ihre MWST-Schuld lautet auf Schweizer Franken. Liegt Ihre Liquidität in Euro, läuft jede Zahlung über eine Umrechnung. Deren Kosten sind selten sichtbar: die Wechselkursmarge. Bei einer Überweisung wenden viele Banken einen ungünstigeren Kurs an als den Interbankenkurs (den Kurs, zu dem die Banken untereinander Devisen handeln, ohne Marge), mit einer Abweichung von bis zu 2 %. Für ein KMU, das seine MWST jedes Quartal bezahlt, fallen diese Kosten bei jeder Fälligkeit erneut an. Darum lohnt sich eine Devisenlösung für Schweizer KMU eher als der Standardwechsel der eigenen Bank.
Bei einer quartalsweisen MWST von 10’000 Franken, die von einem Eurokonto aus bezahlt wird, kostet jeder Prozentpunkt Marge rund 100 Franken pro Zahlung:
Was die Wechselkursmarge bei einer MWST von 10’000 Franken pro Quartal kostet
| Angewandte Marge | Kosten pro Zahlung | Kosten pro Jahr (4 Zahlungen) |
|---|---|---|
| 2 % | 200 Franken | 800 Franken |
| 1 % | 100 Franken | 400 Franken |
| 0,5 % | 50 Franken | 200 Franken |
Unverbindliche Berechnung: nur die Kosten der Wechselkursmarge, ohne allfällige Fixgebühren und Kursschwankungen.
Der clevere Reflex für Ihre MWST-Zahlungen
Der Reflex ist einfach: Vergleichen Sie vor jeder Zahlung den Kurs Ihrer Bank mit dem Marktkurs, den Sie im EUR/CHF-Währungsrechner in Echtzeit verfolgen können. Die Differenz zwischen beiden entspricht der Wechselkursmarge Ihrer Bank. Dazu können noch Kommissionen oder Überweisungsgebühren kommen.
Konkret: So funktioniert b-sharpe. Die Umrechnung erfolgt auf Basis des Interbankenkurses, mit Gebühren ab 0,12 %, je nach Betrag degressiv. Sie sehen den genauen Betrag in Franken, bevor Sie bestätigen. Die Mittel treffen in der Regel 1 bis 2 Arbeitstage nach Eingang Ihrer Überweisung ein: genug, um die ESTV ohne Risiko einer Fristüberschreitung zu bezahlen.
MWST und E-Commerce: die Regeln für Versandhändler
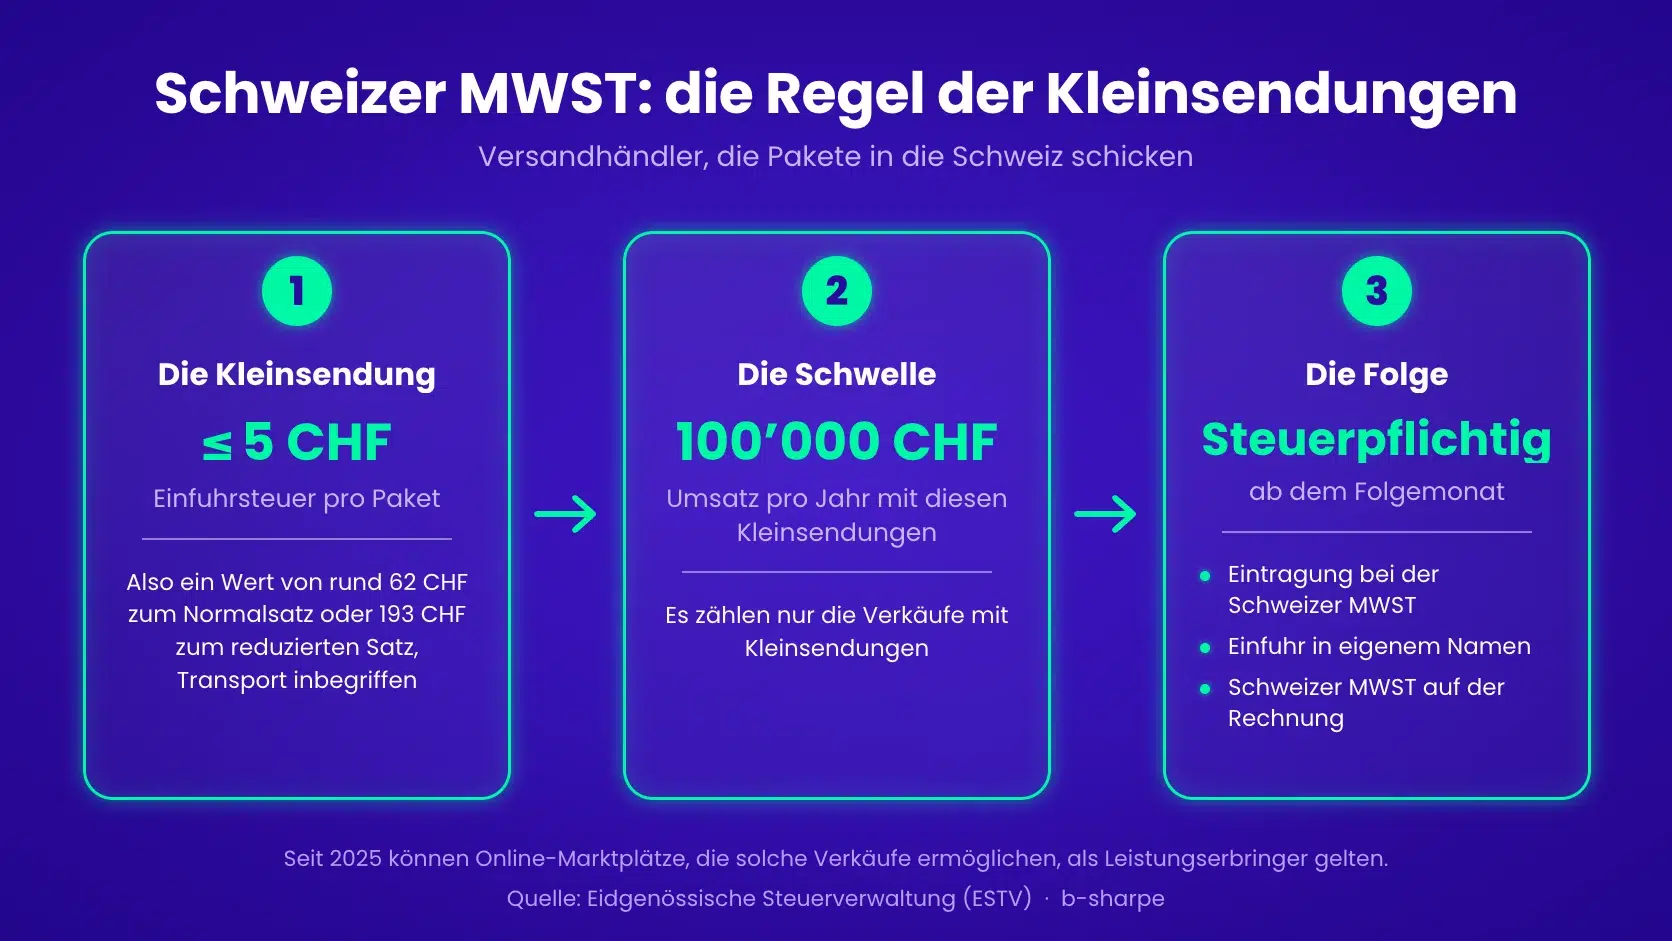
- Die allgemeine Schwelle: Für Onlinehändler gilt dieselbe Regel wie für jedes Unternehmen. Sie werden ab 100’000 Franken massgebendem Umsatz steuerpflichtig, wie im Abschnitt zur Eintragung ins Register erklärt.
- Die Regel der Kleinsendungen: Sie betrifft Händler, die Pakete aus dem Ausland verschicken. Eine Kleinsendung ist ein Paket, dessen Einfuhrsteuer höchstens 5 Franken beträgt, also ein Wert von rund 62 Franken zum Normalsatz oder 193 Franken zum reduzierten Satz, Transport inbegriffen. Sobald Ihre Verkäufe mit solchen Kleinsendungen 100’000 Franken pro Jahr erreichen, werden Sie in der Schweiz steuerpflichtig.
- Was danach gilt: Ab dem Folgemonat gelten alle Ihre Lieferungen in die Schweiz als im Inland erbracht. Sie führen die Waren in eigenem Namen ein und stellen Ihrer Kundschaft die Schweizer MWST in Rechnung (Quelle: ESTV). Damit diese die MWST bei der Zustellung nicht ein zweites Mal bezahlt, übermitteln Sie dem Transportunternehmen Ihre MWST-Nummer und eine Rechnung, welche die Schweizer MWST ausweist.
- Der Fall der Online-Marktplätze: Seit 2025 gilt eine elektronische Plattform, die Lieferungen von Gegenständen ermöglicht, unter bestimmten Voraussetzungen als Leistungserbringerin. Diese Plattform deklariert und bezahlt die MWST auf diesen Verkäufen. Plattformen für Transport oder Beherbergung sind nicht betroffen.
Wie erhalten Sie eine MWST-Nummer in der Schweiz und tragen sich ins Register ein?
Für eine MWST-Nummer melden Sie sich innert 30 Tagen nach Beginn Ihrer Steuerpflicht online auf dem ESTV-Portal an. Diese Nummer übernimmt Ihre Unternehmens-Identifikationsnummer (UID), gefolgt vom Zusatz «MWST».
Obligatorische Steuerpflicht ab 100’000 Franken Umsatz
Sie wohnen in Frankreich und sind in der Schweiz selbstständig tätig? Anders als angestellte Grenzgänger können Sie je nach Tätigkeit, Einnahmen und dem Land, in dem Sie Ihre Leistungen erbringen, der Schweizer MWST unterstehen. Die Schwelle berechnet sich auf dem massgebenden Umsatz: Ihre Verkäufe im Inland, Ihre Exporte (obwohl ohne MWST fakturiert) und Ihre im Ausland erbrachten Leistungen. Nur die von der Steuer ausgenommenen Leistungen werden abgezogen.
Beispiel: Ein Genfer KMU, das 60’000 Franken Beratung an Schweizer Kunden und 50’000 Franken an französische Kunden fakturiert, erreicht die Schwelle.
Ein ausländisches Unternehmen ist nur betroffen, wenn es Leistungen in der Schweiz erbringt: Ein französisches Unternehmen, das ausschliesslich in Frankreich verkauft, schuldet keine Schweizer MWST. Es bleibt befreit, wenn es in der Schweiz nur steuerbefreite Leistungen oder Leistungen erbringt, die der Bezugsteuer unterliegen (Quelle: ESTV).
Schwellen für die Steuerpflicht und Anmeldefrist 2026
| Rechtsform | Jahresschwelle | Frist für die Anmeldung |
|---|---|---|
| Schweizer Unternehmen oder ausländisches Unternehmen, das Leistungen in der Schweiz erbringt | 100’000 Franken massgebende Einnahmen | 30 Tage nach Beginn der Steuerpflicht |
| Nicht gewinnstrebiger, ehrenamtlich geführter Sport- oder Kulturverein, gemeinnützige Institution | 250’000 Franken massgebende Einnahmen | 30 Tage nach Beginn der Steuerpflicht |
| Versandhändler (eingeführte Kleinsendungen) | 100’000 Franken mit Kleinsendungen erzielt | 30 Tage nach Beginn der Steuerpflicht |
Quellen: Art. 10 und 66 MWSTG.
Wann die Steuerpflicht beginnt, hängt von Ihrer Situation ab:
- Nehmen Sie eine Tätigkeit auf und ist absehbar, dass Sie die Schwelle in den ersten 12 Monaten erreichen, beginnt sie mit der Aufnahme der Tätigkeit.
- Besteht Ihre Tätigkeit bereits, beginnt sie nach Ablauf des Geschäftsjahres, in dem die Schwelle erreicht wurde (Art. 9 MWSTV).
Die Frist verstreichen zu lassen, kommt teuer zu stehen: rückwirkende Eintragung, MWST-Nachforderung auf Ihren vergangenen Verkäufen, Verzugszins von 4 % pro Jahr in den Jahren 2026 und 2027, unter Umständen eine Busse.
Anmeldung auf dem ESTV-Portal
- Prüfen Sie Ihre UID: Jedes im Handelsregister eingetragene Unternehmen hat eine. Andernfalls wird sie bei der Anmeldung zugeteilt.
- Erstellen Sie Ihren AGOV-Zugang und melden Sie sich anschliessend im Portal an.
- Füllen Sie die MWST-Anmeldung aus: Unternehmensdaten, Tätigkeit, Beginndatum, erwartete Einnahmen, gewählte Abrechnungsmethode.
- Erhalten Sie Ihre MWST-Nummer im Format CHE-123.456.789 MWST (Quelle: ch.ch). In der Regel muss sie auf den Rechnungen stehen, die Sie ausstellen (Art. 26 MWSTG).
Freiwillige Steuerpflicht: Vorteile für kleine Unternehmen
Unter der Schwelle können Sie sich freiwillig der Steuer unterstellen, um die auf Ihren Geschäftsausgaben bezahlte MWST zurückzuholen (die «Vorsteuer»). Die Option lohnt sich vor allem bei hohen Anfangsinvestitionen, bei mehrheitlich steuerpflichtiger Kundschaft oder bei einer auf andere Länder ausgerichteten Tätigkeit. Die Kehrseite: Gegenüber Privatpersonen verteuert die MWST Ihre Preise.
Wie rechnen Sie die MWST in der Schweiz ab und wie bezahlen Sie sie?
Sobald Sie steuerpflichtig sind, reichen Sie der Eidgenössischen Steuerverwaltung (ESTV) über deren Onlineportal periodisch eine Abrechnung ein. Abrechnung und Zahlung sind innert 60 Tagen nach Ende jeder Periode fällig. Die ESTV erhebt die MWST auf den in der Schweiz getätigten Umsätzen. Das Bundesamt für Zoll und Grenzsicherheit (BAZG) erhebt die Steuer auf der Einfuhr von Gegenständen.
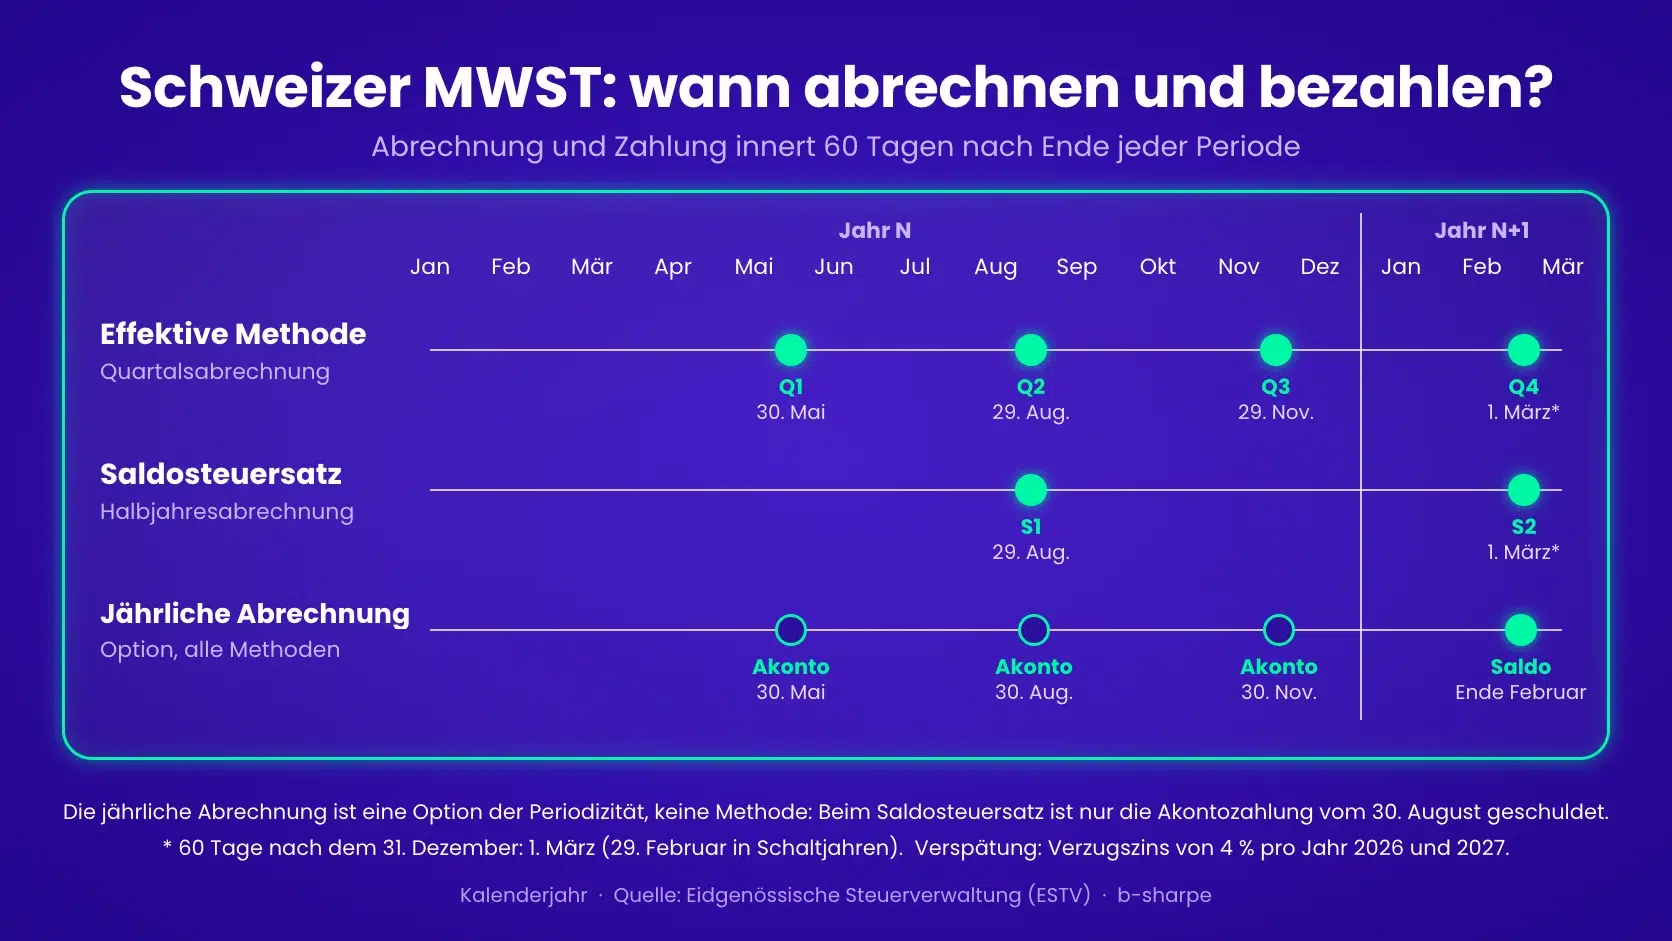
Abrechnung für Schweizer Unternehmen
Ihre Abrechnung weist die fakturierte MWST aus, abzüglich der abziehbaren Vorsteuer. Ein Saldo zu Ihren Gunsten wird Ihnen zurückerstattet.
Die Abrechnungsmethoden: Wählen Sie die Variante, die zu Ihrer Liquidität passt
Bei der effektiven Methode richtet sich der Vorsteuerabzug nach den Voraussetzungen des MWSTG. Zwei Varianten legen fest, wann die MWST geschuldet ist:
- Nach vereinbarten Entgelten (Sie fakturieren, bevor Sie bezahlt werden, die MWST ist auf den ausgestellten Rechnungen geschuldet): Das ist die übliche Variante.
- Nach vereinnahmten Entgelten ist sie auf den Zahlungseingängen geschuldet, mit Bewilligung. Abgerechnet wird grundsätzlich quartalsweise. Monatlich ist möglich, wenn Sie regelmässig Vorsteuerüberschüsse ausweisen.
Seit 2025 können KMU, deren Einnahmen 5’005’000 Franken nicht übersteigen, eine jährliche Abrechnung mit Akontozahlungen beantragen, sofern sie ihre Abrechnungen der letzten drei Steuerperioden (oder seit Beginn der Steuerpflicht, falls diese jünger ist) fristgerecht eingereicht und bezahlt haben. Sie wird vor Ende Februar des Folgejahres eingereicht und bezahlt.
Die vereinfachte Methode: Saldosteuersatz (SSS)
- Die Voraussetzungen: Die Methode steht Unternehmen offen, deren steuerbare Einnahmen inklusive MWST 5,024 Millionen Franken pro Jahr und deren Steuerschuld 108’000 Franken pro Jahr nicht übersteigen (Quelle: ESTV). Seit 2025 ist sie Gesellschaften mit Sitz im Ausland, elektronischen Plattformen und Versandhändlern verschlossen, die für ihre Kleinsendungen steuerpflichtig sind.
- Das Prinzip: Statt die Vorsteuer Rechnung für Rechnung zu ermitteln, wenden Sie auf Ihre Einnahmen inklusive MWST einen Pauschalsatz an, der für Ihre Branche festgelegt ist. Beispiel: Ein Architekt mit einem Satz von 6,2 %, der in einem Semester 400’000 Franken einnimmt, schuldet 24’800 Franken MWST. Seine Rechnungen weisen trotzdem weiterhin den gesetzlichen Satz von 8,1 % aus.
- Mehrere Tätigkeiten: Seit 2025 wird jede Tätigkeit, die mehr als 10 % Ihrer Einnahmen ausmacht, zu ihrem eigenen Saldosteuersatz abgerechnet.
- Der Vorteil: Abgerechnet wird grundsätzlich halbjährlich, auf Antrag sogar jährlich. Das erleichtert die Administration spürbar.
MWST für ausländische Unternehmen mit Tätigkeit in der Schweiz
Ein Unternehmen mit Sitz in einem anderen Land, das in der Schweiz tätig ist, folgt grundsätzlich denselben Regeln wie die hiesigen Gesellschaften, unter Vorbehalt der gesetzlichen Ausnahmen.
Haben diese Unternehmen in der Schweiz weder Sitz noch Betriebsstätte, müssen sie einen Steuervertreter mit Wohn- oder Geschäftssitz in der Schweiz bestimmen. Seit 2025 kann die Steuerverwaltung sie davon befreien, wenn die Erfüllung ihrer Verfahrenspflichten anderweitig sichergestellt ist (Art. 67 Abs. 1bis MWSTG). Eine Betriebsstätte in der Schweiz, zum Beispiel eine Zweigniederlassung in der Schweiz, ist ein eigenständiges Steuersubjekt mit denselben Regeln wie eine hiesige Gesellschaft. Mehrere Betriebsstätten bilden zusammen ein einziges Steuersubjekt.
Vor jeder MWST-Abrechnung: 5 Kontrollen
Sätze
Ihre Rechnungen weisen 8,1 %, 2,6 % oder 3,8 % aus, nach Kategorie aufgeschlüsselt.
MWST-Nummer
Ihre Nummer CHE-123.456.789 MWST steht auf jeder ausgestellten Rechnung.
Fälligkeit
Abrechnung und Zahlung innert 60 Tagen nach Ende der Periode.
Vorsteuer
Sie bewahren für jeden Abzug einen Beleg auf (effektive Methode).
Devisen
Bezahlen Sie aus Euro, haben Sie den Kurs Ihrer Bank mit dem Interbankenkurs verglichen.
Optimieren Sie Ihre MWST-Liquidität
Führen Sie ein französisch-schweizerisches KMU oder ein ausländisches Unternehmen, oder sind Sie selbstständig und nehmen in Euro ein, fällt die Wechselkursmarge bei jeder MWST-Zahlung erneut an. Bei einer MWST von 8’000 Franken pro Quartal kostet jeder Prozentpunkt Marge rund 80 Franken pro Zahlung, also 320 Franken im Jahr.
Mit b-sharpe werden Ihre Euro auf Basis des Interbankenkurses umgerechnet, ohne versteckte Marge. Bei einer MWST von 8’000 Franken, die von einem Eurokonto aus bezahlt wird:
- Mit Ihrer Bank: Die Wechselkursmarge liegt in der Regel bei 2 %, also rund 160 Franken pro Zahlung. Diese Kosten werden selten klar ausgewiesen.
- Mit b-sharpe: Die Wechselgebühren beginnen bei 0,12 % und sinken mit dem Betrag. Die Kosten belaufen sich auf einige Dutzend Franken und werden vor jeder Bestätigung angezeigt.
Der genaue Betrag erscheint im Währungsrechner, bevor Sie bestätigen. Unternehmen profitieren zudem von einer persönlichen Ansprechperson für ihre Devisengeschäfte.
Rückerstattung der Schweizer MWST: Voraussetzungen und Vorgehen
- Sie sind in der Schweiz steuerpflichtig: Die Rückerstattung läuft einfach über Ihre Abrechnung. Übersteigt die abziehbare Vorsteuer die in der Periode geschuldete MWST, zahlt Ihnen die Steuerverwaltung die Differenz aus.
- Ihr Unternehmen ist ausländisch und nicht steuerpflichtig (zum Beispiel eine französische Gesellschaft): Es kann die Schweizer MWST auf seinen Geschäftsausgaben in der Schweiz, etwa für eine Messe, eine Reise oder vor Ort eingekaufte Dienstleistungen, im Vergütungsverfahren zurückerhalten. Die Voraussetzungen gelten kumulativ:
- Sein Land gewährt Schweizer Unternehmen Gegenrecht, was bei Frankreich der Fall ist.
- Es erbringt keine Leistungen im Inland, abgesehen von seltenen Ausnahmen gemäss Verordnung.
- Der zurückgeforderte Betrag erreicht mindestens 500 Franken pro Kalenderjahr.
- Es bestimmt eine Vertretung mit Wohn- oder Geschäftssitz in der Schweiz.
- Das Gesuch wird zwischen dem 1. Januar und dem 30. Juni des Folgejahres eingereicht. Diese Frist kann nicht verlängert werden.
Das Dossier umfasst die Formulare 1222 und 1223 der ESTV, eine Bescheinigung der Steuerbehörde im Land des Unternehmens und die entsprechenden, korrekt ausgestellten Rechnungen (Quelle: ESTV, MWST-Info 18). Die Vergütung erfolgt in Schweizer Franken: Soll sie auf ein Eurokonto fliessen, ist noch eine Umrechnung einzuplanen.
Befreiung, Ausnahme, Löschung: In welchen Fällen stellen Sie keine MWST in Rechnung?
Sie müssen nicht steuerpflichtig sein, wenn Ihr massgebender Umsatz unter 100’000 Franken bleibt (250’000 Franken für bestimmte Vereine) oder wenn Ihre Tätigkeiten von der Steuer ausgenommen sind. Sind Sie bereits eingetragen, beantragen Sie die Austragung aus dem Register, die Löschung, bei der Steuerverwaltung des Bundes. Drei ähnliche Begriffe werden oft verwechselt:
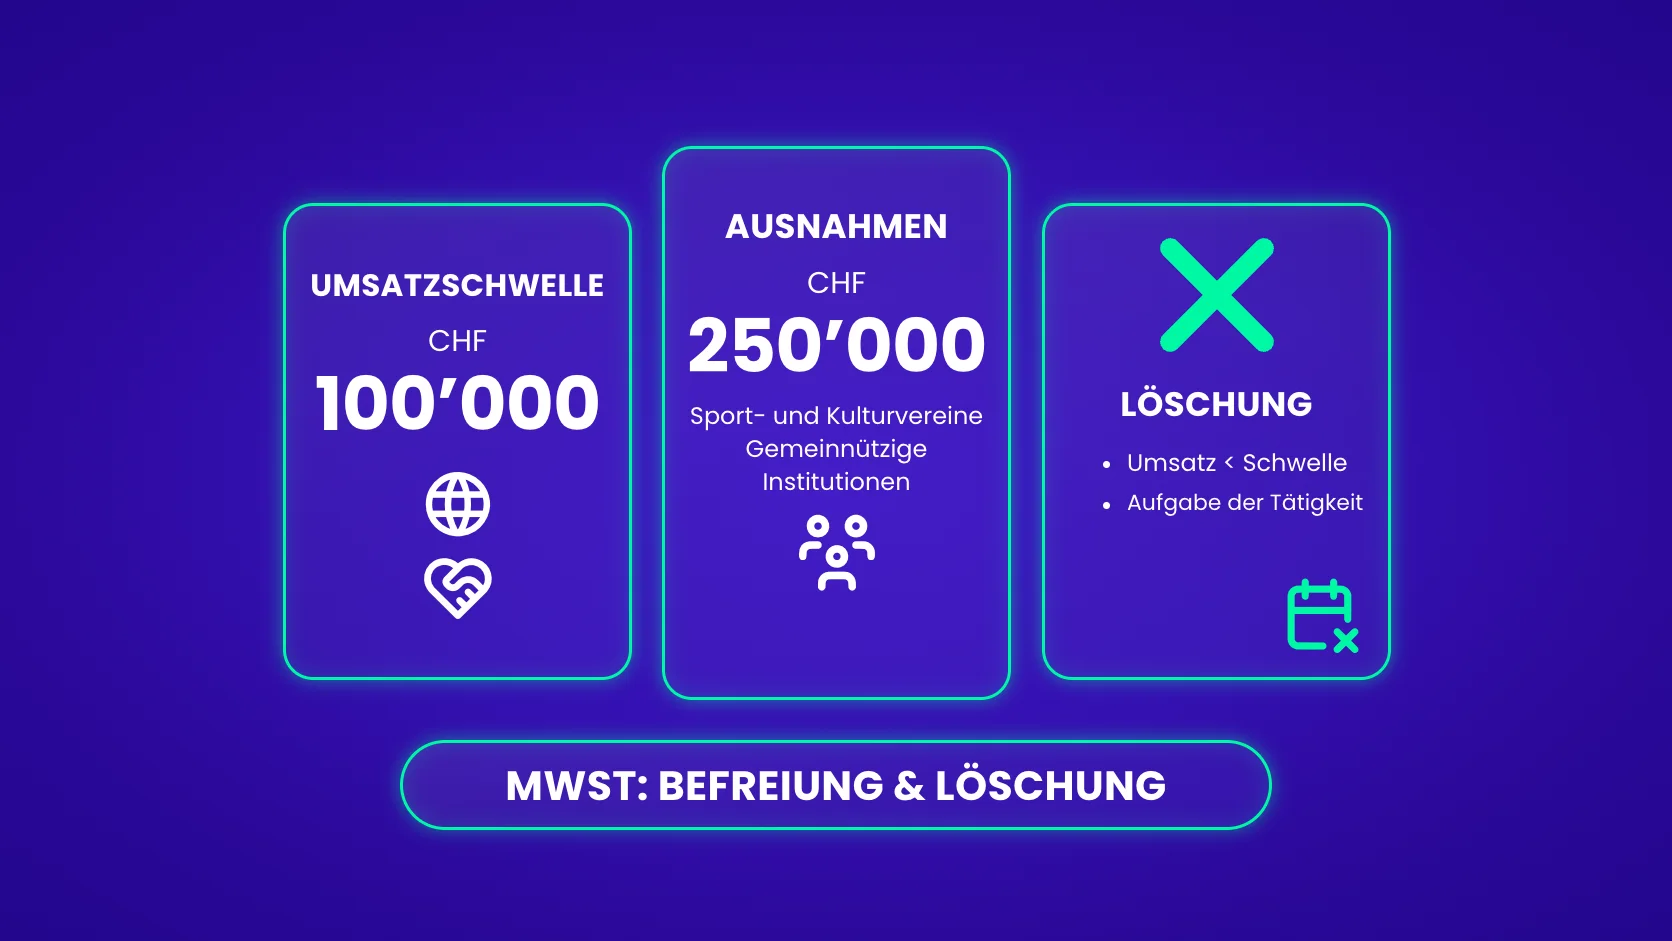
Befreiung, Ausnahme, Steuerbefreiung: worin sie sich unterscheiden
| Begriff | Was er bedeutet | Vorsteuerabzug |
|---|---|---|
| Befreiung von der Steuerpflicht | Sie müssen sich nicht anmelden, zum Beispiel weil Ihre Einnahmen unter der gesetzlichen Schwelle bleiben. | Nein (ausser bei freiwilliger Steuerpflicht) |
| Von der Steuer ausgenommen | Bestimmte Leistungen (Gesundheit, Bildung, Vermietung von Immobilien…) unterliegen nicht der MWST. | Grundsätzlich nein, auf den Einkäufen für diese Leistungen |
| Von der Steuer befreit | Bestimmte Umsätze werden ohne Schweizer MWST fakturiert: Exporte von direkt ins Ausland versandten Gegenständen, Beförderungen von Gegenständen im Zusammenhang mit Aus- oder Einfuhr, internationale Personenflüge. | Ja |
Quellen: ESTV, Art. 23 MWSTG für die Steuerbefreiungen.
Von der Steuerpflicht befreite Unternehmen und Vereine (Umsatzschwelle)
Jedes Unternehmen, ob hiesig oder ausländisch, ist von der Steuerpflicht befreit, wenn seine massgebenden Einnahmen im Inland und in anderen Ländern, Exporte inbegriffen, unter 100’000 Franken liegen (Art. 10 Abs. 2 Bst. a MWSTG).
Die Schwelle steigt auf 250’000 Franken für Sport- und Kulturvereine, die nicht gewinnstrebig und ehrenamtlich geführt sind, sowie für gemeinnützige Institutionen (Art. 10 Abs. 2 Bst. c MWSTG).
Zweck der Tätigkeit (von der Steuer ausgenommene Leistungen)
Unabhängig von Ihren Einnahmen sind bestimmte Tätigkeiten von der MWST ausgenommen: Sie zählen nicht für die Schwelle und lösen keine MWST-Pflicht aus.
Die wichtigsten von der MWST ausgenommenen Leistungen
| Bereich | Beispiele ausgenommener Tätigkeiten |
|---|---|
| Gesundheit und Soziales | Heilbehandlungen und Pflege, Koordination der Pflege (seit 2025), Hilfe und Pflege zu Hause, Sozialhilfe |
| Bildung | Unterricht, Kurse, Aus- und Weiterbildungen, Prüfungen |
| Banken und Versicherungen | Gewährung von Krediten und Zinsen, die meisten Geld- und Kapitalmarktgeschäfte, Versicherungsverträge |
| Immobilien | Verkauf und Vermietung von Immobilien, mit der Möglichkeit, unter Voraussetzungen für die Versteuerung zu optieren. Ausnahmen gelten namentlich für die Hotelbeherbergung und für Parkplätze, ausser deren Vermietung ist Nebenleistung zu einer von der MWST ausgenommenen Immobilienvermietung |
| Kultur und Sport | Kulturelle Angebote, die direkt dem Publikum erbracht werden, aktive Mitwirkung an kulturellen Anlässen (seit 2025), Eintritte und Teilnahmegebühren an Sportanlässen |
| Reisen | Von Schweizer oder ausländischen Reisebüros weiterverkaufte Reisen (seit 2025) |
Nicht abschliessende Liste. Referenz: Art. 21 MWSTG. Bei manchen Ausnahmen ist eine Option für die Versteuerung möglich.
⚠️ Achtung: Ist Ihre Haupttätigkeit von der Steuer ausgenommen (zum Beispiel Bildung) und haben Sie daneben eine kleine steuerbare Tätigkeit (Verkauf von Büchern), zählen für die Schwelle von 100’000 Franken nur die Einnahmen aus der nicht ausgenommenen Tätigkeit.
Weitere Gründe für eine Löschung
Die Löschung erfolgt nicht automatisch: Sie wird bei der Steuerverwaltung beantragt. Ab dem 1. Januar 2027 muss sie zwingend online erfolgen.
Die 3 Fälle der Löschung im MWST-Register
| Situation | Wann die Steuerpflicht endet | Vorgehen |
|---|---|---|
| Rückgang der Einnahmen | Massgebende Einnahmen unter der Schwelle, voraussichtlich auch im Folgejahr | Gesuch innert 60 Tagen nach Ende der betreffenden Steuerperiode |
| Endgültige Aufgabe der Tätigkeit | Pensionierung, Wechsel in eine unselbstständige Tätigkeit, Abschluss einer Liquidation | Schriftliche Meldung innert 30 Tagen (Art. 66 MWSTG) |
| Ende der Tätigkeit eines ausländischen Unternehmens | Ende des Kalenderjahres der letzten in der Schweiz erbrachten Leistung | Gesuch innert 30 Tagen |
Quelle: ESTV.
💡 Gut zu wissen:
Sind Sie von der MWST befreit, entfällt der Vorsteuerabzug. Haben Sie viele Ausgaben, kann es vorteilhafter sein, freiwillig steuerpflichtig zu bleiben: Wägen Sie diese Abzüge gegen den administrativen Aufwand ab.
Das Wichtigste in Kürze:
2026 bleibt die Schweizer MWST bei 8,1 % (Normalsatz), 2,6 % (reduzierter Satz) und 3,8 % (Beherbergung). Die Anmeldung ist ab 100’000 Franken massgebendem Umsatz innert 30 Tagen obligatorisch. Jede Abrechnung wird innert 60 Tagen nach Ende der Periode bezahlt.
Zwei Termine im Blick behalten: die Abstimmung vom 29. November 2026 über eine Erhöhung, die frühestens 2028 gelten würde, sowie der obligatorische Wechsel auf das ESTV-Portal für die Löschung und die Pauschalmethoden ab dem 1. Januar 2027.
Jede Situation bleibt einzigartig: gemischte Tätigkeiten, ausländisches Unternehmen, Wechsel der Abrechnungsmethode… Im Zweifel wenden Sie sich an ein Treuhandbüro oder an die ESTV.
Bereit für den nächsten Schritt? Wenn Sie Ihre MWST aus Euro bezahlen, rechnet b-sharpe Ihre Mittel auf Basis des Interbankenkurses um, zu deutlich tieferen Kosten als die Wechselkursmarge der Banken, die bis zu 2 % erreichen kann. Die Gebühren werden vor der Bestätigung angezeigt: Sie wissen vor jedem Auftrag genau, wie viele Franken Sie erhalten.
Häufige Fragen zur MWST in der Schweiz
Wird die Schweizer MWST steigen?
Nicht 2026: Die Sätze bleiben bei 8,1 %, 2,6 % und 3,8 %. Am 29. November 2026 stimmen Volk und Stände über eine Erhöhung zur Finanzierung der 13. AHV-Rente ab. Der Normalsatz würde auf 8,5 % und der Beherbergungssatz auf 4 % steigen, der reduzierte Satz bliebe bei 2,6 %. Bei einer Annahme würden diese Sätze frühestens ab Anfang 2028 gelten.
Gehört die Schweiz bei der MWST zur Europäischen Union?
Nein. Die Schweiz ist weder Mitglied der EU noch ihres MWST-Systems: Der Handel mit Frankreich fällt daher nicht unter die innergemeinschaftliche Regelung. Eine von Frankreich in die Schweiz verkaufte Ware wird ohne französische MWST exportiert und anschliessend bei der Einfuhr der Schweizer MWST unterstellt, die das BAZG erhebt.
Welche Abrechnungsmethode wählen: effektiv oder Saldosteuersatz?
Das hängt von Ihren Einkäufen ab. Mit der effektiven Methode ziehen Sie die tatsächlich fakturierte Vorsteuer ab: Sie ist vorteilhafter, wenn Sie viel investieren oder einkaufen. Die Saldosteuersatzmethode wendet einen Pauschalsatz Ihrer Branche an und vereinfacht die Administration. Sie ist Schweizer Unternehmen vorbehalten, deren Einnahmen 5,024 Millionen Franken und deren Steuerschuld 108’000 Franken pro Jahr nicht übersteigen.
Kann ich die MWST auf meinen Geschäftseinkäufen zurückholen?
Ja, wenn Sie steuerpflichtig sind und nach der effektiven Methode abrechnen: Die MWST auf Ihren Geschäftsausgaben, die Vorsteuer, wird unter Vorbehalt der gesetzlichen Einschränkungen von der geschuldeten MWST abgezogen. Bei der Saldosteuersatzmethode ist sie bereits im Pauschalsatz berücksichtigt. Ein ausländisches, nicht steuerpflichtiges Unternehmen kann das Vergütungsverfahren nutzen.
Was droht bei verspäteten MWST-Abrechnungen?
Abrechnung und Zahlung sind innert 60 Tagen nach Ende jeder Periode fällig. Bei verspäteter Zahlung gilt 2026 und 2027 ein Verzugszins von 4 % pro Jahr. Ohne Abrechnung kann die ESTV Ihre Steuerschuld schätzen. Zusätzlich kann eine Busse anfallen.
Wie bezahle ich meine Schweizer MWST in Euro von Frankreich aus?
Die MWST wird in Schweizer Franken bezahlt: Sie müssen Ihre Euro also umrechnen, bevor Sie die ESTV bezahlen. Bei einer klassischen Banküberweisung erfolgt die Umrechnung zum Kurs Ihrer Bank, deren Marge bis zu 2 % erreichen kann. Ein Spezialist wie b-sharpe rechnet auf Basis des Interbankenkurses um, mit Gebühren ab 0,12 %, die vor der Bestätigung angezeigt werden.