

IVA svizzera 2026: tutto su aliquote, rendiconto ed esenzioni
- Quali novità per l'IVA svizzera nel 2026?
- Le aliquote IVA in Svizzera nel 2026: aliquota normale, ridotta e speciale
- IVA ed e-commerce: le regole per i venditori a distanza
- Come ottenere un numero IVA in Svizzera e iscriversi al registro?
- Come dichiarare e pagare l'IVA in Svizzera?
- Rimborso dell'IVA svizzera: condizioni e procedura
- Esenzione, esclusione, cancellazione: in quali casi non fatturate l'IVA?
- Domande frequenti sull'IVA in Svizzera
Con tre aliquote e una sola soglia, l'IVA svizzera ha la fama di essere semplice. Ma tra la soglia di 100'000 CHF, la scelta del metodo di rendiconto e pratiche ormai centralizzate online, le insidie non mancano. Quali aliquote applicare nel 2026? L'IVA aumenterà? Da quando bisogna iscriversi e come ottenere il numero IVA? E se la vostra liquidità è in euro, come pagare un'IVA dovuta in franchi senza perdere sul cambio? Questa guida fa il punto, sulla base delle fonti ufficiali dell'AFC e della Confederazione (2024-2026).
• Nel 2026 in Svizzera si applicano tre aliquote IVA, invariate dal 2024: 8,1% (normale), 2,6% (ridotta) e 3,8% (alloggio).
• Il 29 novembre 2026 il popolo vota su un aumento all'8,5% e al 4% (aliquota ridotta invariata), applicabile al più presto dall'inizio del 2028.
• L'assoggettamento è obbligatorio a partire da 100'000 CHF di cifra d'affari mondiale (250'000 CHF per alcune associazioni), con 30 giorni per annunciarsi all'AFC.
• Rendiconto trimestrale (metodo effettivo) o semestrale (aliquote saldo), annuale su richiesta per le PMI, con pagamento entro 60 giorni.
• Iscrizione, rendiconti e pagamenti si gestiscono online sul portale AFC. Il debito fiscale è dovuto in franchi svizzeri.
- Quali novità per l'IVA svizzera nel 2026?
- Le aliquote IVA in Svizzera nel 2026: aliquota normale, ridotta e speciale
- IVA ed e-commerce: le regole per i venditori a distanza
- Come ottenere un numero IVA in Svizzera e iscriversi al registro?
- Come dichiarare e pagare l'IVA in Svizzera?
- Rimborso dell'IVA svizzera: condizioni e procedura
- Esenzione, esclusione, cancellazione: in quali casi non fatturate l'IVA?
- Domande frequenti sull'IVA in Svizzera
L’IVA svizzera (imposta sul valore aggiunto) è un’imposta federale sul consumo, disciplinata dalla legge sull’IVA (LIVA). La paga il cliente finale, ma sono le imprese assoggettate a fatturarla, riscuoterla e versarla alla Confederazione. Nel 2026 si applicano tre aliquote: 8,1% (normale), 2,6% (ridotta) e 3,8% (alloggio). Un’impresa deve di norma iscriversi a partire da 100’000 franchi di cifra d’affari annua mondiale. Una società estera deve farlo solo se fornisce prestazioni in Svizzera.
Questa guida si rivolge agli indipendenti stabiliti in Svizzera, ai dirigenti di PMI e alle imprese francesi o svizzere attive sui due lati del confine. Tratta le aliquote, l’iscrizione, il rendiconto, il rimborso e i casi di esenzione, secondo le regole in vigore a ottobre 2026.
Quali novità per l’IVA svizzera nel 2026?
Le aliquote restano all’8,1%, al 2,6% e al 3,8%, come dal 2024. Le novità sono due: un unico portale online per le vostre pratiche e la votazione del 29 novembre 2026 su un aumento applicabile al più presto nel 2028.
Modifiche delle aliquote al 1° gennaio 2026
Al 1° gennaio 2026 non è cambiato nulla. La prossima tappa si decide alle urne. A giugno 2026 il Parlamento ha deciso di aumentare l’IVA per finanziare una parte della tredicesima mensilità AVS. L’ultima parola spetta a Popolo e Cantoni il 29 novembre 2026 (fonte: Ufficio federale delle assicurazioni sociali).
L’IVA nel 2026 e il progetto in votazione il 29 novembre 2026
| Categoria | In vigore nel 2026 | Se l’aumento è accettato (al più presto inizio 2028) |
|---|---|---|
| Normale | 8,1% | 8,5% (+0,4 punti) |
| Ridotta | 2,6% | 2,6% (invariata) |
| Alloggio | 3,8% | 4,0% (+0,2 punti) |
Fonte: UFAS, pagina della votazione pubblicata il 5 ottobre 2026. Nessun aumento si applicherà né nel 2026 né nel 2027.
⚠️ Attenzione: per i vostri contratti, abbonamenti o preventivi che vanno oltre il 1° gennaio 2028, prevedete una clausola che vi permetta di riversare sul cliente un’eventuale modifica dell’IVA.
Cosa cambia nelle vostre pratiche IVA nel 2026
Dall’11 maggio 2026 l’iscrizione e il rendiconto online passano dal portale AFC e dal suo servizio per il rendiconto IVA (fonte: Amministrazione federale delle contribuzioni). L’accesso avviene con AGOV, il login delle autorità svizzere, che sostituisce il CH-Login entro il 31 ottobre 2026. Dal 1° gennaio 2027 le pratiche relative alle aliquote saldo, alle aliquote forfettarie, all’imposizione di gruppo e alla cancellazione dovranno passare obbligatoriamente da questo portale.
Le aliquote IVA in Svizzera nel 2026: aliquota normale, ridotta e speciale
Nel 2026 la Svizzera applica tre aliquote. L’aliquota normale dell’8,1% riguarda la grande maggioranza dei beni e dei servizi. Le altre due sono eccezioni. I vostri modelli di fattura indicano ancora il 7,7%, il 2,5% o il 3,7%? Sono i valori in vigore fino alla fine del 2023: correggeteli.
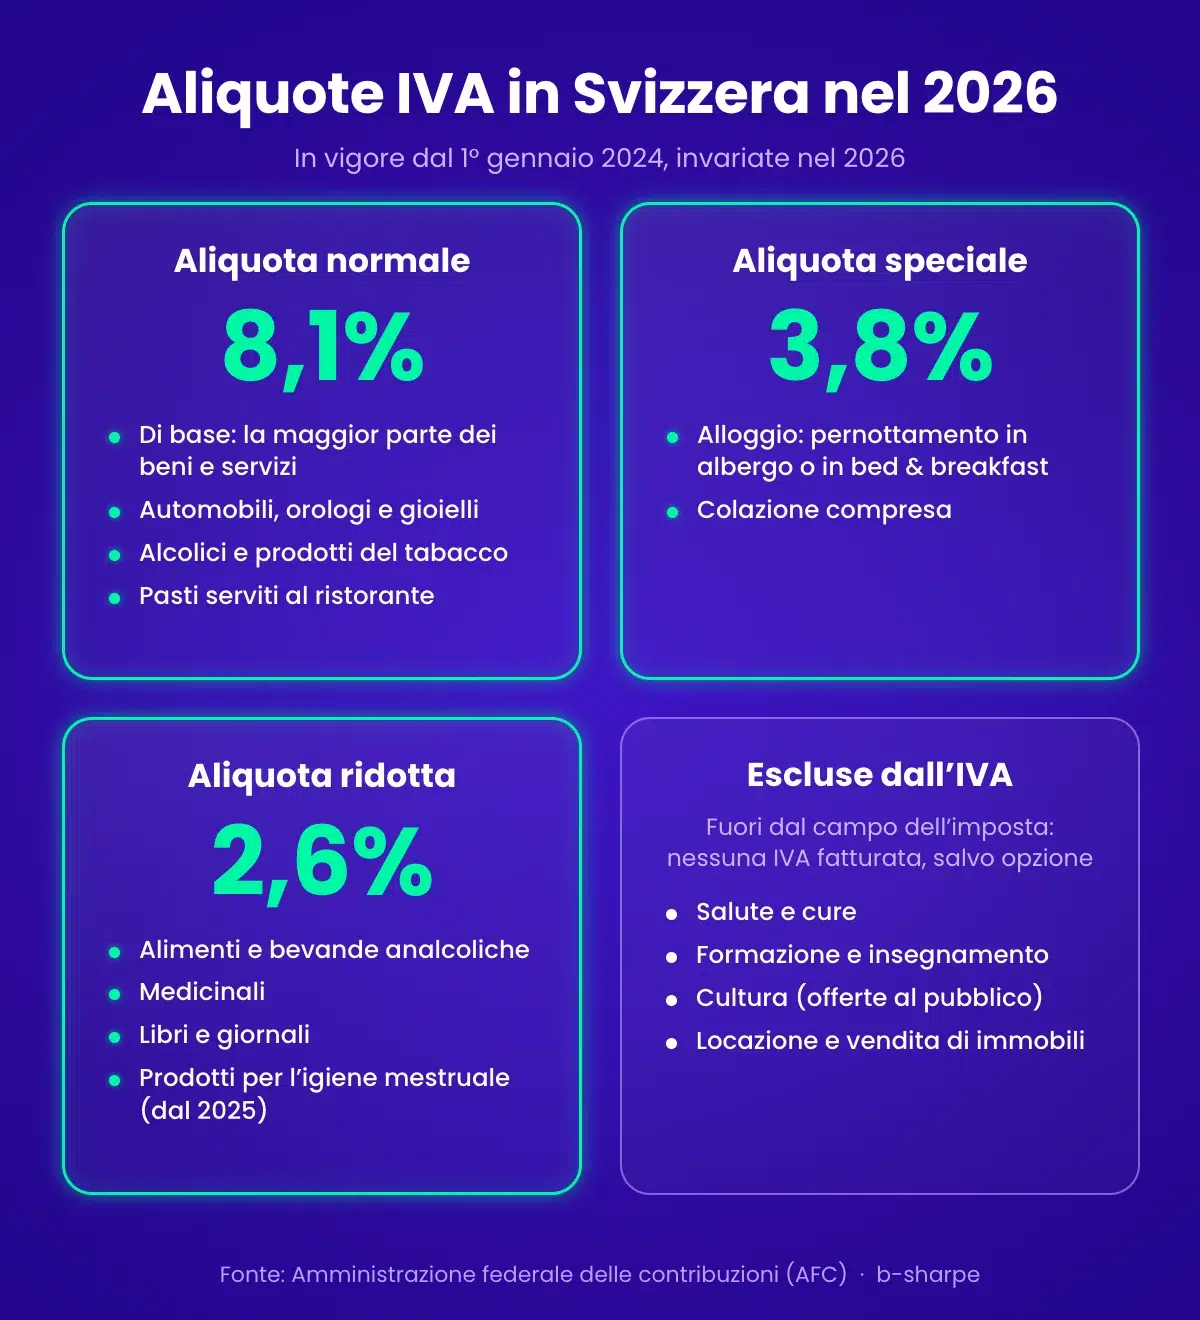
Le 3 aliquote IVA in Svizzera nel 2026
| Categoria | Aliquota | Campo d’applicazione | Esempi |
|---|---|---|---|
| Normale | 8,1% | Di base: forniture di beni e prestazioni di servizi imponibili in Svizzera | Consulenza, informatica, lavori edili, abbigliamento, bevande alcoliche, pasti serviti al ristorante |
| Ridotta | 2,6% | Beni di prima necessità | Alimenti e bevande analcoliche (anche da asporto), medicinali, libri e giornali, prodotti per l’igiene mestruale |
| Alloggio | 3,8% | Solo alloggio | Pernottamento in albergo o in bed & breakfast, colazione compresa |
Fonte: AFC, valori in vigore dal 1° gennaio 2024.
Come calcolare l’IVA sulle vostre vendite e prestazioni?
L’IVA si aggiunge al prezzo IVA esclusa: la fatturate al cliente, poi la versate al fisco federale. Bastano tre formule:
- IVA = prezzo IVA esclusa × aliquota
- prezzo IVA inclusa = prezzo IVA esclusa × (1 + aliquota)
- prezzo IVA esclusa = prezzo IVA inclusa ÷ (1 + aliquota)
Esempio: una consulenza fatturata 2’000 franchi IVA esclusa dà 2’000 × 8,1% = 162 franchi di IVA, ossia 2’162 franchi IVA inclusa. Al contrario, 1’081 franchi IVA inclusa all’aliquota normale corrispondono a 1’000 franchi IVA esclusa, di cui 81 franchi di IVA.
Questo calcolatore IVA svizzero fa il calcolo nei due sensi:
Calcolatore IVA svizzera 2026
Risultato indicativo, arrotondato al centesimo, alle aliquote in vigore nel 2026.
Risparmiare sul cambio EUR/CHF per i vostri pagamenti IVA
Il vostro debito IVA è fissato in franchi svizzeri. Se la vostra liquidità è in euro, ogni pagamento passa da una conversione, con un costo raramente visibile: il margine di cambio. Su un bonifico molte banche applicano un cambio meno favorevole del tasso interbancario (quello a cui le banche si scambiano le valute tra loro, senza margine), con uno scarto che può arrivare al 2%. Per una PMI che paga l’IVA ogni trimestre, questo costo si ripete a ogni scadenza. Da qui l’interesse di una soluzione di cambio per PMI svizzere rispetto al cambio proposto di default dalla propria banca.
Su un’IVA trimestrale di 10’000 franchi pagata da un conto in euro, ogni punto di margine costa circa 100 franchi per pagamento:
Quanto costa il margine di cambio su un’IVA di 10’000 franchi a trimestre
| Margine applicato | Costo per pagamento | Costo su un anno (4 pagamenti) |
|---|---|---|
| 2% | 200 franchi | 800 franchi |
| 1% | 100 franchi | 400 franchi |
| 0,5% | 50 franchi | 200 franchi |
Calcolo indicativo: costo del solo margine di cambio, senza eventuali spese fisse né variazioni del cambio.
Il riflesso giusto per i vostri pagamenti IVA
Il riflesso è semplice: prima di ogni pagamento confrontate il cambio proposto dalla vostra banca con il cambio di mercato, che potete seguire in tempo reale sul convertitore di valute EUR/CHF. La differenza tra i due corrisponde al margine di cambio della vostra banca. A questo possono aggiungersi commissioni o spese di bonifico.
In concreto, ecco come funziona b-sharpe: la conversione parte dal tasso interbancario, con commissioni a partire dallo 0,12%, decrescenti secondo l’importo. Vedete l’importo esatto in franchi prima di confermare. I fondi arrivano generalmente da 1 a 2 giorni lavorativi dopo la ricezione del vostro bonifico: abbastanza per pagare l’AFC senza rischiare di superare la scadenza.
IVA ed e-commerce: le regole per i venditori a distanza
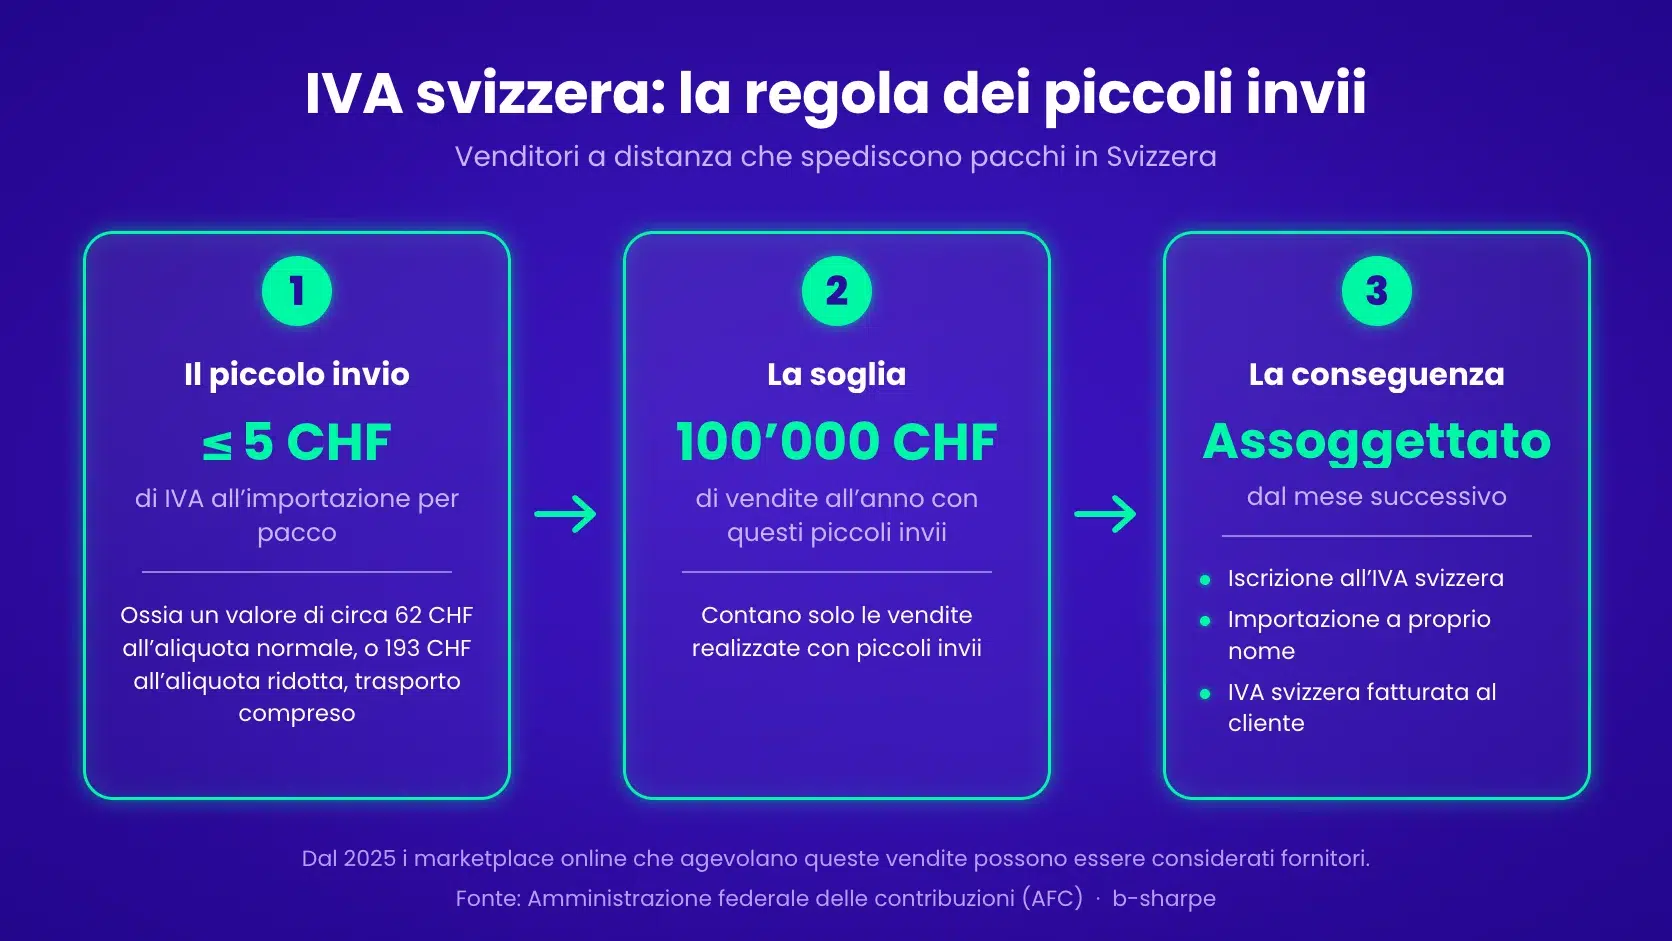
- La soglia generale: un venditore online è soggetto alla stessa regola di qualsiasi impresa. Diventa assoggettato a partire da 100’000 franchi di cifra d’affari determinante, come spiegato nella sezione sull’iscrizione al registro.
- La regola dei piccoli invii: riguarda i venditori che spediscono pacchi dall’estero. Un piccolo invio è un pacco la cui IVA all’importazione non supera 5 franchi, ossia un valore di circa 62 franchi all’aliquota normale o 193 franchi all’aliquota ridotta, trasporto compreso. Non appena le vostre vendite realizzate con questi piccoli invii raggiungono 100’000 franchi all’anno, diventate assoggettati in Svizzera.
- Cosa cambia in seguito: dal mese successivo tutte le vostre forniture verso la Svizzera sono considerate effettuate sul territorio svizzero. Importate a vostro nome e fatturate l’IVA svizzera ai vostri clienti (fonte: AFC). Perché non la paghino una seconda volta alla consegna, trasmettete al trasportatore il vostro numero IVA e una fattura che indichi l’IVA svizzera.
- Il caso dei marketplace: dal 2025 una piattaforma online che agevola forniture di beni è, a determinate condizioni, considerata fornitore. È questa piattaforma a dichiarare e pagare l’IVA su queste vendite. Le piattaforme di trasporto o di alloggio non sono interessate.
Come ottenere un numero IVA in Svizzera e iscriversi al registro?
Per ottenere un numero IVA vi iscrivete online sul portale AFC entro 30 giorni dall’inizio del vostro assoggettamento. Questo numero riprende il vostro numero d’identificazione delle imprese (IDI), seguito dalla menzione «IVA».
Soglia di assoggettamento obbligatorio: 100’000 franchi di cifra d’affari
Abitate in Francia ed esercitate un’attività indipendente in Svizzera? A differenza del frontaliere dipendente, potete essere interessati dall’IVA svizzera, secondo la vostra attività, i vostri ricavi e il Paese in cui sono effettuate le vostre prestazioni. La soglia si calcola sulla cifra d’affari determinante: le vostre vendite sul territorio, le vostre esportazioni (pur fatturate senza IVA) e le vostre prestazioni effettuate in un altro Paese. Ne sono escluse soltanto le prestazioni escluse dall’imposta.
Esempio: una PMI ginevrina che fattura 60’000 franchi di consulenza a clienti svizzeri e 50’000 franchi a clienti francesi raggiunge la soglia.
Una società estera è interessata solo se fornisce prestazioni in Svizzera: un’impresa francese che vende unicamente in Francia non deve l’IVA svizzera. Resta esentata se in Svizzera fornisce soltanto operazioni esenti o servizi soggetti all’imposta sull’acquisto (fonte: AFC).
Soglie di assoggettamento e termine d’iscrizione nel 2026
| Soggetto | Soglia annua | Termine per annunciarsi |
|---|---|---|
| Impresa svizzera, o estera che fornisce prestazioni in Svizzera | 100’000 franchi di cifra d’affari determinante | 30 giorni dopo l’inizio dell’assoggettamento |
| Associazione sportiva o culturale senza scopo di lucro gestita da volontari, istituzione di utilità pubblica | 250’000 franchi di cifra d’affari determinante | 30 giorni dopo l’inizio dell’assoggettamento |
| Venditore a distanza (piccoli invii importati) | 100’000 franchi realizzati con piccoli invii | 30 giorni dopo l’inizio dell’assoggettamento |
Fonti: art. 10 e 66 LIVA.
L’inizio dell’assoggettamento dipende dalla vostra situazione:
- Se avviate un’attività ed è prevedibile che raggiungerete la soglia nei primi 12 mesi, inizia dall’avvio dell’attività.
- Se la vostra attività esiste già, inizia alla fine dell’esercizio nel corso del quale la soglia è stata raggiunta (art. 9 OIVA).
Lasciar scadere il termine costa caro: iscrizione retroattiva, IVA richiesta sulle vostre vendite passate, interesse di mora del 4% all’anno nel 2026 e nel 2027, persino una multa.
Procedura d’iscrizione sul portale AFC
- Verificate il vostro numero IDI: ogni impresa iscritta nel registro di commercio ne possiede uno. Altrimenti viene attribuito al momento dell’iscrizione.
- Create il vostro accesso AGOV, poi collegatevi al portale.
- Compilate l’iscrizione IVA nel portale: dati dell’impresa, attività, data d’inizio, ricavi previsti, metodo di rendiconto scelto.
- Ricevete il vostro numero IVA, nel formato CHE-123.456.789 IVA (fonte: ch.ch). Di regola deve figurare sulle fatture che emettete (art. 26 LIVA).
Assoggettamento volontario: vantaggi per le piccole strutture
Sotto la soglia potete assoggettarvi volontariamente all’imposta per recuperare l’IVA pagata sui vostri acquisti professionali (l’«imposta precedente»). L’opzione si giustifica soprattutto in caso di forti investimenti iniziali, di clienti in maggioranza assoggettati o di un’attività rivolta ad altri Paesi. Il rovescio della medaglia: nei confronti dei privati l’IVA rincara i vostri prezzi.
Come dichiarare e pagare l’IVA in Svizzera?
Una volta assoggettati, inviate un rendiconto periodico all’Amministrazione federale delle contribuzioni (AFC) sul suo portale online. Rendiconto e pagamento sono dovuti entro 60 giorni dalla fine di ogni periodo. L’AFC riscuote l’IVA sulle operazioni effettuate in Svizzera. L’Ufficio federale della dogana e della sicurezza dei confini (UDSC) riscuote quella dovuta sull’importazione di beni.
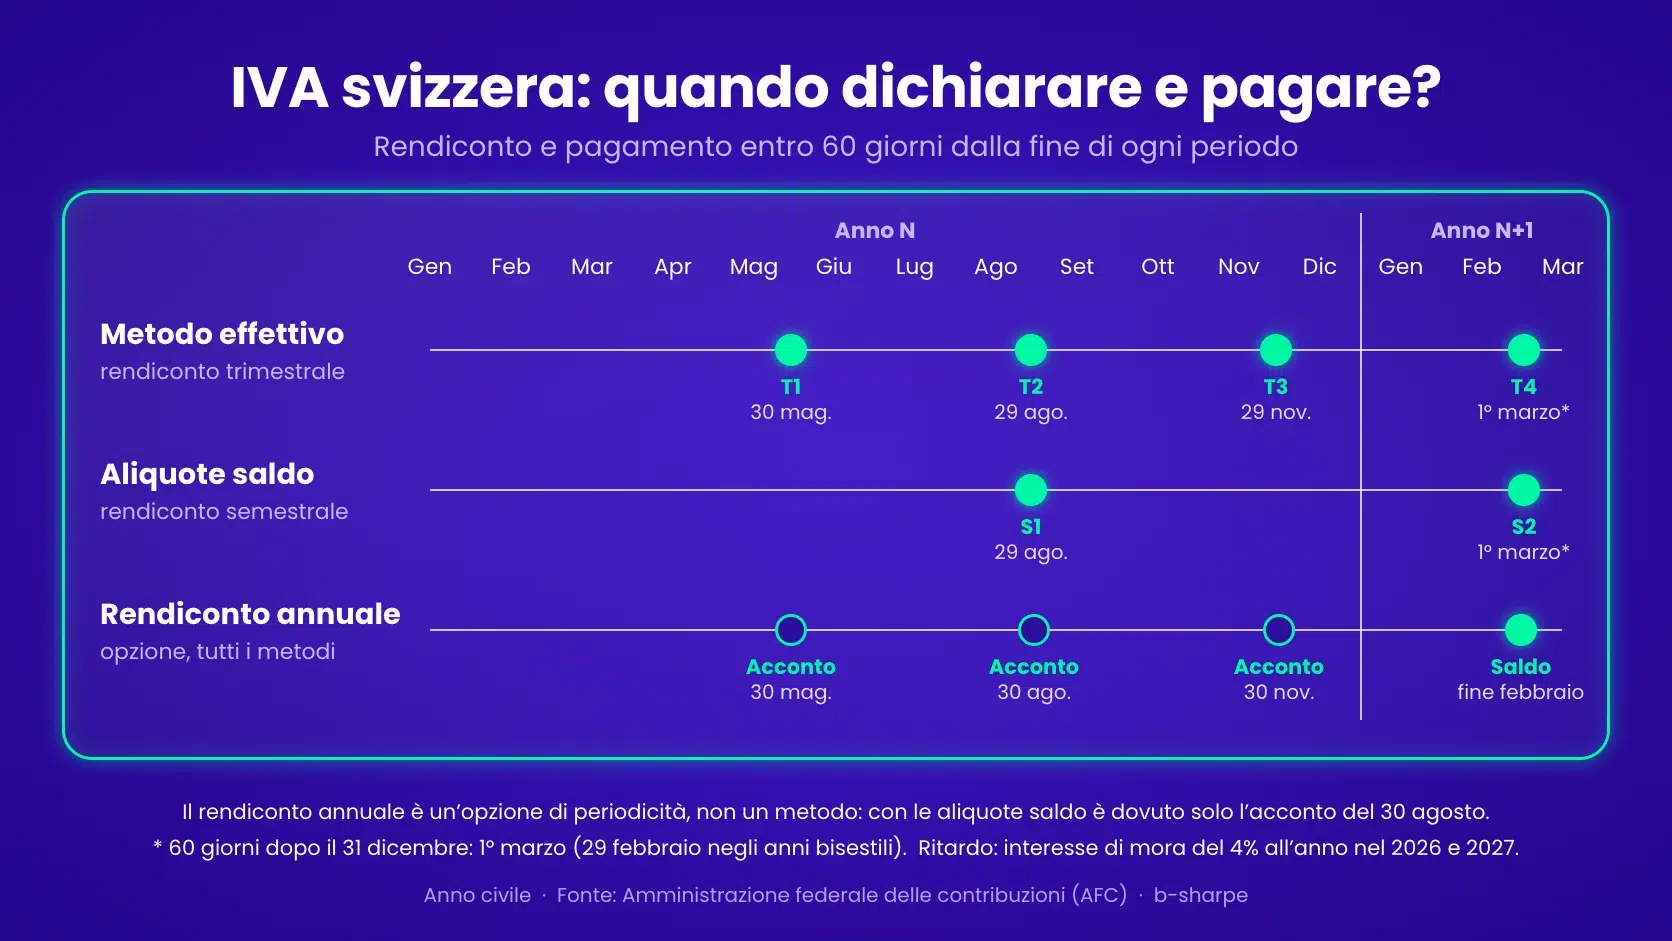
Rendiconto per le società svizzere
Il vostro rendiconto riporta l’IVA fatturata, meno l’imposta precedente deducibile. Un saldo a vostro favore vi viene rimborsato.
I metodi di rendiconto: scegliete l’opzione adatta alla vostra liquidità
Con il metodo effettivo, la deduzione dell’imposta precedente segue le condizioni della LIVA. Due varianti stabiliscono il momento in cui l’IVA diventa dovuta:
- Secondo le controprestazioni convenute (fatturate prima di essere pagati, l’IVA è dovuta sulle fatture emesse): è la variante corrente.
- Secondo le controprestazioni ricevute, è dovuta sugli incassi, previa autorizzazione. Il rendiconto è di norma trimestrale. Può essere mensile se presentate regolarmente eccedenze d’imposta precedente.
Dal 2025 le PMI la cui cifra d’affari non supera 5’005’000 franchi possono chiedere un rendiconto annuale con acconti, se hanno presentato e pagato puntualmente i rendiconti degli ultimi tre periodi fiscali (o dall’inizio dell’assoggettamento, se è più recente). Va presentato e pagato entro la fine di febbraio dell’anno successivo.
Il metodo semplificato: aliquote saldo
- Le condizioni: il metodo è aperto alle imprese la cui cifra d’affari imponibile non supera 5,024 milioni di franchi all’anno IVA inclusa e il cui debito fiscale non supera 108’000 franchi all’anno (fonte: AFC). Dal 2025 è precluso alle società con sede all’estero, alle piattaforme elettroniche e ai venditori a distanza assoggettati per i loro piccoli invii.
- Il principio: invece di calcolare l’imposta precedente fattura per fattura, applicate alla vostra cifra d’affari IVA inclusa un’aliquota forfettaria fissata per il vostro settore. Esempio: un architetto, la cui aliquota è del 6,2%, che incassa 400’000 franchi in un semestre deve 24’800 franchi di IVA. Le sue fatture continuano però a indicare l’aliquota legale dell’8,1%.
- Più attività: dal 2025 ogni attività che rappresenta più del 10% della vostra cifra d’affari viene conteggiata alla propria aliquota saldo.
- Il vantaggio: i rendiconti sono di norma semestrali, persino annuali su richiesta, il che alleggerisce nettamente la gestione amministrativa.
IVA per le società estere che operano in Svizzera
Un’impresa con sede in un altro Paese, ma che esercita un’attività in Svizzera, segue in linea di principio le stesse regole delle società locali, fatte salve le eccezioni legali.
Quando non hanno né sede né stabile organizzazione in Svizzera, queste imprese devono designare un rappresentante fiscale domiciliato in Svizzera. Dal 2025 il fisco può dispensarle se i loro obblighi procedurali sono garantiti in altro modo (art. 67 cpv. 1bis LIVA). Una stabile organizzazione in Svizzera, per esempio una succursale in Svizzera, è un soggetto fiscale autonomo soggetto alle stesse regole di una società locale. Più stabili organizzazioni formano un unico soggetto fiscale.
Prima di ogni rendiconto IVA: 5 verifiche
Aliquote
Le vostre fatture indicano l’8,1%, il 2,6% o il 3,8%, ripartiti per categoria.
Numero IVA
Il vostro numero CHE-123.456.789 IVA figura su ogni fattura emessa.
Scadenza
Rendiconto e pagamento entro 60 giorni dalla fine del periodo.
Imposta precedente
Conservate un giustificativo per ogni deduzione (metodo effettivo).
Cambio
Se pagate partendo da euro, avete confrontato il cambio della vostra banca con il tasso interbancario.
Ottimizzate la vostra liquidità IVA
Se dirigete una PMI franco-svizzera o una società estera, o se siete indipendenti e incassate in euro, il margine di cambio si ripresenta a ogni pagamento dell’IVA. Su un’IVA di 8’000 franchi a trimestre, ogni punto di margine costa circa 80 franchi per pagamento, ossia 320 franchi all’anno.
Con b-sharpe i vostri euro sono convertiti sulla base del tasso interbancario, senza margine nascosto. Su un’IVA di 8’000 franchi pagata da un conto in euro:
- Con la vostra banca: il margine di cambio è generalmente del 2%, ossia circa 160 franchi per pagamento. Questo costo è raramente indicato in modo chiaro.
- Con b-sharpe: le commissioni di cambio partono dallo 0,12%. Sono decrescenti secondo l’importo, per un costo che si conta in decine di franchi, indicato prima di ogni conferma.
L’importo esatto appare nel convertitore prima della conferma. Le imprese beneficiano inoltre di un interlocutore dedicato per le loro operazioni di cambio.
Rimborso dell’IVA svizzera: condizioni e procedura
- Siete assoggettati in Svizzera: il rimborso passa semplicemente dal vostro rendiconto. Se l’imposta precedente deducibile supera l’IVA dovuta nel periodo, il fisco vi versa la differenza.
- La vostra impresa è estera e non assoggettata (una società francese, per esempio): può recuperare l’IVA svizzera pagata sulle sue spese professionali in Svizzera, come una fiera, una trasferta o servizi acquistati sul posto, grazie a una procedura specifica. Le condizioni sono cumulative:
- Il suo Paese concede la reciprocità alle imprese svizzere, come nel caso della Francia.
- Non fornisce alcuna prestazione sul territorio svizzero, salvo rare eccezioni previste dall’ordinanza.
- L’importo da recuperare raggiunge almeno 500 franchi per anno civile.
- Designa un rappresentante domiciliato in Svizzera.
- La domanda va presentata tra il 1° gennaio e il 30 giugno dell’anno successivo, un termine che non può essere prorogato.
Il dossier comprende i moduli 1222 e 1223 dell’AFC, un’attestazione dell’amministrazione fiscale del Paese dell’impresa e le relative fatture, emesse in debita forma (fonte: AFC, Info IVA 18). Il rimborso è versato in franchi svizzeri: se deve confluire su un conto in euro, occorre prevedere una conversione.
Esenzione, esclusione, cancellazione: in quali casi non fatturate l’IVA?
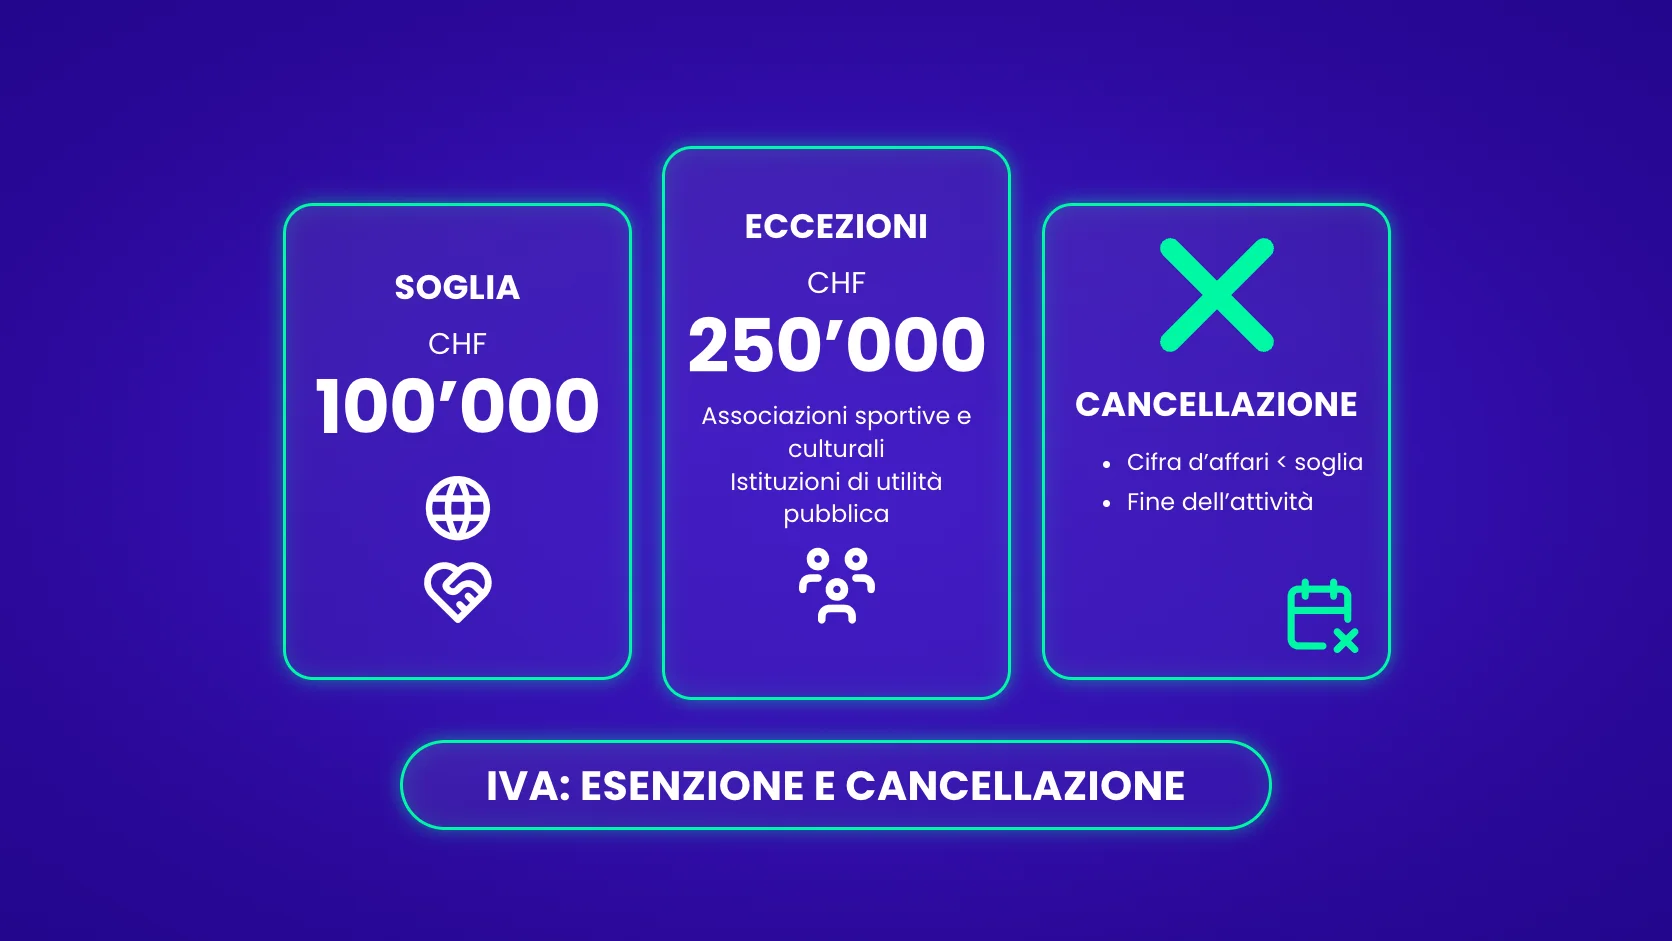
Non siete tenuti ad assoggettarvi se la vostra cifra d’affari determinante resta sotto i 100’000 franchi (250’000 franchi per alcune associazioni) o se le vostre attività sono escluse dall’imposta. Se siete già iscritti, l’uscita dal registro, chiamata cancellazione, si chiede al fisco federale. Tre nozioni vicine vengono spesso confuse:
Esenzione dall’assoggettamento, esclusione, esenzione dall’imposta: cosa le distingue
| Nozione | Cosa significa | Deduzione dell’imposta precedente |
|---|---|---|
| Esenzione dall’assoggettamento | Non siete tenuti a iscrivervi, per esempio perché i vostri ricavi restano sotto la soglia legale. | No (salvo assoggettamento volontario) |
| Esclusione dall’imposta | Alcune prestazioni (salute, formazione, locazione di immobili…) non sono soggette all’IVA. | Di norma no, sugli acquisti legati a queste prestazioni |
| Esenzione dall’imposta | Alcune operazioni sono fatturate senza IVA svizzera: esportazioni di beni spediti direttamente all’estero, trasporti di beni legati all’esportazione o all’importazione, voli internazionali di passeggeri. | Sì |
Fonti: AFC, art. 23 LIVA per le esenzioni.
Imprese e associazioni esentate dall’assoggettamento (soglia di cifra d’affari)
Ogni impresa, locale o estera, è esentata dall’assoggettamento se la sua cifra d’affari determinante, realizzata sul territorio e in altri Paesi, esportazioni comprese, è inferiore a 100’000 franchi (art. 10 cpv. 2 lett. a LIVA).
La soglia sale a 250’000 franchi per le associazioni sportive e culturali senza scopo di lucro gestite da volontari e per le istituzioni di utilità pubblica (art. 10 cpv. 2 lett. c LIVA).
Scopo dell’attività (prestazioni escluse dall’imposta)
Indipendentemente dai vostri ricavi, alcune attività sono escluse dall’IVA: non contano per la soglia e non comportano obblighi IVA.
Principali prestazioni escluse dall’IVA
| Ambito | Esempi di attività escluse |
|---|---|
| Salute e sociale | Trattamenti medici e cure, coordinamento delle cure (dal 2025), aiuto e cure a domicilio, aiuto sociale |
| Formazione | Insegnamento, corsi, formazioni ed esami |
| Banca e assicurazione | Concessione di crediti e interessi, la maggior parte delle operazioni del mercato monetario e dei capitali, contratti di assicurazione |
| Immobili | Vendita e locazione di immobili, con possibilità di optare per l’imposizione a determinate condizioni. Eccezioni in particolare per l’alloggio alberghiero e i posteggi, salvo se la loro locazione è accessoria a una locazione immobiliare esclusa dall’IVA |
| Cultura e sport | Offerte culturali fornite direttamente al pubblico, partecipazione attiva a manifestazioni culturali (dal 2025), biglietti d’entrata e tasse di partecipazione a manifestazioni sportive |
| Viaggi | Viaggi rivenduti da agenzie svizzere o estere (dal 2025) |
Elenco non esaustivo. Riferimento: art. 21 LIVA. Alcune esclusioni ammettono un’opzione per l’imposizione.
⚠️ Attenzione: se la vostra attività principale è esclusa (per esempio la formazione) ma avete anche una piccola attività imponibile (vendita di libri), per la soglia di 100’000 franchi contano solo i ricavi dell’attività non esclusa.
Altri motivi di cancellazione
La cancellazione non è automatica: va chiesta al fisco. Dal 1° gennaio 2027 dovrà essere effettuata obbligatoriamente online.
I 3 casi di cancellazione dal registro IVA
| Situazione | Quando termina l’assoggettamento | Procedura |
|---|---|---|
| Calo dei ricavi | Cifra d’affari determinante sotto la soglia, probabilmente anche l’anno successivo | Domanda entro 60 giorni dalla fine del periodo fiscale interessato |
| Cessazione definitiva dell’attività | Pensionamento, ritorno a un’attività dipendente, chiusura di una liquidazione | Notifica scritta entro 30 giorni (art. 66 LIVA) |
| Fine dell’attività di una società estera | Fine dell’anno civile dell’ultima operazione effettuata in Svizzera | Domanda entro 30 giorni |
Fonte: AFC.
💡 Buono a sapersi:
Una volta esentati dall’IVA, perdete la deduzione dell’imposta precedente. Se avete molte spese, restare assoggettati volontariamente può essere più vantaggioso: mettete a confronto queste deduzioni con l’onere amministrativo.
Da ricordare:
Nel 2026 l’IVA svizzera resta all’8,1% (aliquota normale), al 2,6% (aliquota ridotta) e al 3,8% (alloggio). L’iscrizione è obbligatoria a partire da 100’000 franchi di cifra d’affari determinante, entro 30 giorni. Ogni rendiconto si paga entro 60 giorni dalla fine del periodo.
Due scadenze da tenere d’occhio: la votazione del 29 novembre 2026 su un aumento applicabile al più presto nel 2028 e il passaggio obbligatorio al portale AFC per la cancellazione e i metodi forfettari dal 1° gennaio 2027.
Ogni situazione resta particolare: attività miste, società estera, cambio di metodo di rendiconto… In caso di dubbio rivolgetevi a una fiduciaria o all’AFC.
Pronti a fare il passo? Se pagate l’IVA partendo da euro, b-sharpe converte i vostri fondi sulla base del tasso interbancario, a un costo nettamente inferiore al margine di cambio bancario, che può raggiungere il 2%. Le commissioni sono indicate prima della conferma: sapete esattamente quanti franchi riceverete prima di ogni operazione.
Domande frequenti sull’IVA in Svizzera
L'IVA svizzera aumenterà?
Non nel 2026: le aliquote restano all’8,1%, al 2,6% e al 3,8%. Il 29 novembre 2026 Popolo e Cantoni votano su un aumento destinato a finanziare la tredicesima mensilità AVS. L’aliquota normale passerebbe all’8,5% e quella per l’alloggio al 4%, mentre l’aliquota ridotta resterebbe al 2,6%. In caso di accettazione, queste aliquote si applicherebbero al più presto dall’inizio del 2028.
La Svizzera fa parte dell'Unione europea per l'IVA?
No. La Svizzera non è membro né dell’UE né del suo sistema IVA: gli scambi con la Francia non rientrano quindi nel regime intracomunitario. Una merce venduta dalla Francia verso la Svizzera viene esportata senza IVA francese, poi assoggettata all’IVA svizzera all’importazione, riscossa dall’UDSC.
Quale metodo di rendiconto scegliere: effettivo o aliquote saldo?
Dipende dai vostri acquisti. Il metodo effettivo vi permette di dedurre l’imposta precedente realmente fatturata: è più vantaggioso se investite o acquistate molto. Il metodo delle aliquote saldo applica un’aliquota forfettaria propria del vostro settore e semplifica la gestione. È riservato alle imprese svizzere la cui cifra d’affari non supera 5,024 milioni di franchi e il cui debito fiscale non supera 108’000 franchi all’anno.
Posso recuperare l'IVA sui miei acquisti professionali?
Sì, se siete assoggettati e applicate il metodo effettivo: l’IVA pagata sui vostri acquisti professionali, chiamata imposta precedente, si deduce dall’IVA dovuta, fatte salve le restrizioni legali. Con il metodo delle aliquote saldo è già considerata nell’aliquota forfettaria. Un’impresa estera non assoggettata può invece ricorrere alla procedura di rimborso.
Cosa si rischia in caso di ritardo nei rendiconti IVA?
Il rendiconto e il pagamento sono dovuti entro 60 giorni dalla fine di ogni periodo. In caso di ritardo nel pagamento si applica un interesse di mora del 4% all’anno nel 2026 e nel 2027. Senza rendiconto l’AFC può stabilire il vostro debito per stima. Può aggiungersi una multa.
Come pagare la mia IVA svizzera in euro dalla Francia?
L’IVA si paga in franchi svizzeri: dovete quindi convertire i vostri euro prima di pagare l’AFC. Con un bonifico bancario classico la conversione avviene al cambio della vostra banca, il cui margine può raggiungere il 2%. Uno specialista come b-sharpe converte sulla base del tasso interbancario, con commissioni a partire dallo 0,12%, indicate prima della conferma.